猜你想问
开源量化评论130报告主要分析了什么内容?
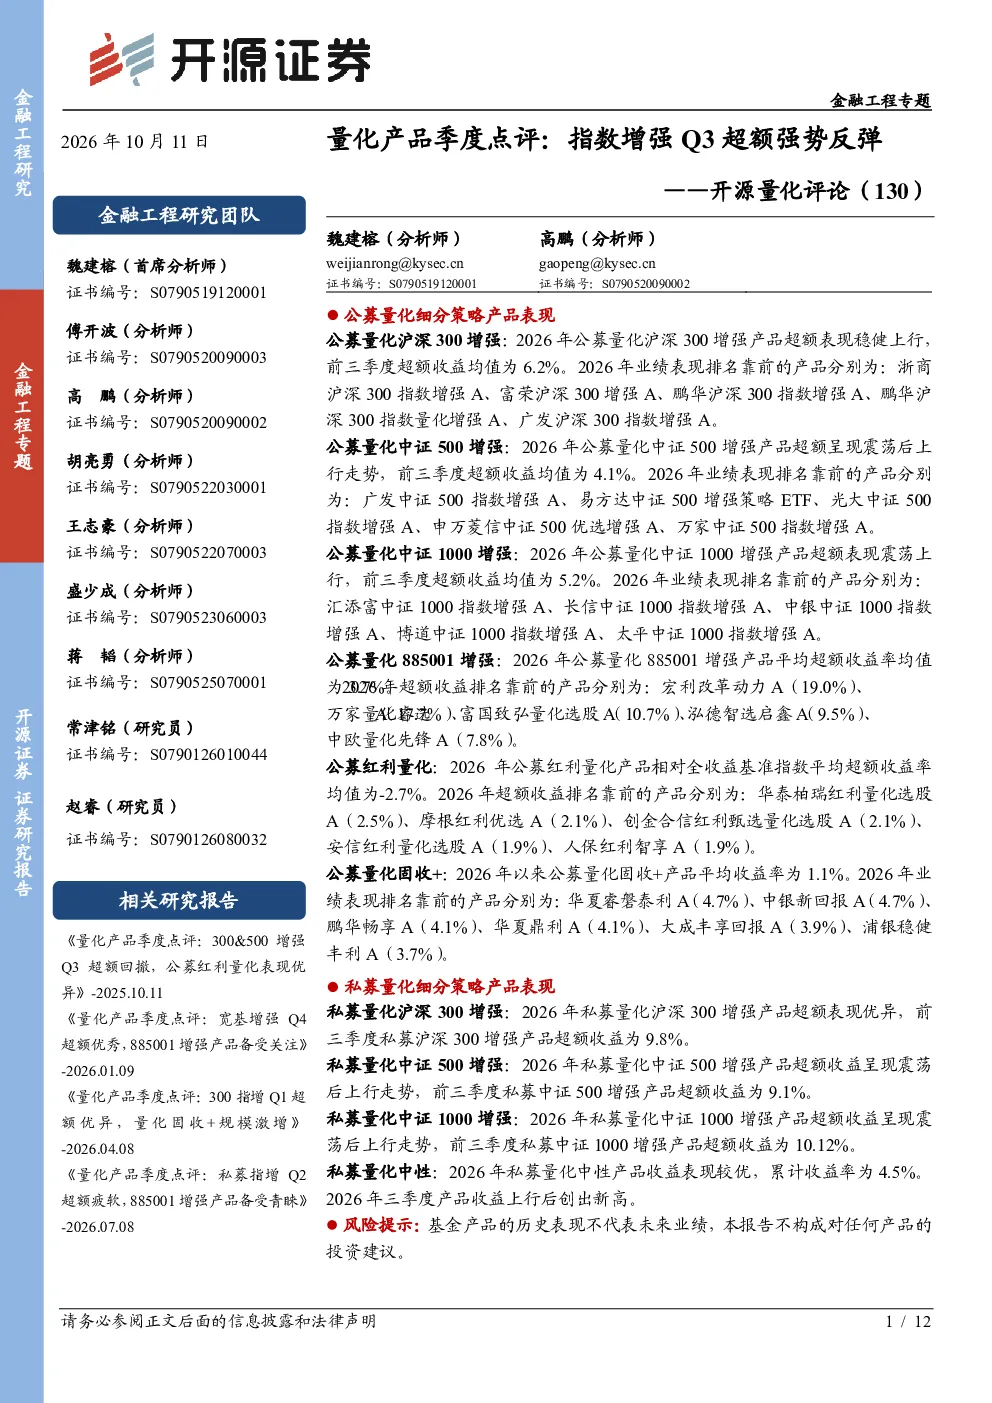
开源量化评论130报告主要分析了2026年三季度公募和私募量化产品的超额收益表现。报告指出,公募量化300/500/1000增强产品三季度超额收益分别为3.5%、4.4%、3.5%,私募量化对应产品超额收益分别为4.6%、9.6%、10.1%,均呈现强势反弹。报告还对比了不同细分策略的产品表现,如沪深300增强、中证500增强、中证1000增强等,并提及公募885001增强产品表现优异,跑赢指数。此外,报告分析了量化私募行业头部效应加剧的趋势,指出百亿量化私募数量增加,头部机构规模占比提升。最后,报告也提及了公募红利量化产品三季度超额回撤,固收+产品收益疲软的情况。
2026年量化赛道行业发展趋势如何?
2026年量化赛道行业发展趋势显示头部效应进一步凸显。报告指出,截至2026三季度末,百亿量化私募数量达到69家,较2025年末增加17家,其中规模超500亿元的有13家,包括幻方量化、九坤投资等管理规模超800亿元。这表明行业马太效应加剧,头部机构占据较大市场份额。同时,公募量化产品在Q3也表现出强劲的超额收益,如300/500/1000增强产品均实现正收益,但细分策略如红利量化产品出现回撤。整体来看,量化行业规模持续扩大,头部机构竞争力更强,但不同策略表现分化。
报告重点分析了哪些量化产品表现?
报告重点分析了公募和私募量化产品的细分策略表现。公募方面,重点对比了沪深300、中证500、中证1000增强产品的超额收益,Q3均值分别为3.5%、4.4%、3.5%,其中885001增强产品平均超额收益3.7%。私募方面,300/500/1000增强产品Q3超额收益分别为4.6%、9.6%、10.1%,显著高于公募。此外,报告还分析了红利量化产品和固收+产品的表现,前者Q3超额回撤,后者收益疲软。报告通过多维度对比,揭示了不同策略和类型产品的差异化表现。
当前量化市场现状如何判断?
当前量化市场现状表现为规模扩张与头部集中并存。一方面,量化产品整体超额收益在Q3强势反弹,公募私募均表现亮眼,尤其是私募量化超额收益显著领先。另一方面,行业头部效应加剧,百亿级私募数量增加,头部机构规模占比提升,如幻方量化等超800亿元管理规模。同时,不同策略表现分化,如红利量化回撤、固收+疲软,显示市场策略选择的重要性。整体来看,量化行业持续发展,头部机构优势明显,但策略选择需谨慎。
研报中有哪些需要关注的风险提示?
研报中提示基金产品的历史表现不代表未来业绩,不构成投资建议。具体风险点包括策略表现分化,如部分量化产品(如红利量化)可能出现回撤,需关注策略适应性。此外,行业头部效应加剧可能加剧竞争,中小机构生存压力增大。同时,不同策略如固收+产品在特定市场环境下可能表现疲软,需注意策略配置风险。投资者应结合自身风险偏好,理性看待量化产品表现,避免过度依赖历史业绩。