猜你想问
甲醇港口库存近期变化情况如何?
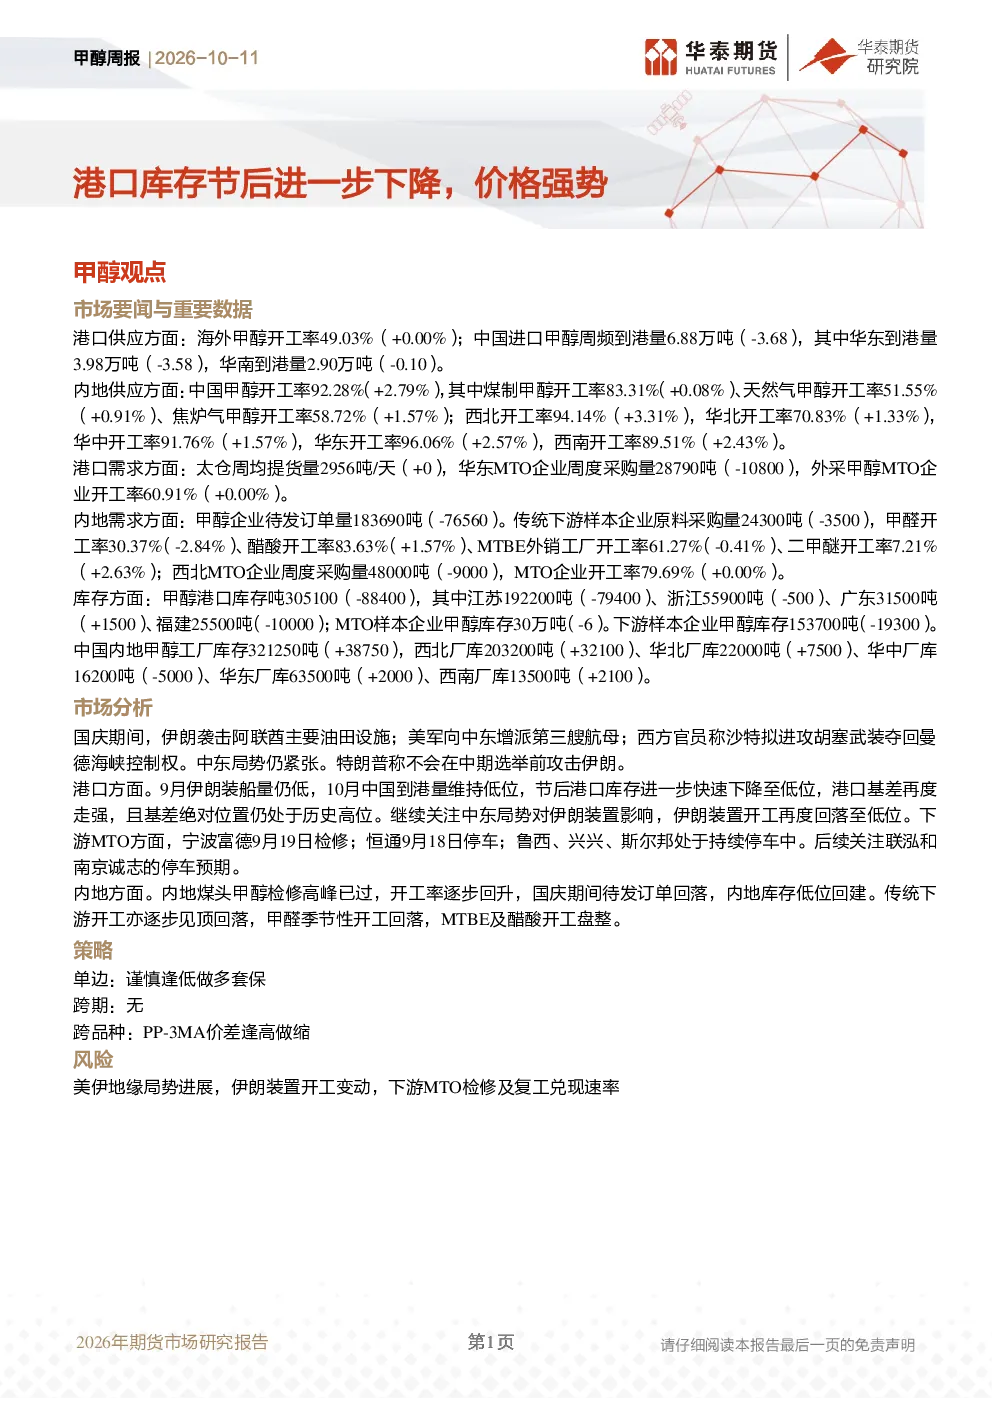
根据最新数据,甲醇港口库存在节后进一步下降,主要由于海外甲醇开工率稳定而中国进口甲醇到港量下降,导致港口库存快速下降至低位,基差走强。港口库存的下降对市场情绪产生积极影响,但需关注后续进口量及需求变化对库存的影响。
甲醇行业整体开工率走势怎样?
甲醇行业整体开工率呈现回升态势,尤其是西北地区开工率提升明显,各区域开工率均有所提高。这表明甲醇供应端有所扩张,但需结合需求端变化综合判断市场供需平衡。目前煤头甲醇检修高峰已过,供应端压力逐步缓解。
甲醇下游需求端有哪些重要变化?
甲醇下游需求端呈现分化,传统下游开工逐步见顶回落,其中甲醛开工率下降,而醋酸开工率上升。华东MTO企业采购量下降,外采甲醇MTO企业开工率稳定。整体来看,下游需求强度有所减弱,但结构性变化值得关注。
当前甲醇市场的主要特点是什么?
当前甲醇市场的主要特点是港口库存低位、基差处于历史高位。中东地区紧张局势持续,伊朗装置开工率下降,对供应端产生一定影响。港口库存的低位和基差的走强为市场带来支撑,但需关注伊朗装置的后续变动及下游MTO的检修情况。
甲醇研报提示的主要风险有哪些?
甲醇研报提示的主要风险包括美伊地缘局势进展、伊朗装置开工变动以及下游MTO检修及复工兑现速率。这些因素都可能对甲醇市场产生较大影响,需密切关注相关动态。特别是伊朗装置的开工情况,可能对全球甲醇供应产生显著影响。
你可能感兴趣
甲醇日报:节后港口库存进一步下降
华泰期货2026-10-09
甲醇日报:港口基差有所站稳,港口库存节后快速下降
华泰期货2022-10-13
甲醇日报:港口库存进一步下降,港口基差再度跳涨
华泰期货2026-06-11
纯苯苯乙烯日报:纯苯港口库存进一步下降,价格大幅走高
华泰期货2026-07-21
甲醇期货周报:港口库存偏干,基差强势运行
广发期货2022-10-23
甲醇周报:港口库存延续低位,近期预计延续强势
中财期货2018-03-19
镍不锈钢周报:镍矿港口库存小幅下降,矿价表现仍较强势
华泰期货2020-10-27
甲醇周报:供应高位,港口库存进一步走高
五矿期货2024-10-26
甲醇周报:市场预期美伊谈判将有进一步进展,但港口库存现实低位
华泰期货2026-05-31
甲醇周报:港口库存见底回升,但基差进一步冲击历史高位
华泰期货2026-09-27