猜你想问
甲醇港口库存近期变化如何?
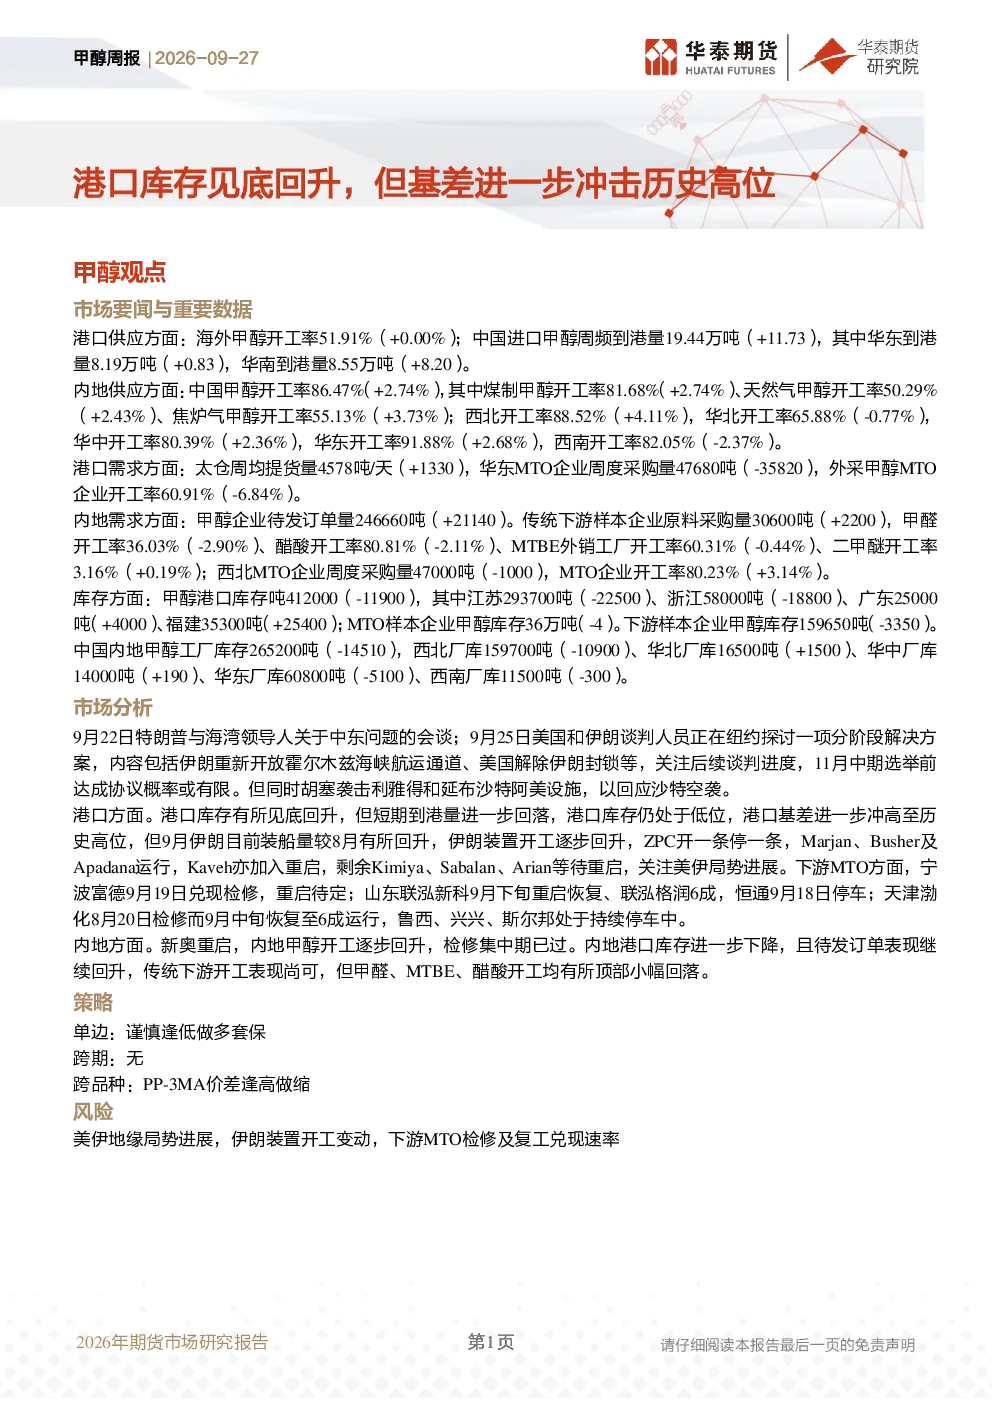
本周甲醇港口库存见底回升,总量达412000吨,其中江苏地区占比最大,达293700吨。主要原因是伊朗甲醇装置逐步重启,增加装船量,同时中国进口甲醇周频到港量约19.44万吨,虽较前期有所回落,但仍对港口库存形成一定压力。华东和华南地区到港量分别为8.19万吨和8.55万吨。港口库存的回升主要受供应端变化影响,需持续关注伊朗装置重启进度及中国进口情况。
甲醇行业当前供需态势怎样?
当前甲醇行业供需态势呈现区域分化特点。供应端,中国甲醇开工率86.47%,西北地区开工率最高,达88.52%,煤制和天然气制甲醇占比分别为81.68%和50.29%。需求端,华东MTO企业周度采购量47680吨,外采甲醇MTO企业开工率60.91%,内地甲醇企业待发订单量246660吨,传统下游如甲醛、醋酸等开工率尚可,但MTBE开工率小幅回落。整体来看,供应端相对稳定,需求端表现分化,港口库存变化对市场影响较大。
报告对甲醇市场的主要分析方向是什么?
报告主要分析了甲醇市场的供需平衡、港口库存动态及地缘政治影响。在供应方面,重点关注海外甲醇开工率变化及中国进口量,特别是伊朗装置重启对全球供应格局的影响。在需求方面,跟踪港口提货量、MTO企业采购及开工情况,以及传统下游如甲醛、醋酸等产品的开工率变化。此外,报告还关注美伊谈判及中东地区地缘政治对甲醇市场可能产生的间接影响。
当前甲醇市场面临哪些主要现状?
当前甲醇市场主要现状包括港口库存回升、基差冲高至历史高位,以及供需两端的结构性变化。港口库存方面,虽然总量有所增加,但区域分布不均,江苏地区库存压力较大。基差方面,受供应端扰动影响,港口基差持续扩大。供需方面,内地甲醇开工率回升,但下游需求表现分化,MTO企业开工率虽有提升,但部分传统下游产品开工率有所回落,市场整体呈现供需错配的阶段性特征。
研报提示的潜在风险有哪些?
研报提示的主要风险包括美伊地缘政治局势的进展、伊朗甲醇装置开工变动,以及下游MTO企业的检修和复工情况。美伊谈判若出现负面进展,或对全球能源市场产生连锁反应,影响甲醇成本端。伊朗装置重启进度的不确定性,将直接影响全球甲醇供应预期。此外,下游MTO企业的检修计划及复工兑现情况,将直接影响甲醇需求端表现,这些因素均需密切关注。