猜你想问
这份研报主要分析了什么内容?
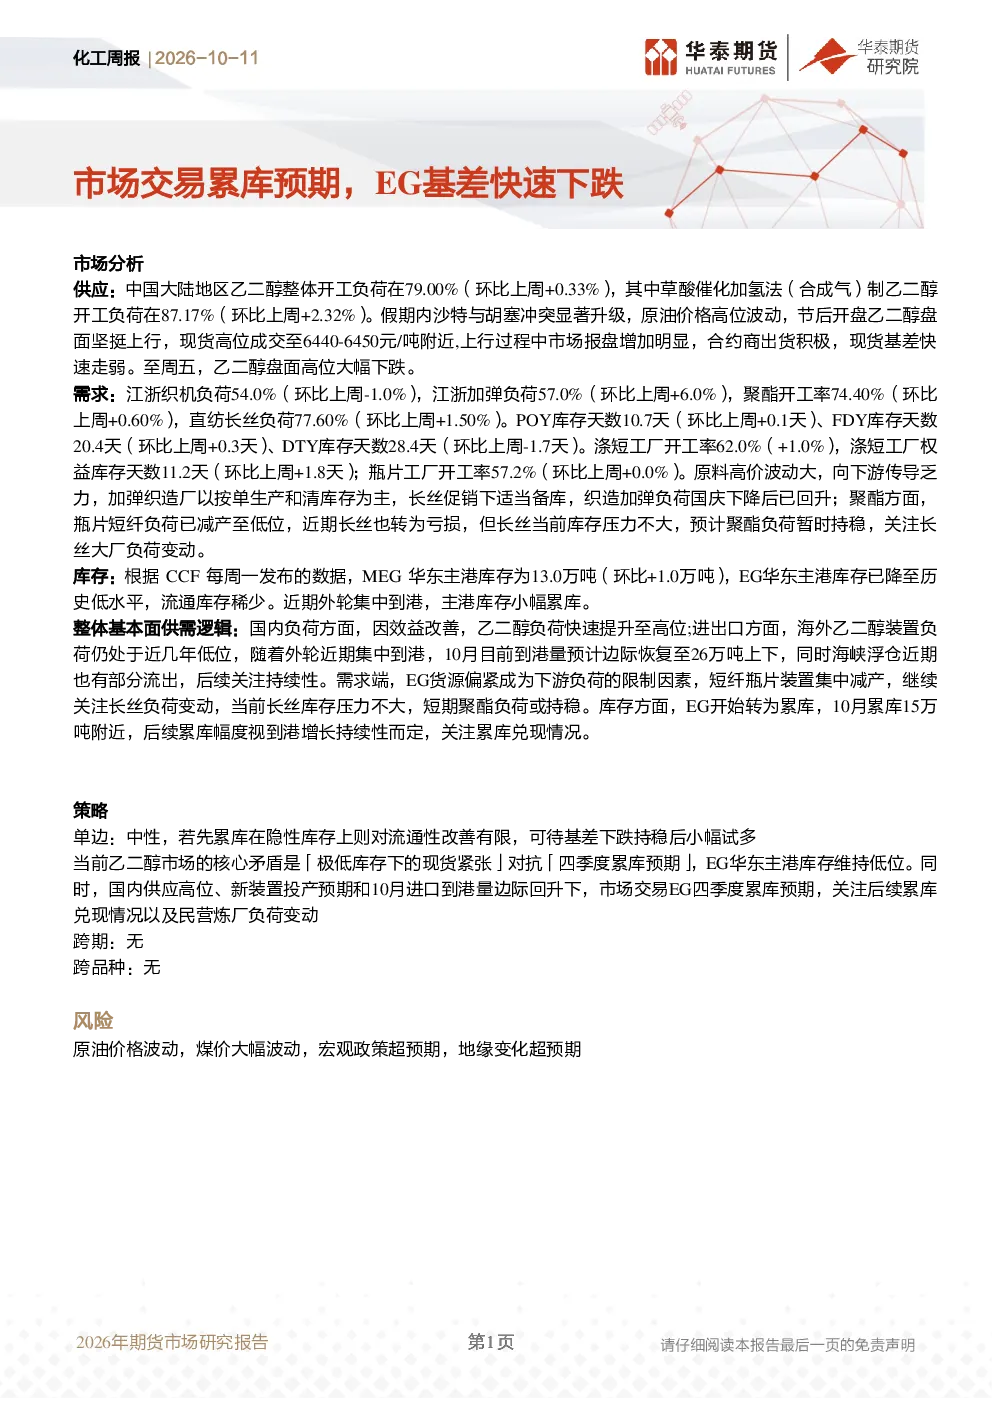
这份研报主要分析了乙二醇市场的供需关系和价格走势。报告指出,中国大陆乙二醇开工负荷上升,供应高位,同时市场存在四季度累库预期。节后乙二醇盘面上涨但基差快速走弱,华东主港库存降至历史低位但近期外轮集中到港导致小幅累库。下游需求方面,聚酯开工率回升但原料高价传导乏力,长丝库存压力不大,聚酯负荷预计暂时持稳。报告核心矛盾在于“极低库存下的现货紧张”与“四季度累库预期”的对抗。
乙二醇行业未来发展趋势如何?
乙二醇行业未来发展趋势需关注供应和需求两端的变化。供应方面,新装置投产预期和10月进口到港量边际回升可能推动市场累库,但当前货源偏紧限制下游负荷。需求方面,聚酯开工率或暂时持稳,下游以按单生产和清库存为主。整体来看,市场交易四季度累库预期,但EG华东主港库存维持低位,后续累库幅度视到港增长持续性而定。原油价格波动和煤价变化也将影响行业走势。
研报重点分析了哪些方向?
研报重点分析了乙二醇市场的供需逻辑和库存变化。供应端关注中国大陆乙二醇开工负荷上升及新装置投产预期,需求端关注聚酯开工率变化和下游库存情况。库存方面,MEG华东主港库存环比增加但EG华东主港库存降至历史低位,外轮集中到港导致主港库存小幅累库。报告还分析了基差快速下跌的原因,以及市场交易四季度累库预期的影响。
当前乙二醇市场现状如何判断?
当前乙二醇市场现状呈现供应高位、库存低位和基差快速下跌的特点。中国大陆乙二醇开工负荷上升至79.00%,供应充足,但华东主港EG库存降至历史低位,显示现货偏紧。节后盘面上涨后基差快速走弱,周五盘面大幅下跌,市场交易四季度累库预期。下游聚酯开工率回升但原料高价传导乏力,长丝库存压力不大,聚酯负荷预计暂时持稳。
研报提示了哪些风险?
研报提示了原油价格波动、煤价大幅波动、宏观政策超预期和地缘变化超预期等风险。原油价格波动会影响乙二醇成本,煤价大幅波动将影响MEG生产成本,宏观政策超预期可能影响下游需求,地缘变化超预期可能引发供应链风险。这些因素都可能对乙二醇市场产生重大影响,需密切关注。