猜你想问
铅市场最新动态是什么?
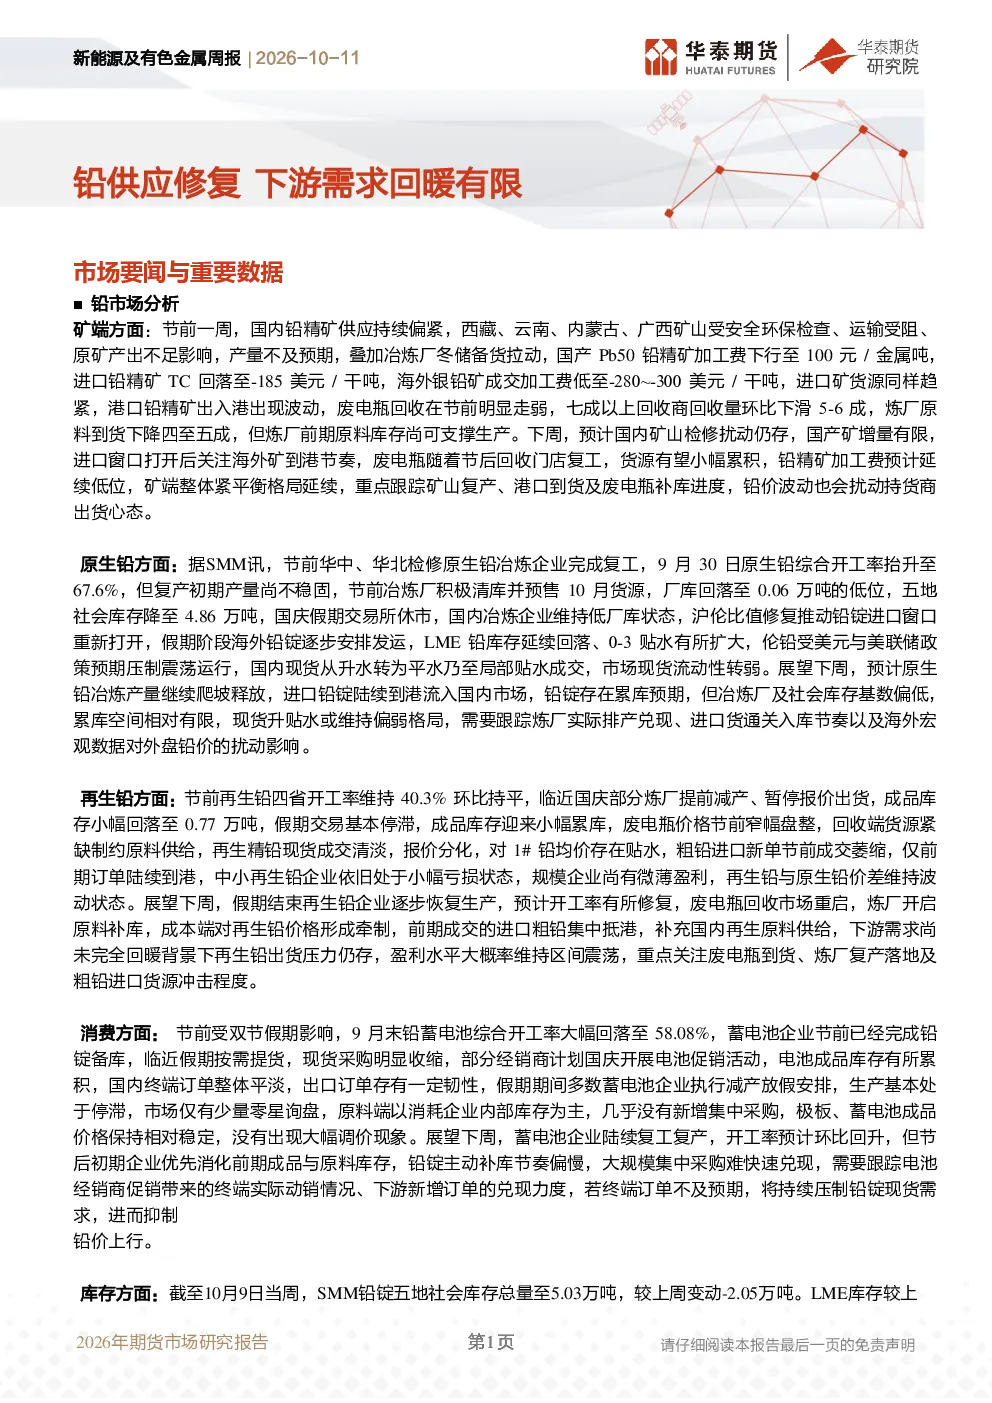
节前国内铅精矿供应偏紧,受安全环保检查、运输受阻等因素影响,产量不及预期。铅精矿加工费下行,进口矿TC回落,货源趋紧。节后预计矿山检修扰动仍存,矿端整体紧平衡格局延续。原生铅冶炼企业节前复工,开工率67.6%,但产量尚不稳固。冶炼厂厂库回落至0.06万吨,社会库存降至4.86万吨。节后预计原生铅冶炼产量继续爬坡,进口铅锭陆续到港,铅锭存在累库预期,但库存基数偏低,累库空间有限。再生铅节前开工率40.3%,部分炼厂减产,成品库存小幅回落至0.77万吨。节后预计开工率有所修复,但下游需求尚未完全回暖,盈利水平大概率维持区间震荡。消费方面,节前铅蓄电池综合开工率大幅回落至58.08%,现货采购明显收缩。节后预计蓄电池企业陆续复工复产,但主动补库节奏偏慢,需求或持续压制铅价。库存方面,截至10月9日当周,SMM铅锭五地社会库存总量至5.03万吨,较上周变动-2.05万吨;LME库存较上周变动-1800吨至294025吨。
铅行业未来发展趋势如何?
铅行业未来呈现供应修复、需求偏弱格局。矿端检修扰动仍存,原生铅冶炼产量继续爬坡,进口铅锭到港可能带来累库预期,但库存基数偏低,累库空间有限。再生铅开工率修复,但下游需求尚未完全回暖,盈利水平维持区间震荡。蓄电池企业复工复产节奏偏慢,需求或持续压制铅价。整体来看,铅市震荡区间有所扩大,需关注矿端供应稳定性及下游消费复苏情况。
本报告重点分析了哪些方面?
本报告重点分析了铅市场的矿端供应、原生铅冶炼、再生铅生产、蓄电池消费及库存情况。矿端方面,关注安全环保检查、运输受阻等因素对铅精矿供应的影响;原生铅方面,分析冶炼企业复工情况、厂库及社会库存变化;再生铅方面,考察开工率、成品库存及盈利水平;消费方面,关注蓄电池开工率及采购行为;库存方面,监测SMM铅锭五地及LME库存变动。
当前铅市场处于什么状态?
当前铅市场呈现供应修复、需求偏弱的格局。矿端供应紧平衡延续,原生铅冶炼产量逐步恢复,进口铅锭到港可能带来累库预期,但库存基数低,累库空间有限。再生铅开工率修复,但下游需求尚未完全回暖,盈利水平维持区间震荡。蓄电池消费主动补库节奏偏慢,需求压制铅价。整体来看,铅市震荡区间扩大,需关注矿端供应及下游消费复苏情况。
本报告提示哪些风险?
本报告提示的风险包括需求持续偏弱和冶炼企业提产。需求方面,蓄电池消费复苏节奏偏慢,可能持续压制铅价;冶炼企业方面,若提产幅度较大,可能加剧供应过剩风险,对铅价形成压力。此外,安全环保检查、运输受阻等因素仍可能影响矿端供应,需持续关注相关政策变化及行业动态。