猜你想问
广汇能源三季度业绩大幅提升的原因是什么?
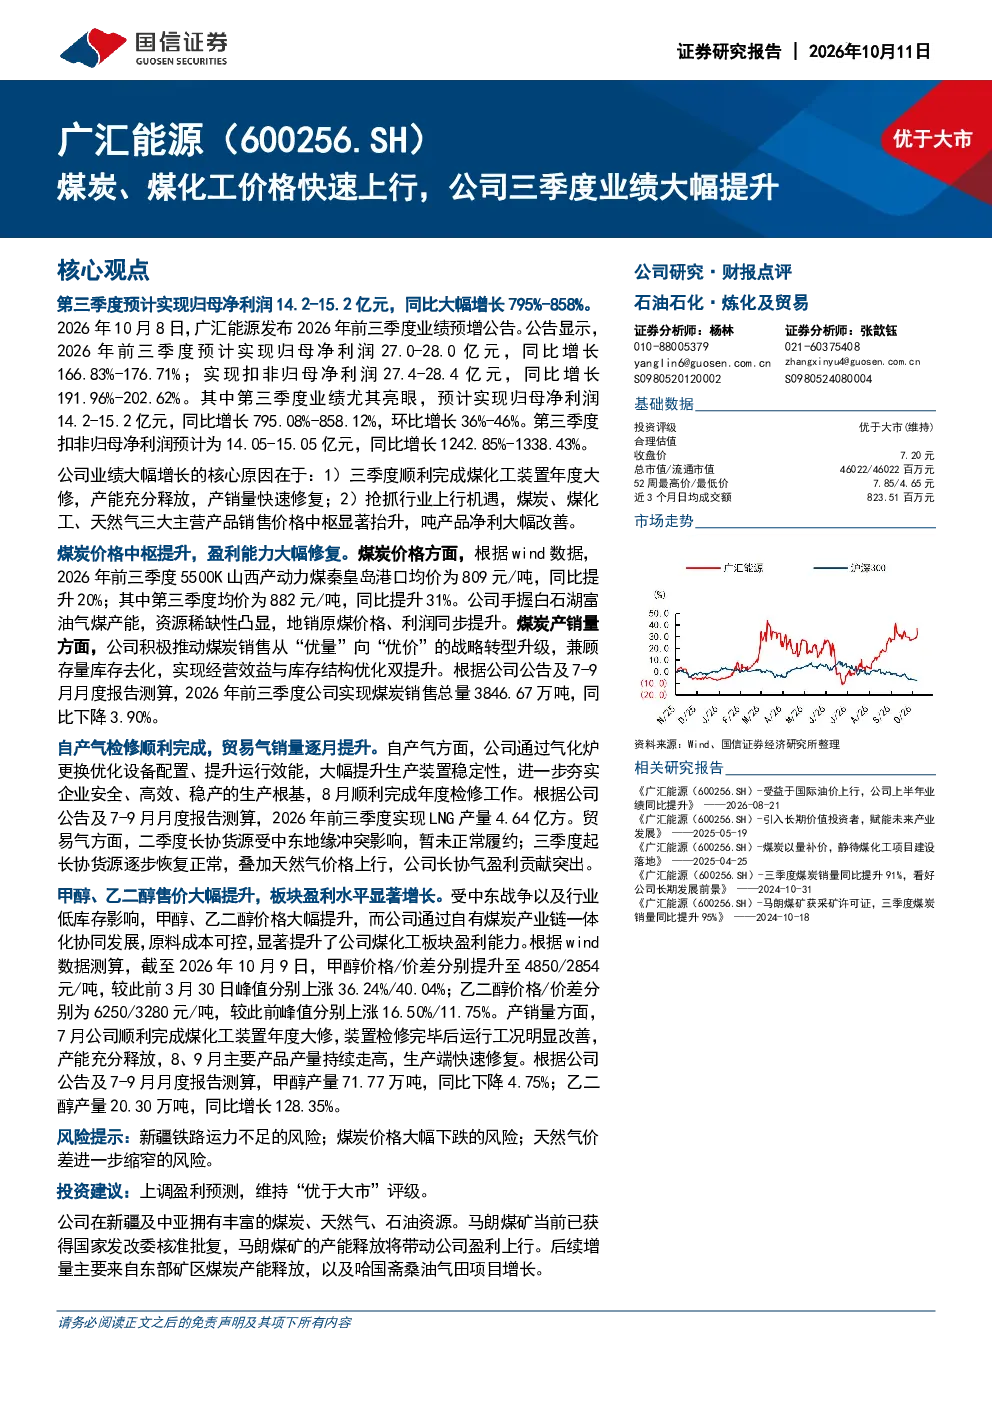
广汇能源三季度业绩大幅提升的核心原因在于:1)三季度顺利完成煤化工装置年度大修,产能充分释放,产销量快速修复;2)抢抓行业上行机遇,煤炭、煤化工、天然气三大主营产品销售价格中枢显著抬升,吨产品净利大幅改善。具体数据显示,2026年前三季度5500K山西产动力煤秦皇岛港口均价同比提升20%,煤化工产品价格如甲醇、乙二醇价格/价差均较此前峰值显著上涨。公司煤炭销售总量虽同比下降3.90%,但自产气产量达4.64亿方,贸易气盈利贡献突出。
煤炭和煤化工行业未来发展趋势如何?
煤炭和煤化工行业未来发展趋势呈现价格中枢上移和产能修复态势。以广汇能源为例,其煤化工装置大修完成带动产能释放,甲醇、乙二醇产量分别同比增长128.35%(乙二醇)和下降4.75%(甲醇),但产品价格/价差均显著提升。煤炭价格方面,2026年前三季度5500K山西产动力煤均价同比提升20%,第三季度均价同比提升31%。行业整体受益于产能修复和产品价格上涨,吨产品净利大幅改善,但需关注新疆铁路运力、煤炭价格大幅下跌及天然气价差缩窄等风险因素。
本报告重点分析了哪些方面?
本报告重点分析了广汇能源三季度业绩大幅增长的核心驱动因素,包括煤化工装置产能释放、煤炭及煤化工产品价格上涨等。具体数据层面,报告披露了公司煤炭、自产气、贸易气及煤化工产品(甲醇、乙二醇)的价格、产量及盈利贡献情况。投资建议方面,维持“优于大市”评级,上调2026-2028年归母净利润预测至47.7/47.4/48.9亿元,当前股价对应PE分别为9.6/9.7/9.4X。公司丰富的煤炭、天然气、石油资源及马朗煤矿产能释放将带动盈利上行。
当前煤炭和煤化工市场现状如何?
当前煤炭和煤化工市场呈现价格快速上行、产能逐步恢复的态势。以广汇能源经营数据为例,其2026年前三季度煤炭均价同比提升20%,但销售总量微降3.90%;煤化工产品中,甲醇价格/价差上涨36.24%/40.04%,乙二醇价格/价差上涨16.50%/11.75%,乙二醇产量同比大幅增长128.35%。天然气方面,三季度长协货源恢复正常,价格上行带动长协气盈利贡献突出。整体看,行业受益于供需关系改善和产品价格上涨,但需警惕铁路运力瓶颈、煤炭价格波动及天然气价差收窄等风险。
本报告提示了哪些投资风险?
本报告提示了三方面主要投资风险:1)新疆铁路运力不足风险,可能影响煤炭外运效率;2)煤炭价格大幅下跌风险,将直接冲击公司煤炭业务盈利;3)天然气价差进一步缩窄风险,可能削弱公司长协气盈利能力。此外,煤化工产品价格波动、产能扩张不及预期等因素也可能影响公司业绩表现。需关注行业周期性波动及政策变化对经营的影响。