猜你想问
这份研报主要分析了什么内容?
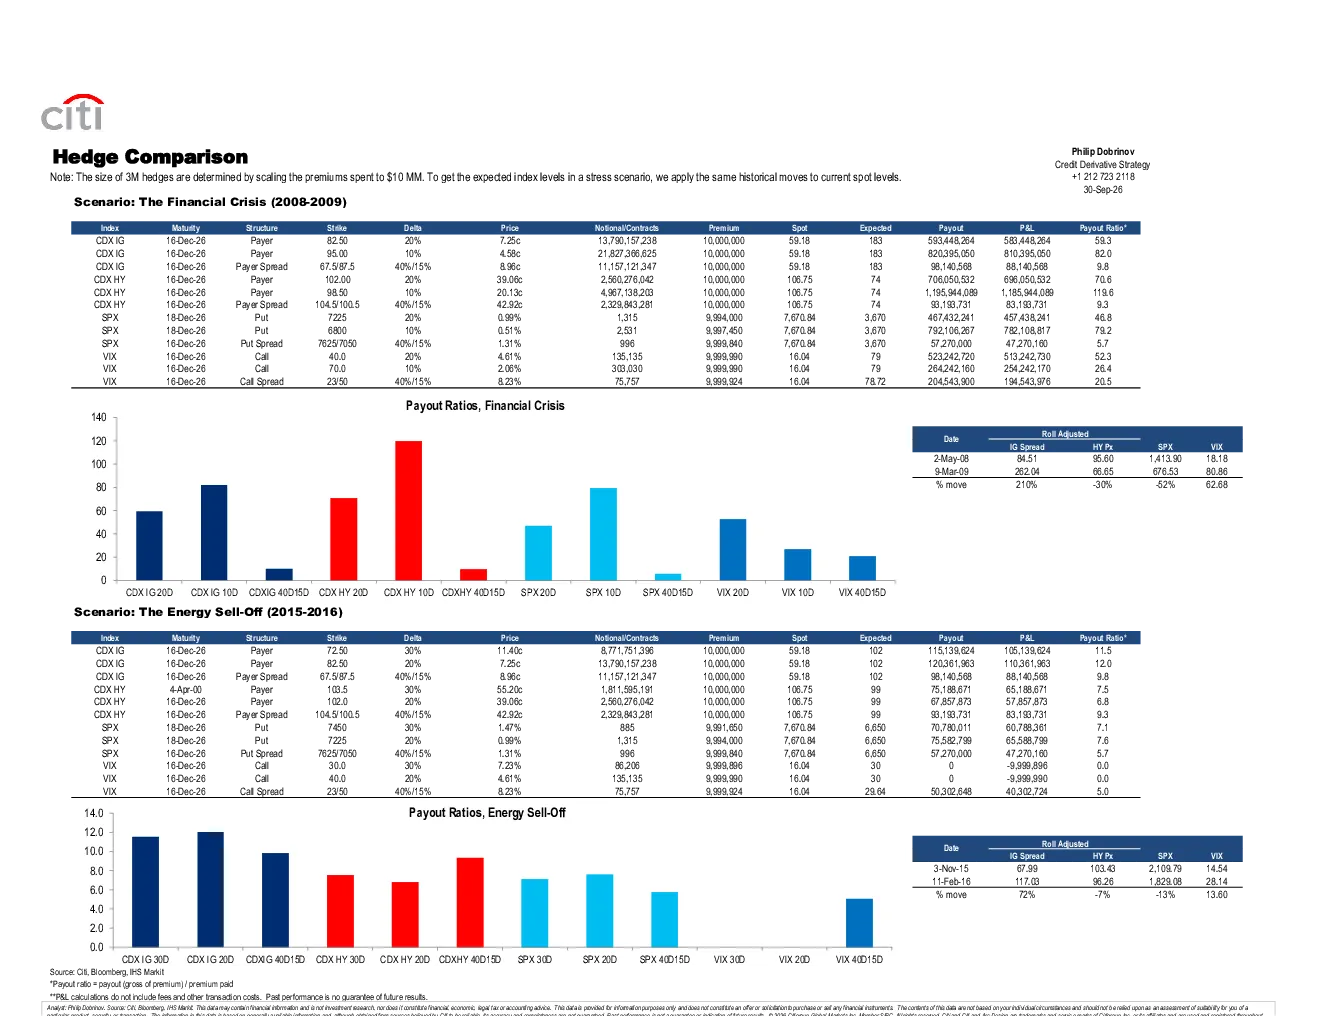
这份研报主要比较了不同信用衍生品的对冲效果,核心观点是寻找具有低 breakeven(平衡点)和低 premium(费用)的对冲策略。通过标准化对冲规模、计算压力情景下的预期指数水平,并分析关键指标如 breakeven 和 premium,旨在帮助投资者更有效地选择最优的信用对冲方案。具体策略的详细解释和数据分析请参考下一页或相关链接。
信用衍生品赛道的发展趋势如何?
信用衍生品赛道在金融危机后重要性提升,主要用于风险管理。未来发展趋势可能包括产品创新、技术应用(如大数据、AI)以及监管环境变化。本报告通过比较不同对冲策略的 breakeven 和 premium 指标,为投资者提供了在当前市场环境下选择合适策略的参考,但需注意这只是基于历史数据和模型的分析,不构成对未来市场的预测。
报告重点分析了哪些对冲策略?
报告重点分析了不同信用衍生品的对冲策略,特别是通过比较它们的 breakeven 和 premium 指标。例如,报告标准化了3M对冲的规模,通过将支付的溢价缩放至1亿美元来确定对冲成本,并计算压力情景下的预期指数水平。这些分析有助于投资者理解不同策略的风险收益特征,但具体选择还需结合自身风险偏好和投资目标。
当前信用衍生品市场的现状如何?
当前信用衍生品市场仍在发展和调整中,受宏观经济、行业周期和政策环境等多重因素影响。本报告选取了2008金融危机和2015-2016能源抛售等历史情景进行压力测试,以评估不同对冲策略的有效性。分析显示,理想的策略应具备低 breakeven 和低 premium 特点,但市场状况随时可能变化,投资者需持续关注市场动态。
阅读这份研报需要注意哪些风险?
阅读这份研报需要注意以下几点风险:首先,报告基于历史数据和模型分析,不保证对未来市场走势的准确性;其次,信用衍生品本身具有复杂性,投资者需充分理解产品特性和风险;再次,报告中的分析结果仅供参考,不构成任何投资建议;最后,市场环境瞬息万变,投资者应结合自身情况做出独立判断,并关注可能出现的黑天鹅事件。