猜你想问
花旗对Spar Group Ltd的业绩更新有哪些关键信息?
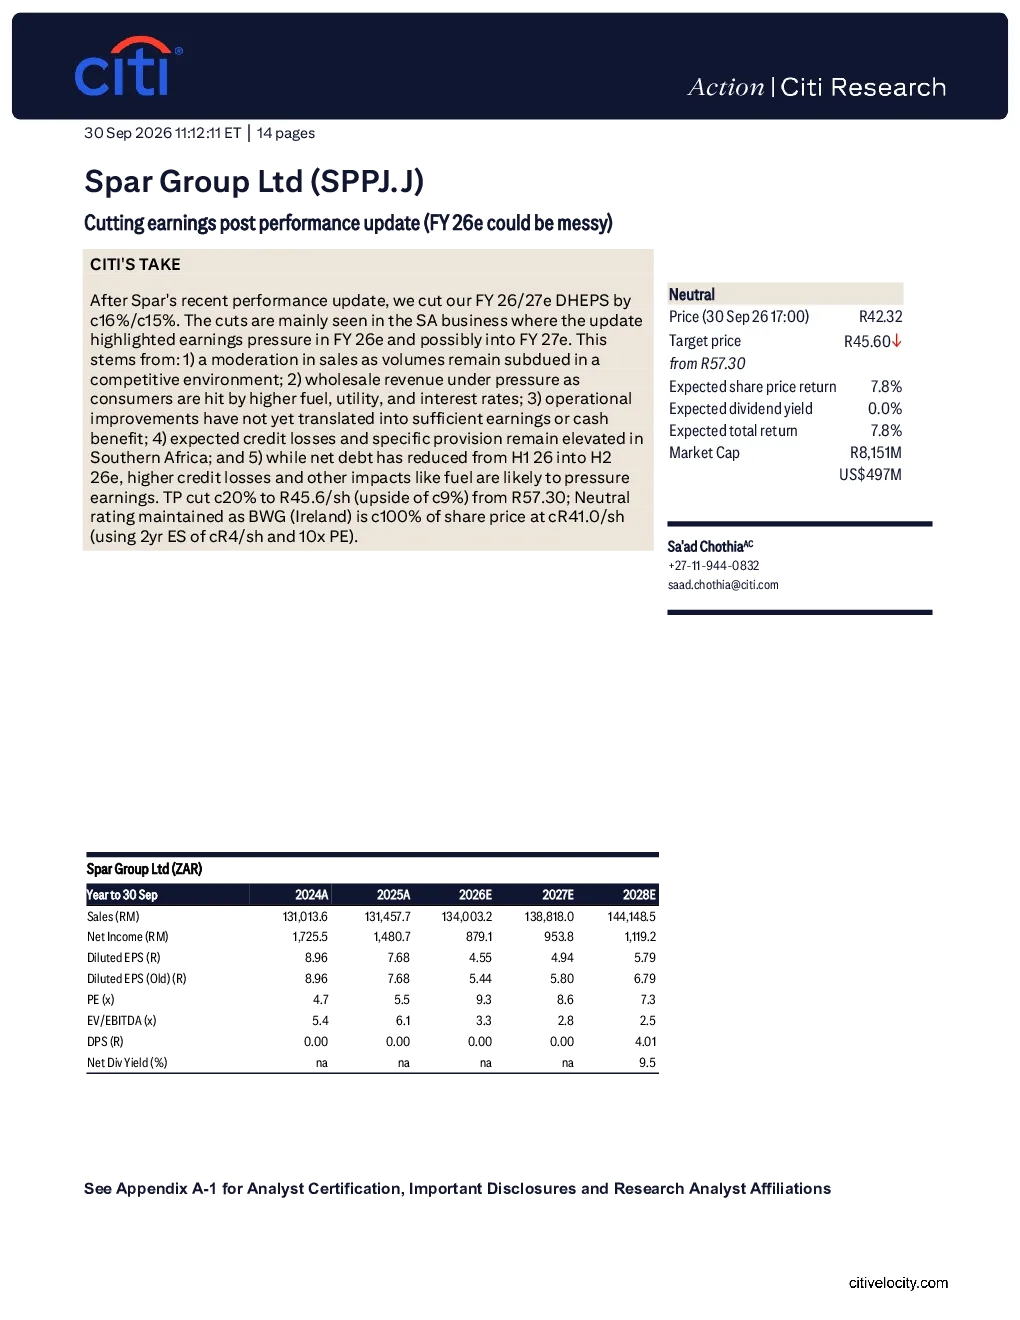
花旗将Spar Group Ltd 2026/27财年每股收益下调16%和15%,主要基于南非业务盈利压力。原因包括销量增长放缓、批发收入受高成本影响、运营改进未达预期、信用损失高企等。南非业务可能持续承压,但集团将重点关注商品销售、市场营销、SPAR2U等,预计2027年逐步增长。
Spar Group Ltd在哪些方面进行业绩优化?
Spar Group Ltd正进行多项优化措施:1) Margin optimisation:定价、产品范围优化,加强促销纪律,提高分销效率;2) Improving efficiency:IT、市场营销、物流成本优化,完成KZN分销中心修复;3) Growth initiatives:推进SPAR2U、自有品牌和客户相关性计划,通过试点计划提升竞争力。
零售行业发展趋势如何影响Spar Group Ltd?
零售行业面临便利性购物增长、油价波动、竞争加剧等趋势。Spar Group Ltd需应对这些挑战,通过提升商品销售和定价能力、加强市场营销效率、发展SPAR2U等线上服务来保持竞争力。同时,需关注消费者偏好变化和竞争对手策略,以维持市场份额。
花旗对Spar Group Ltd的市场现状有何判断?
花旗对Spar Group Ltd的评级为中性,认为其面临结构性挑战,尤其是南非业务在2026年下半年盈利风险高。短期内运费上涨可能导致每股收益下降,但中长期需关注成本控制和运营杠杆提升能力。爱尔兰BWG业务相对稳健,但短期也存在消费需求疲软、运营支出率上升等不利因素。
研报提示了哪些主要风险?
研报提示的牛市风险包括便利性购物增长、油价下跌、通胀上升等;下行风险包括KZN仓库管理挑战、毛利率压缩、竞争对手策略变化、成本压力失控、消费者偏好转移等。需关注ERP系统实施和资本支出进度,以及零售行业竞争格局变化对盈利能力的影响。
你可能感兴趣
花旗_QBE保险集团有限公司:经纪设施或助力其GWP增长
花旗2026-10-07
中国石化工程(集团)有限公司:2014年第一季度新合同在线;削减盈利并下调目标价至8港元
CSFB2014-04-16
武商集团:武商集团股份有限公司2023年半年度报告(更新后)
财报2023-08-30
花旗:进步软件(PRGS.O)后F3Q26模型更新
花旗2026-10-01
江南布衣FY26财年业绩会交流要点更新
未知机构2026-09-10
花旗_Saudi Tadawul集团控股(1111.SE):3Q26成果预览:低迷收入或压底部线
花旗2026-10-09
港股公司信息更新报告:短期盈利或承压,产能外迁后利润有望显著释放
开源证券2025-03-27
花旗:Aperam(APAM.AS)2026年第三季度交易更新或引发对VA共识的负面修订
花旗2026-10-06
达芙妮国际控股有限公司:在1H疲弱的情况下削减PO,但在2H13盈利可能会增加
美银美林2013-06-14
周大福珠宝集团有限公司3/14财年业绩预览:多元化的市场敞口提供优于同业的盈利势头
CSFB2014-06-17