猜你想问
这份研报的核心内容是什么?
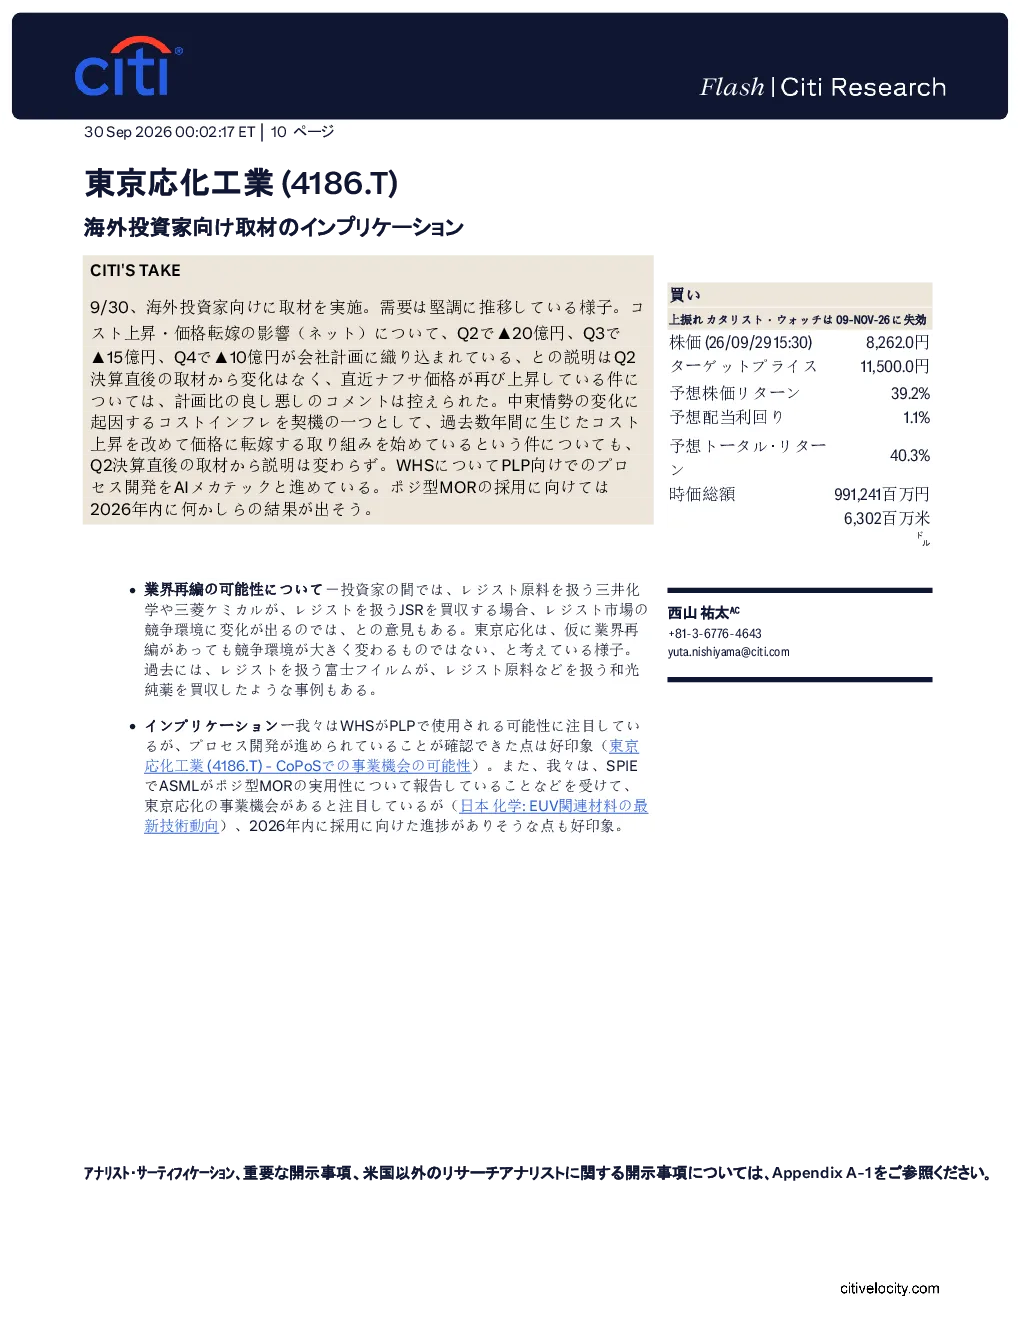
这份研报主要分析了东京应化工业的海外投资者调研情况。报告指出,尽管市场需求被海外投资者认为保持坚挺,但公司因成本上升(特别是纳فت价格上升)计划在Q2至Q4期间分别计入20亿、15亿和10亿日元的损失。公司正通过价格转嫁来应对过去几年的成本上涨。此外,东京应化工业与AIメカテック合作开发PLP用工艺,预计2026年内能采用POZ型MOR技术。
东京应化工业所在的赛道发展趋势如何?
东京应化工业所在的赛道主要涉及半导体材料中的树脂领域。报告提到,投资者认为三井化学或三菱化学可能收购JSR,从而改变树脂市场的竞争格局。但东京应化认为即使发生行业重组,竞争环境也不会有太大变化。历史上富士胶片收购和光纯药就是例证。
这份研报重点关注了东京应化工业的哪些方面?
研报重点关注东京应化工业的WHS业务进展和POZ型MOR技术的应用前景。报告显示,公司与AIメカテック合作开发PLP工艺,预计2026年内能取得成果。同时,公司正努力通过价格转嫁来应对成本上升带来的压力。
目前东京应化工业的市场现状如何?
目前东京应化工业面临成本上升的挑战,特别是纳فت价格上涨导致公司计划在Q2至Q4期间分别计入20亿、15亿和10亿日元的损失。但公司正积极通过价格转嫁来应对。此外,WHS业务与AIメカテック的合作开发以及POZ型MOR技术的应用前景是市场关注的焦点。
这份研报提示了哪些相关风险?
研报提示了几个风险点:首先是半导体市场回恢复迟可能影响公司业绩;其次是POZ型MOR技术的市场份额扩大可能不及预期;再者是原燃料成本持续上涨的压力。此外,树脂市场的底部回升速度可能慢于预期,以及公司高纯度化学药品的利润率改善也存在不确定性。
你可能感兴趣
花旗:东京应化工业(4186.T)会议对海外投资者的影响
花旗2026-09-30
花旗-日东纺:面向海外投资者调研的启示
花旗2026-09-29
花旗-日本特种化学品:JSR调研的启示
基础化工花旗2026-09-30
花旗紫金矿业(2899.HK)西藏巨龙铜业现场调研次日投资者会议要点
花旗2026-09-16
红包 华创AI新材料团队 东京应化 光刻材料全面高增 EUVArF同比 35 先进封装材料
未知机构2026-08-13
东京应化AI驱动光刻与封装材料高增
未知机构2026-08-13
红包 华创AI新材料团队 东京应化光刻材
未知机构2026-08-13
华泰科技黄乐平团队东京电子FY26Q1业绩不及预期AI相关设备投资节奏放
未知机构2025-08-03
花旗:国家统计局新发布二手房交易数据对中国房地产的启示
房地产花旗2026-09-16
花旗:TDK(6762.T)维持买入评级 AI服务器相关业务增长亦为核心催化
花旗2026-06-29