猜你想问
这份研报的核心内容是什么?
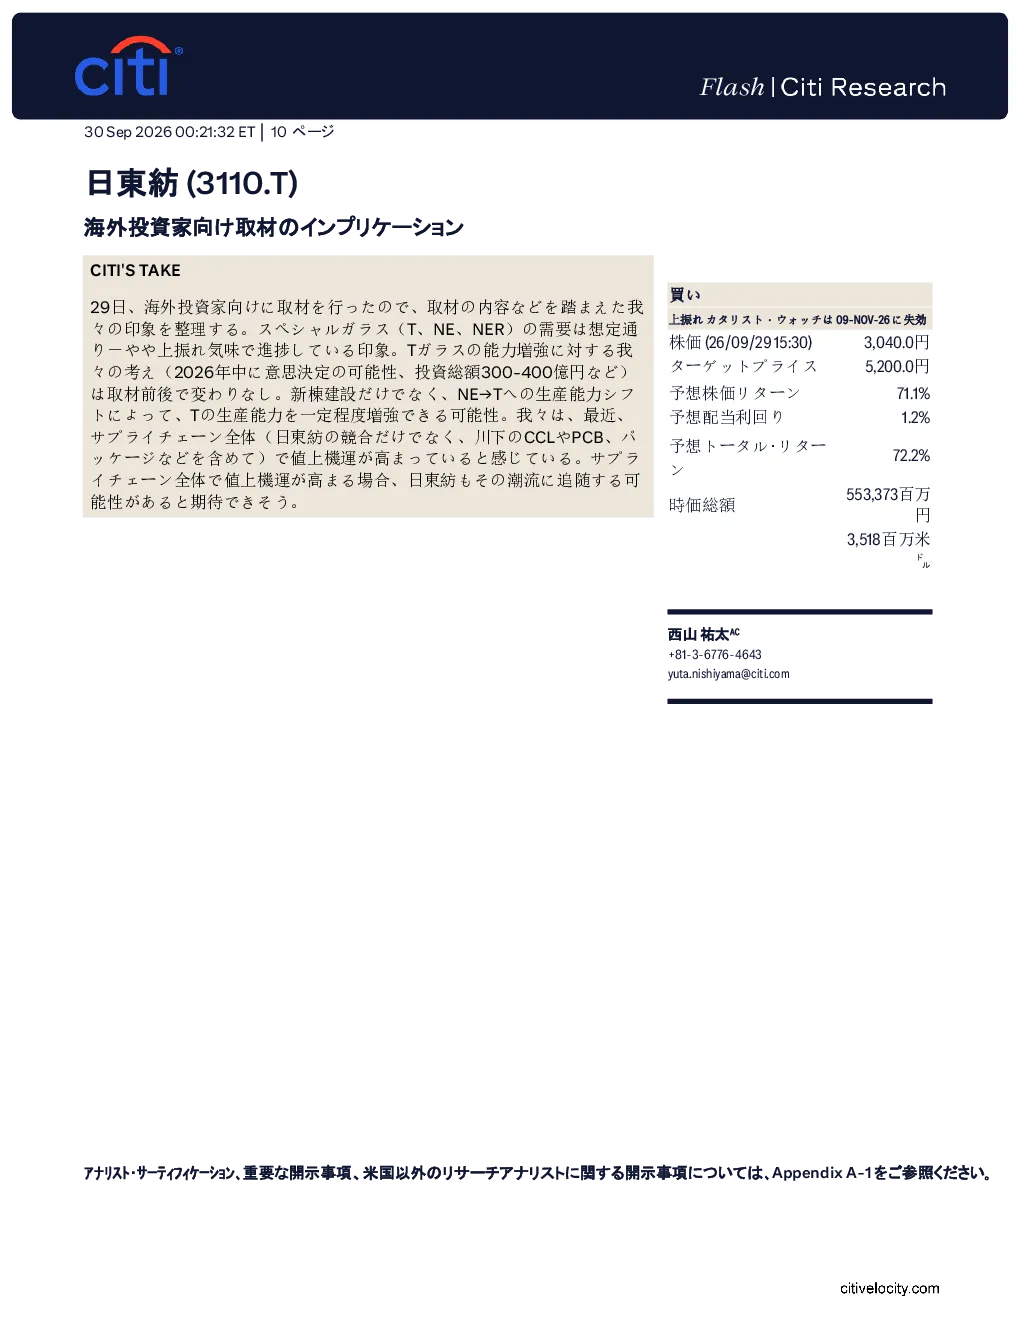
这份研报基于9月29日对海外投资者的调研,分析了日东纺特种玻璃(T、NE、NER)的需求情况。报告显示,特种玻璃需求正按预期稳步增长,特别是T玻璃能力增强的投资计划(2026年中可能实施,投资额300-400亿日元)保持不变。日东纺可能通过新建厂房和从NE到T的生产能力转移来增强T玻璃的产能。此外,整个供应链的升值情绪高涨,可能成为日东纺上涨的推动力。
特种玻璃行业的发展趋势如何?
特种玻璃行业正经历整体升值情绪高涨的时期,日东纺作为行业参与者有望从中受益。报告指出,供应链上下游企业均感受到升值压力,这可能促使日东纺采取相应措施。同时,AI相关材料的需求增长为特种玻璃行业带来发展机遇,日东纺的T玻璃投资和产能扩张正顺应这一趋势。未来,行业可能继续受益于技术进步和市场需求扩大。
研报重点分析了日东纺的哪些方面?
研报重点分析了日东纺特种玻璃的需求状况、产能扩张计划以及市场估值。报告强调T玻璃的投资和产能提升是关键增长点,并提及新厂房建设和产品转型(NE到T)的可能性。在估值方面,报告参考AI相关材料制造商的市盈率(20倍),结合日东纺的产能扩张预期和持续需求增长,设定了5,200日元的的目标价(基于2029年3月期预期)。
当前市场对日东纺的判断是什么?
市场对日东纺特种玻璃的需求持积极看法,认为其需求保持强劲态势。报告特别关注T玻璃的投资和产能扩张,认为这是公司未来增长的重要驱动力。同时,供应链整体的升值情绪也被视为日东纺的潜在上涨因素。整体而言,市场对日东纺的评估较为正面,但需关注其产能扩张和市场需求实现的实际情况。
研报提示了哪些风险因素?
报告指出日东纺面临多重风险,包括竞争加剧(产能提升、技术采用)、下一代玻璃开发延迟、产能扩张不及预期等下行风险。上行风险则涉及T和NER玻璃提价成功、NER玻璃普及加速、销量超预期以及股东回报政策变化。虽然定量模型将日东纺归类为高风险,但鉴于AI需求带来的市场关注度提升,报告认为未来波动性可能趋于稳定,不给予高风险评级。