猜你想问
柯尼卡美能达最新报告核心内容是什么?
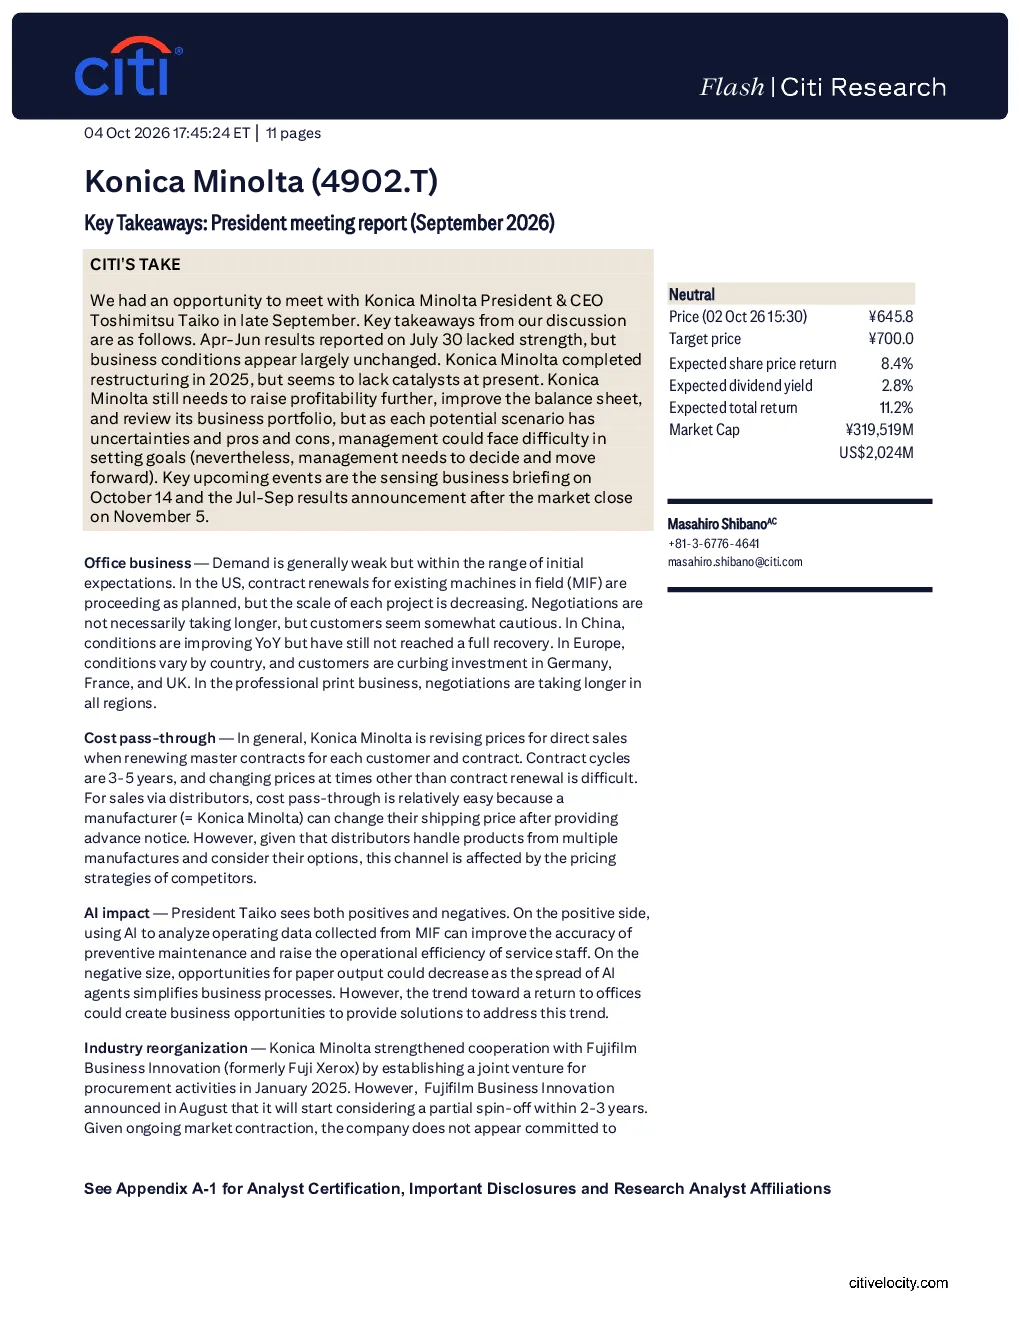
报告显示,Konica Minolta于2025年完成重组,但当前缺乏明确增长催化剂。2026年4-6月业绩表现疲软,但业务环境总体稳定。办公业务需求普遍疲软,美国合同续签按计划进行但规模减小,中国业务同比改善但未完全复苏,欧洲业务国家间差异明显,专业打印业务谈判周期延长。公司计划拓展行业板块,但该板块业务规模小、定义不清,医疗板块因ROIC低需进行盈利结构改革。总裁认为AI具有双重影响,可提升维护效率和运营效率,但也可能减少纸张输出机会。与富士胶片商业创新成立联合采购公司,但富士胶片商业创新考虑2-3年内进行部分分拆。
办公设备行业发展趋势如何?
办公设备行业需求普遍疲软,但仍在预期范围内。美国合同续签按计划进行,但项目规模减小;中国业务同比改善,但未完全复苏;欧洲业务国家间差异明显,德国、法国、英国客户投资谨慎。AI技术对行业具有双重影响,可提升维护效率和运营效率,但也可能减少纸张输出机会。办公室回归趋势可能带来相关解决方案业务机会。行业重组趋势明显,与富士胶片商业创新成立联合采购公司,但富士胶片商业创新考虑2-3年内进行部分分拆。
报告重点分析了哪些方向?
报告重点分析了Konica Minolta的业务板块表现,包括办公业务、成本传导、AI影响、行业重组和业务组合。办公业务方面,需求疲软但仍在预期范围内,美国合同续签按计划进行但规模减小,中国业务同比改善但未完全复苏,欧洲业务国家间差异明显,专业打印业务谈判周期延长。成本传导方面,直销业务因合同周期难以调整价格,分销渠道受竞争对手定价策略影响。AI影响方面,总裁认为AI可提升维护效率和运营效率,但也可能减少纸张输出机会。行业重组方面,与富士胶片商业创新成立联合采购公司,但富士胶片商业创新考虑2-3年内进行部分分拆。业务组合方面,计划拓展行业板块,但该板块业务规模小、定义不清,医疗板块因ROIC低需进行盈利结构改革。
当前市场现状如何判断?
当前市场现状显示,Konica Minolta完成重组后,缺乏明确的增长点,需要进一步提升盈利能力、改善资产负债表并重新评估业务组合。公司需在多个潜在方案中权衡利弊并制定明确目标。未来关注重点包括10月14日的传感业务说明会以及11月5日收盘后发布的7-9月业绩。公司估值相对较低,未来增长潜力取决于管理层能否有效推动业务改革并实现盈利提升。市场环境总体稳定,但公司面临诸多挑战,如办公设备价格下跌、为拓展新业务进行的并购、为改善资产负债表进行的股权融资等。
报告提示了哪些风险?
报告提示了上行风险和下行风险。上行风险包括大幅提高股息、持续成本削减计划、现有业务(数字化办公和工业业务)盈利能力提升、新业务贡献利润。下行风险包括办公设备价格下跌、为拓展新业务进行的并购、为改善资产负债表进行的股权融资。此外,公司计划拓展的行业板块业务规模小、定义不清,部分业务长期投资少,需更新业务部门思维。医疗板块因ROIC低需进行盈利结构改革。公司需在多个潜在方案中权衡利弊并制定明确目标,未来增长潜力取决于管理层能否有效推动业务改革并实现盈利提升。