猜你想问
德银研报对液化空气集团的最新分析有哪些核心内容?
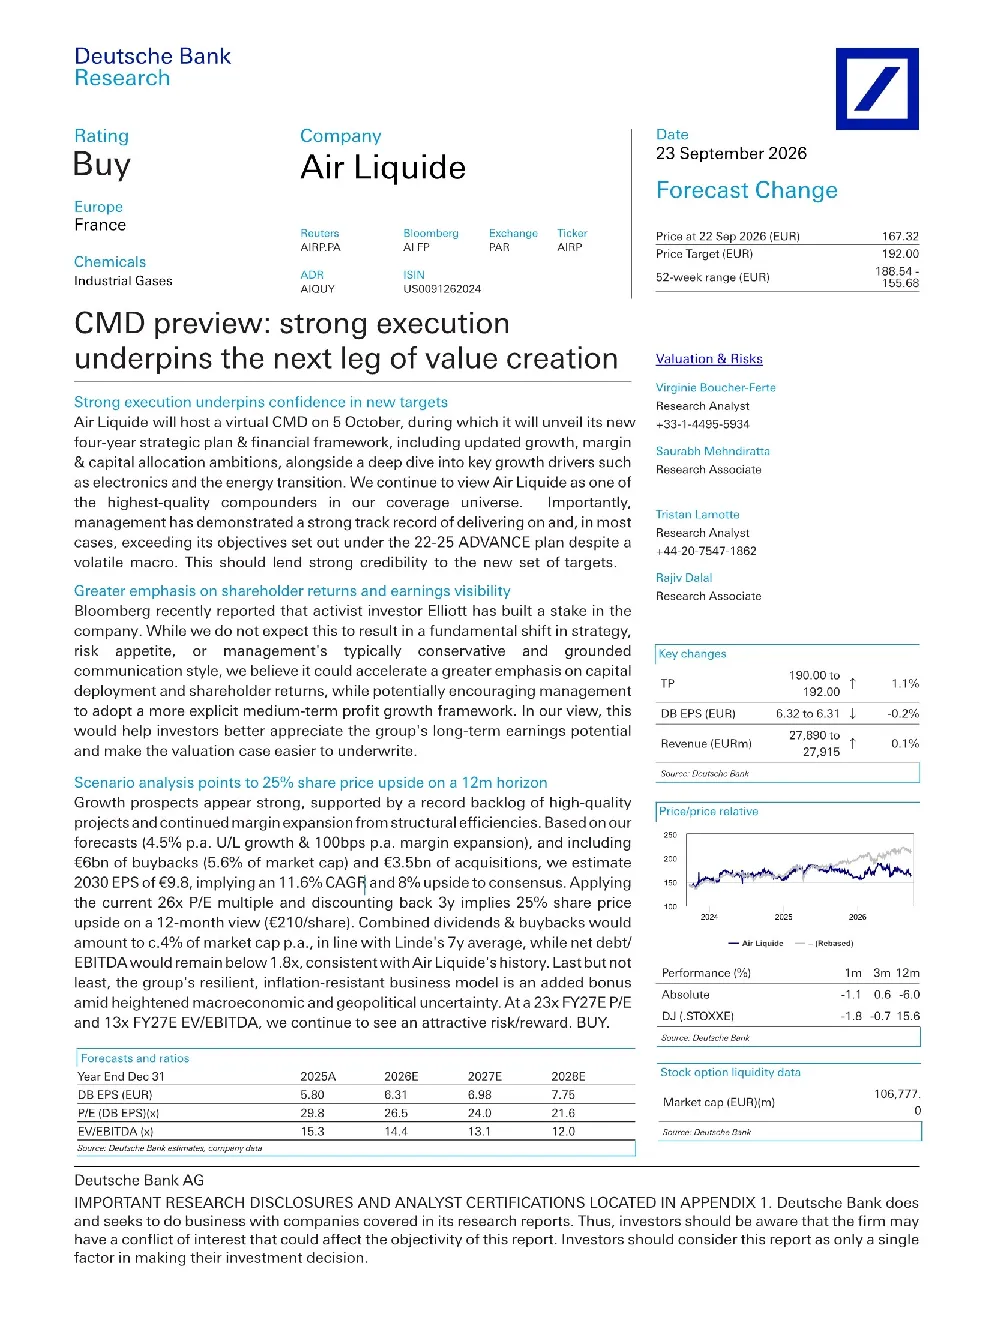
德意志银行最新研报指出,液化空气集团将在10月5日公布新的四年战略计划,包括增长、利润率及资本配置目标,并探讨电子业务和能源转型等关键增长驱动因素。报告强调集团在22-25年ADVANCE计划期间展现了强劲执行力,超额完成目标,为其新目标提供了可信度。预计集团将设定4-5%的可比销售额增长目标,电子业务增速加速至12%,未来四年利润率将扩大约40个基点。
液化空气集团所在的赛道/行业发展趋势如何?
液化空气集团所处的工业气体赛道正经历转型,电子业务成为关键增长点,目前约占集团销售额10%,但近期的投资决策中占比超过三分之一。电子业务项目活动在2026年上半年将显著加速,亚洲和EMEA地区七个新生产单元的启动将推动增长。同时,能源转型项目占比约25%,炼油用氢、二氧化碳捕获等领域存在巨大潜力,特别是在欧洲和中国市场。
德银研报重点关注液化空气集团的哪些方面?
德银研报重点关注液化空气集团的管理层执行力、电子业务发展及能源转型机遇。报告指出集团在宏观环境波动下仍超额完成ADVANCE计划目标,展现了强大的执行力。电子业务是近期投资决策的核心,未来12个月投资机会管道中约50%与之相关。能源转型项目占比约25%,包括氢能、二氧化碳捕获等,显示出长期增长潜力。
当前市场对液化空气集团的整体判断是什么?
市场对液化空气集团的整体判断积极,德银认为其是覆盖范围内最高质量的复合者之一。集团展现出强劲的执行力,并计划设定明确的增长和利润率目标。电子业务和能源转型成为关键增长驱动因素,预计未来四年利润率将扩大约40个基点。集团的业务模式具有弹性和抗通胀特性,在地缘政治和宏观经济不确定性加剧的背景下是一个加分项。
德银研报对液化空气集团存在哪些风险提示?
德银研报提示,尽管液化空气集团展现出强劲的增长潜力,但仍需关注地缘政治和宏观经济不确定性带来的风险。能源转型项目的推进受政策法规影响较大,例如欧洲氢能法规的完善程度将直接影响炼油用氢项目的进展。此外,二氧化碳捕获项目的可行性仍需进一步验证,部分项目处于可行性阶段,存在不确定性。集团在电子业务和能源转型领域的投资规模较大,需关注执行风险。