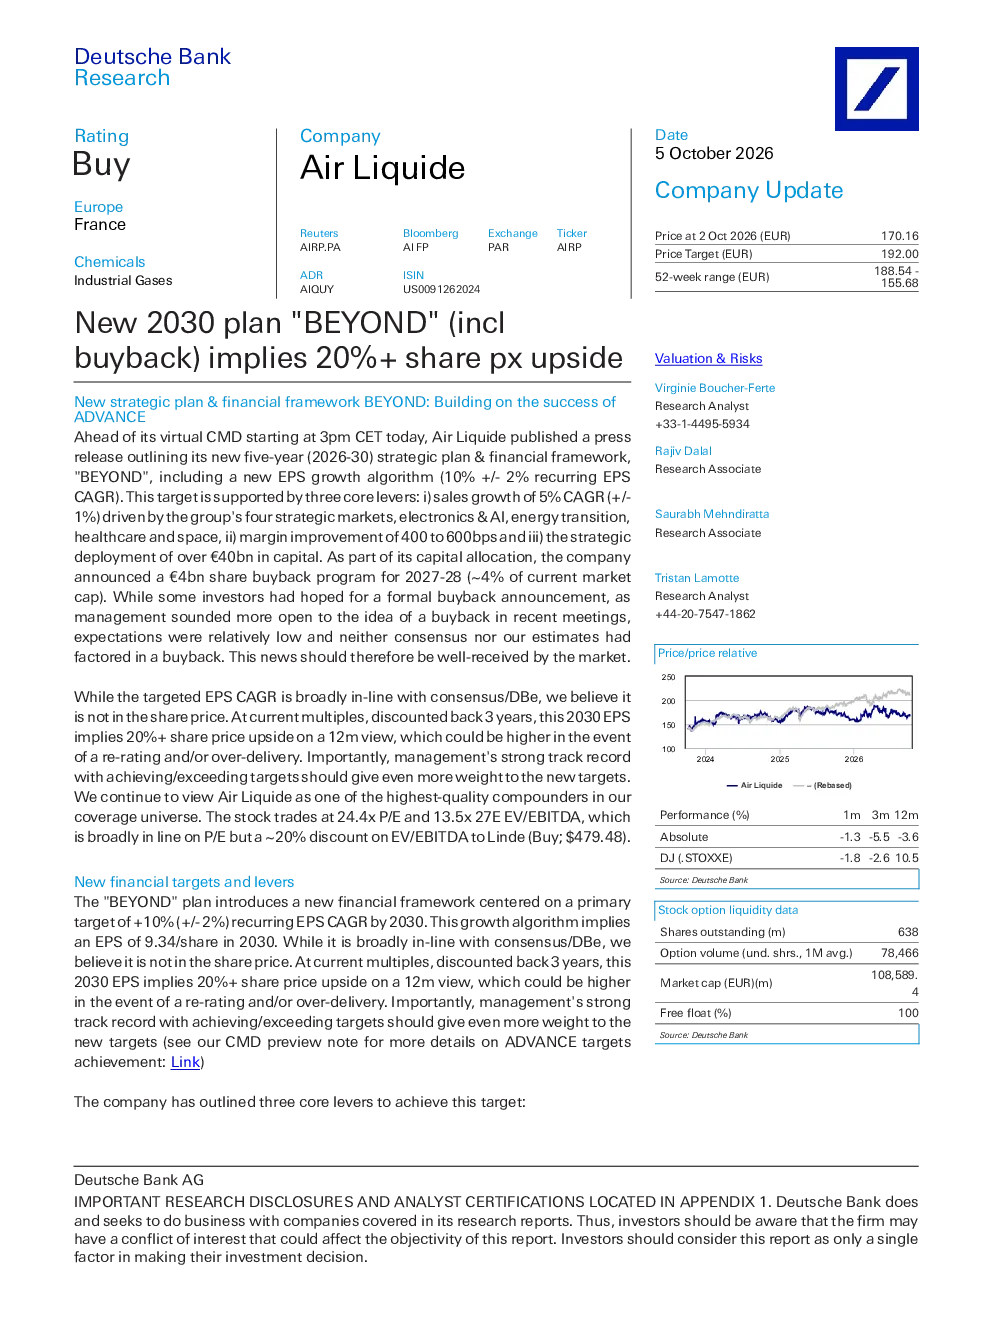
Air Liquide 发布了其新的五年战略计划(2026-2030)"BEYOND",包括 EPS 增长算法(10% +/- 2% 环绕性 EPSCAGR)和 2027-28 年 40 亿欧元股票回购计划(约占当前市值的 4%)。
- 核心目标:到 2030 年,EPS 环绕性增长率为 +10%,EPS 达到 9.34 欧元/股。
- 增长驱动因素:
- 销售增长:四个战略市场(电子产品和人工智能、能源转型、医疗保健和太空)的 5% CAGR 销售增长(+/-1%)。
- 利润率提升:400 至 600 个基点的利润率改善。
- 资本配置:超过 400 亿欧元的战略资本部署。
- 估值分析:当前市盈率为 24.4 倍,27E EV/EBITDA 为 13.5 倍,与林德基本一致,但 EV/EBITDA 相对林德低约 20%。
- 市场反应:鉴于市场对股票回购的预期相对较低,该消息预计将受到市场欢迎。
- 研究结论:Air Liquide 是覆盖范围内最高质量的复合者之一,新目标基于管理团队实现/超越目标的良好记录,12 个月展望下,2030 年 EPS 隐含 20%+ 的股价上行空间,若重新评级或超预期实现则可能更高。
- 环境目标:
- 到 2035 年,将范围 1 和 2 的二氧化碳排放量减少 33%(与 2020 年基线相比)。
- 维持到 2050 年实现碳中和的长期目标。
- 到 2030 年,将用水量减少 10%(与 2025 年基线相比)。