猜你想问
豆一期货市场最新走势如何?
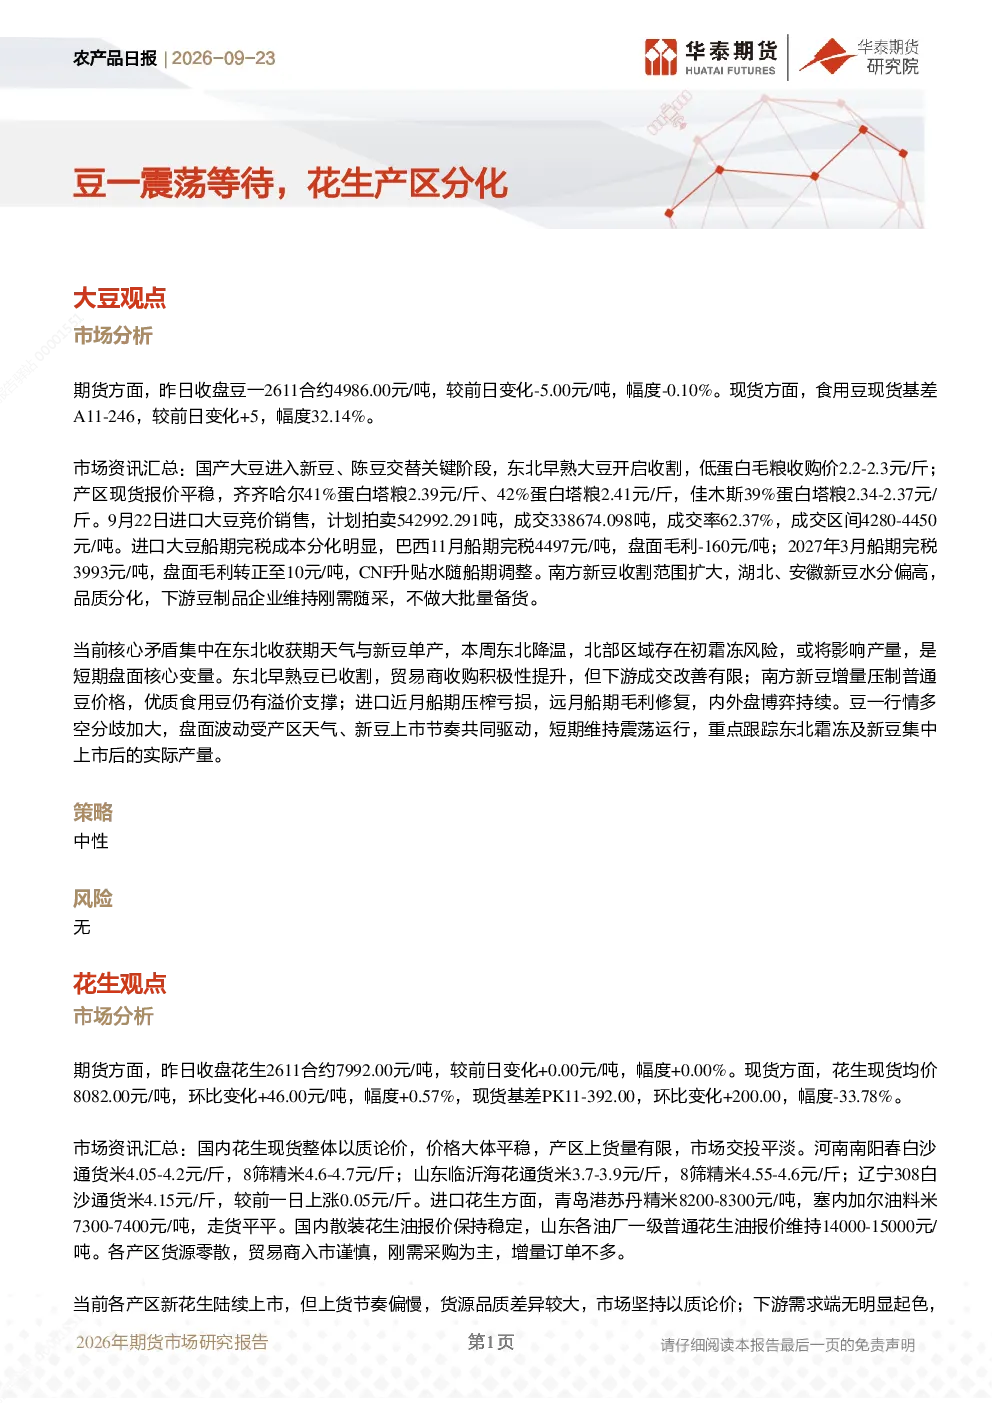
豆一主力合约2611收盘4986.00元/吨,下跌0.10%。现货方面,食用豆基差A11上涨32.14%至246,产区报价平稳,东北早熟大豆开始收割,低蛋白毛粮价2.2-2.3元/斤。国产大豆进入新陈豆交替阶段,东北产区报价稳定;9月22日进口大豆拍卖成交62.37%,成交区间4280-4450元/吨;南方新豆收割扩大,湖北、安徽水分偏高,下游刚需采购。东北收获期天气与新豆单产存在初霜冻风险,影响产量。贸易商收购积极性提升,但下游成交改善有限。南方新豆增量压制普通豆价格,优质食用豆溢价;进口近月船期压榨亏损,远月船期毛利修复,内外盘博弈持续。
花生市场当前价格趋势分析?
花生主力合约2611收盘7992.00元/吨,持平。现货方面,花生现货均价8082.00元/吨,上涨0.57%,基差PK11下降33.78%至392。国内花生现货以质论价,价格平稳,产区上货量有限,交投平淡;进口花生报价平稳,走货平平;国内花生油价格稳定,下游需求无明显起色。各产区新花生上市节奏偏慢,品质差异大,下游油厂拿货意愿不强,进口花生冲击有限。
2026年大豆市场发展前景如何?
2026年大豆市场核心矛盾在于东北收获期天气与新豆单产,存在初霜冻风险可能影响产量。国产大豆进入新陈豆交替阶段,东北产区报价稳定。进口大豆拍卖成交62.37%,成交区间4280-4450元/吨,南方新豆收割扩大但水分偏高,下游刚需采购。南方新豆增量压制普通豆价格,优质食用豆溢价;进口近月船期压榨亏损,远月船期毛利修复,内外盘博弈持续。贸易商收购积极性提升,但下游成交改善有限。
当前花生市场供需情况如何?
当前花生市场,国内现货以质论价,价格平稳,产区上货量有限,交投平淡。进口花生报价平稳,走货平平。国内花生油价格稳定,下游需求无明显起色。各产区新花生上市节奏偏慢,品质差异大,下游油厂拿货意愿不强。进口花生冲击有限,但整体市场供需相对平衡,价格驱动因素主要围绕品质差异和上市节奏展开。
本报告提示哪些投资风险?
本报告提示的主要风险在于大豆市场东北收获期天气对新豆单产的影响,存在初霜冻风险可能减产。此外,进口大豆拍卖成交情况及南方新豆收割进度对市场价格有显著影响,需关注内外盘博弈及下游采购行为变化。花生市场风险则在于新花生上市节奏和品质差异对下游油厂采购意愿的影响,以及进口花生潜在的冲击。报告基于公开信息编制,信息准确性不保证,观点仅供参考,不构成投资建议。