猜你想问
Ovintiv最新研报核心内容是什么?
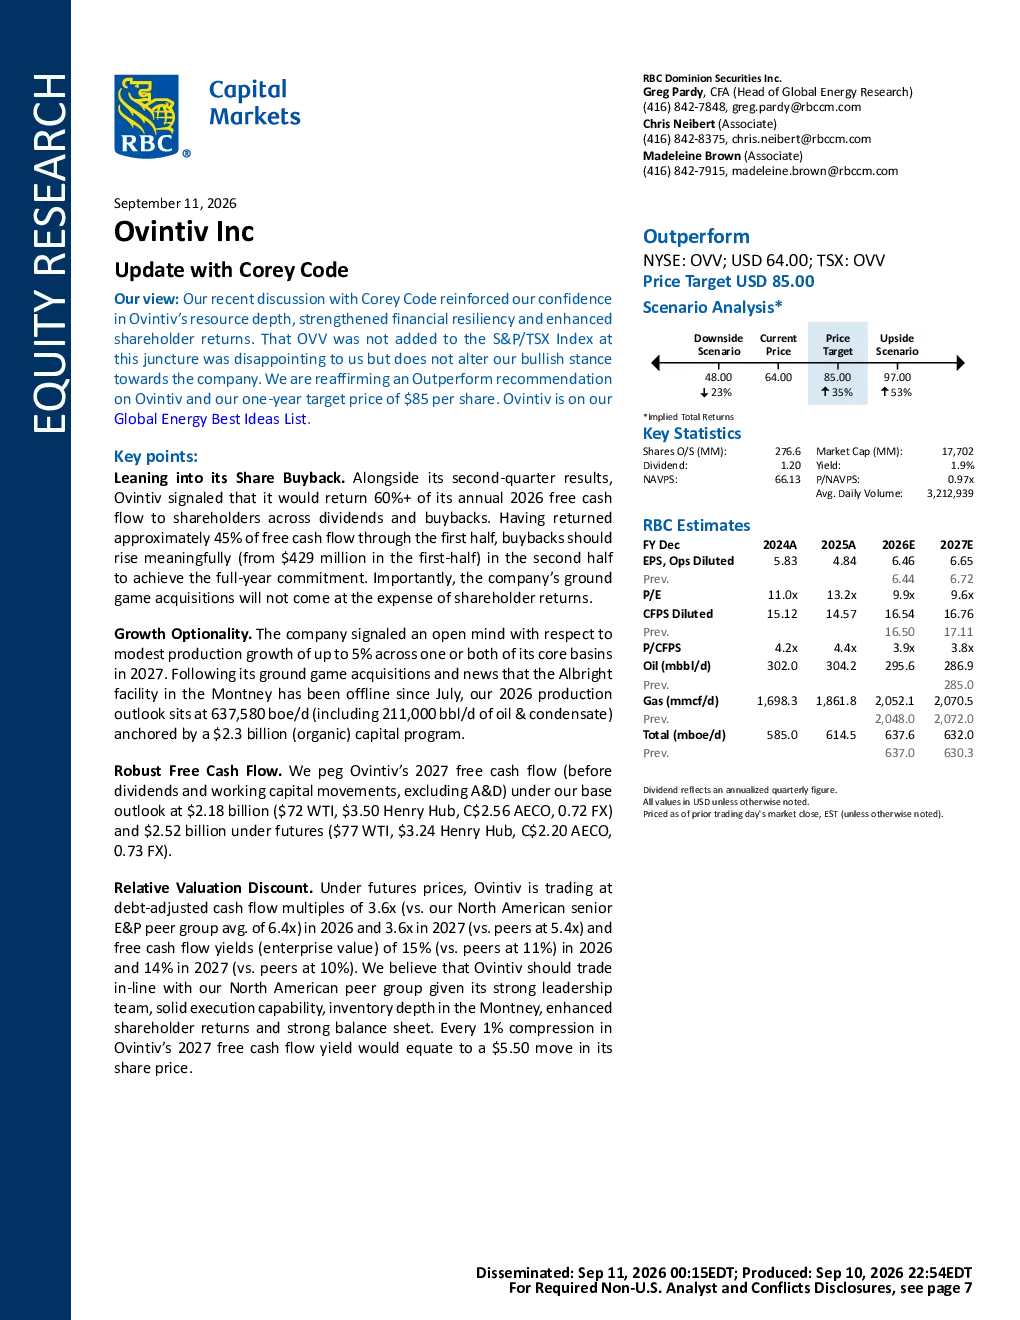
Ovintiv最新研报显示,公司资源深度、财务弹性和股东回报得到加强,分析师信心增强。尽管未被纳入S&P/TSX指数令人失望,但分析师仍维持看涨立场,重申‘跑赢市场’评级,并将一年目标价定为每股85美元。报告强调Ovintiv计划在2026年将60%以上自由现金流返还股东,通过股息和回购方式。
Ovintiv所在赛道行业发展趋势如何?
Ovintiv所处能源行业,报告指出其地缘政治收购不会损害股东回报。公司在蒙尼特和德克萨斯盆地拥有长期优质钻井库存,预计2026年生产637,580桶油当量/天。分析师认为Ovintiv估值相对北美同业略低,但应持平,其领导团队实力雄厚,资产负债表稳健支撑跑赢市场。
Ovintiv报告重点分析了哪些方向?
报告重点分析Ovintiv股东回报策略,计划2026年超60%自由现金流返还,2026-2027年自由现金流预期分别约22.4亿-29.7亿及21.8亿-25.2亿美元。公司生产预期2026年达637,580桶油当量/天,并考虑2027年核心盆地适度增长(最多5%)。报告还评估了公司长期钻井库存及估值水平。
当前Ovintiv市场现状如何被判断?
市场对Ovintiv未被纳入S&P/TSX指数反应失望,但分析师认为不影响看涨立场。公司维持‘跑赢市场’评级,目标价85美元。报告显示其财务弹性增强,计划高比例现金流返还,长期钻井库存充足。估值方面,虽低于北美同业但被低估,领导团队和资产负债表稳健,具备跑赢市场基础。
Ovintiv研报提示哪些风险?
研报未明确提示具体风险,但指出未被纳入S&P/TSX指数可能影响部分投资者信心。此外,地缘政治因素可能影响公司收购计划及长期生产预期。估值相对低估需关注市场变化,但报告强调公司财务稳健,长期钻井库存充足,领导团队执行力强,支撑其跑赢市场评级。
你可能感兴趣
天风新材料 行业更新 经与多方一线专家沟通 针对CPO致ccl
未知机构2026-09-17
莱特光电今日关于公司Q布业务询问较多我们与公司沟通更新如下具体情况欢迎
未知机构2025-12-22
天风新材料 行业更新 经与多方一线专家沟通 针对CPO致ccl降级传言的解读如下 未经允许请勿
未知机构2026-09-17
Sallie Mae:三季度前沟通与模型更新
德意志银行2026-09-25
海目星更新0316已获头部公司code推荐逻辑持续兑现中公司
未知机构2026-03-18
Claude Code从入门到精通:面向工程师与产品经理的AI编程完全指南
信息技术花叔&AI进化论-花生2026-04-01
CPO更新0709:英伟达沟通进展及产业展望
未知机构2026-07-09
pcb 链在涨什么 周末交流笔记欢迎沟通 --AI 新材料更新 0915
未知机构2026-09-15
医药信息更新【378】【科伦博泰】沟通核心要点小结
未知机构2023-07-06
了解当下的软件许可 _ Corey & Sullivan
信息技术Data Summit 2022 ( 2022数据峰会 )2022-06-02