猜你想问
Enghouse Systems Limited最新研报核心内容是什么?
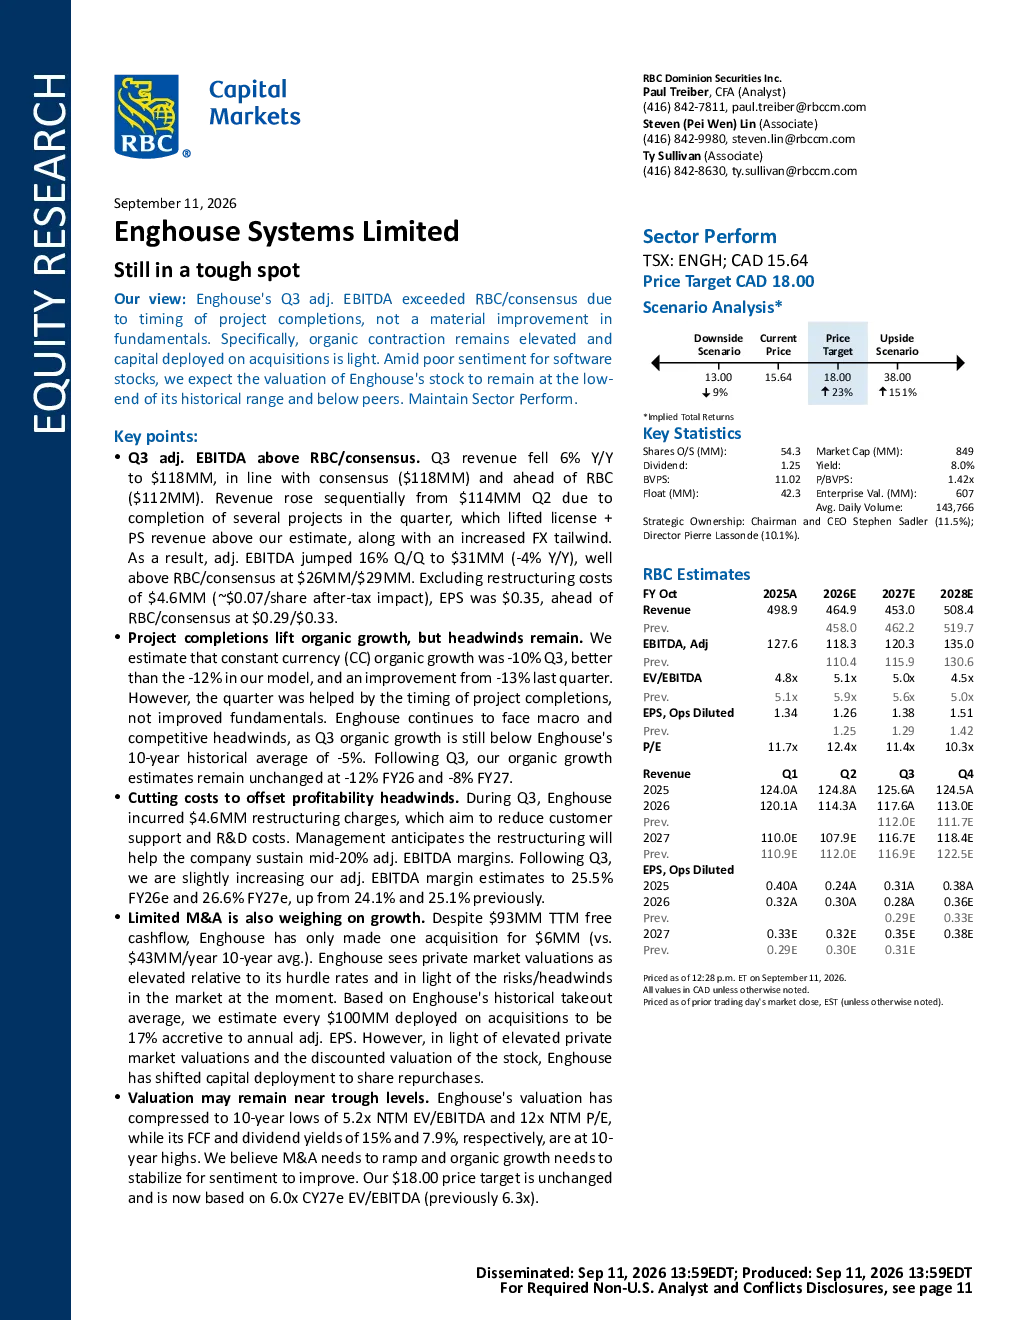
Enghouse Systems Limited最新研报显示,第三季度调整后EBITDA环比增长16%至3100万美元,超预期,但主要归因于项目完成时机,而非基本面改善。有机收缩仍存,收购资本部署有限。在软件股情绪不佳下,公司估值预计维持在历史低位,低于同行。研报维持行业表现评级。
软件行业发展趋势如何?
软件行业整体情绪不佳,Enghouse Systems Limited作为加拿大软件整合者,面临有机增长压力和估值挑战。报告指出,行业需加速并购整合,提升有机增长稳定性以改善估值。未来两年有机增长率预计在-8%至-12%之间,显示行业复苏仍需时日。
研报重点分析了哪些方面?
研报重点分析了Enghouse Systems Limited的财务表现和估值。第三季度EBITDA环比增长但同比下滑,有机增长持续为负。报告关注公司重组对利润率的潜在影响,以及600万美元收购与十年平均4300万美元的对比,揭示资本部署效率问题。
当前市场对Enghouse Systems Limited的判断是什么?
市场对Enghouse Systems Limited的判断偏向谨慎。报告指出其估值可能维持在历史低位,低于同行,主要因有机增长乏力及并购需求迫切。尽管第三季度超预期,但基本面对改善有限。股价目标定在18加元,基于2027年6倍EV/EBITDA估值。
研报提示了哪些风险?
研报提示Enghouse Systems Limited面临多重风险:有机增长持续收缩,可能拖累长期盈利能力;收购资本有限,限制业务扩张速度;软件行业整体情绪低迷,影响估值修复。此外,重组效果不及预期也可能影响利润率改善进程。
你可能感兴趣
Comba Telecom Systems Holdings Limited:产品过渡的不确定性和竞争依然不利
CSFB2013-08-27
处困境反转,盼新业务落地
电气设备国泰君安证券2016-04-11
Hydoo International Holding Limited:2016财年业绩不佳,但Hysoo 2018s仍提供良好的收益率
信息技术德意志银行2017-04-03
聚烯烃周报:需求恢复但仍难消化库存困境
国投期货2017-02-20
【华泰电新】风电:大宗再降价,估值仍便宜,关注困境反转环节———————
未知机构2022-06-21
统一中国(220 HK):仍处于困境
汇丰银行2014-04-22
新三板周报:做市制度一周年 流动性困境仍待解
上海证券2015-08-24
除PC外的其余业务仍陷困境
元大证券2016-08-18
沥青月报:需求仍面临旺季潜力与现实困境
弘业期货2025-08-08
工业硅半年报:产业现实困境未消弭 近期试筑底仍待夯实
建信期货2025-07-04