猜你想问
这份研报的核心内容是什么?
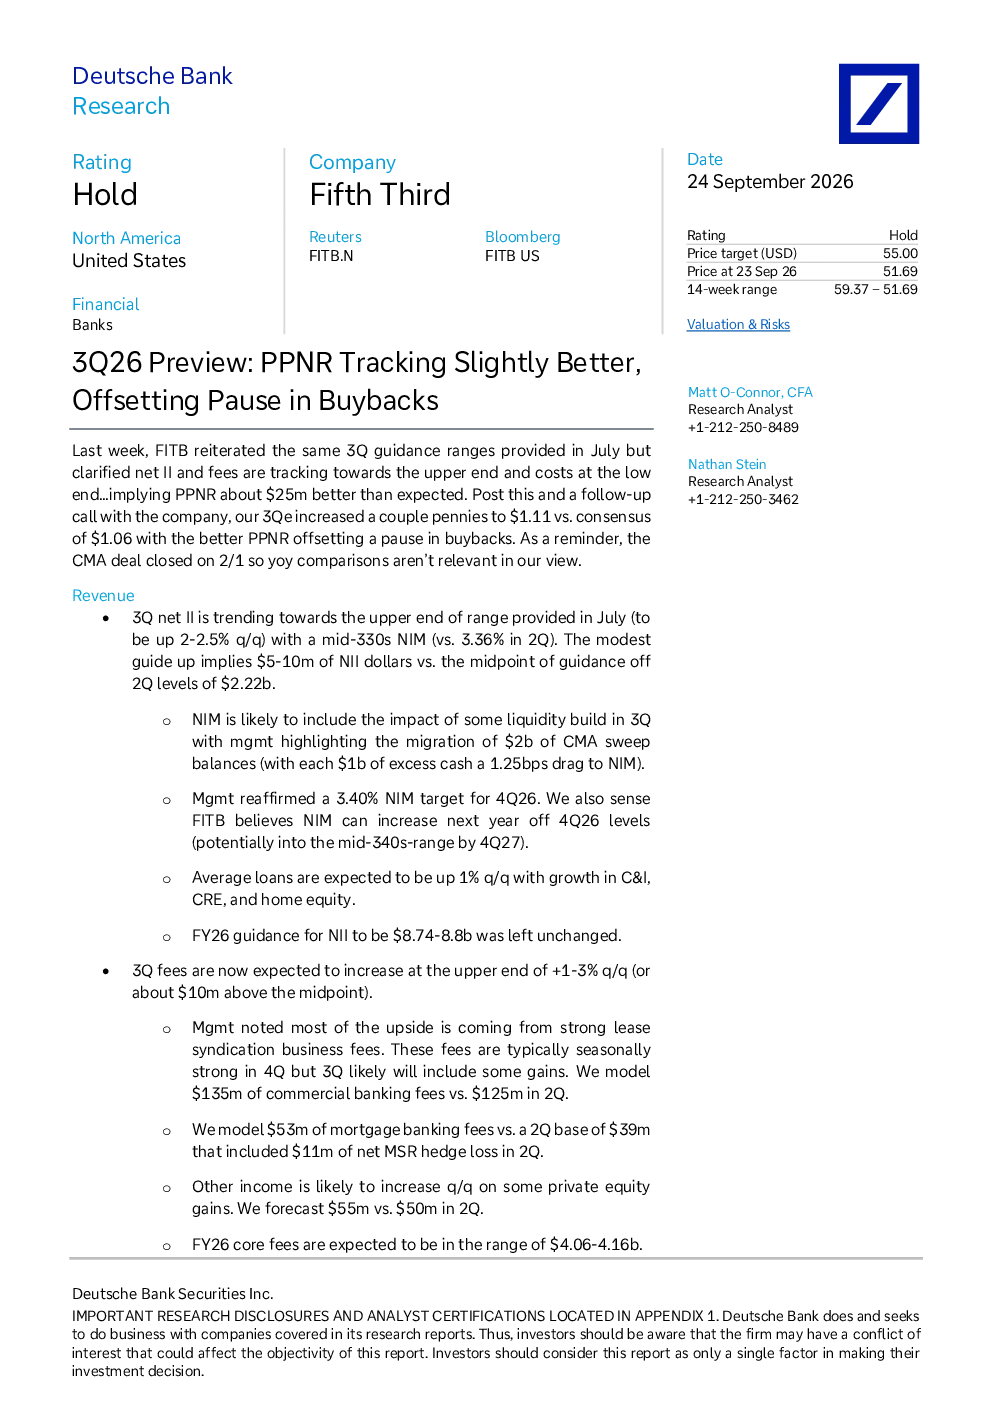
这份研报的核心内容是分析2026年第三季度Fifth Third的业绩展望。报告维持对该公司“持有”评级,目标价55.00美元。预计第三季度净利息收入环比增长2-2.5%,净息差约为3.36%,费用环比下降1-2%,非信贷损失预计在30-35个基点之间。报告指出,第三季度的净息差表现略好于预期,部分抵消了回购暂停的影响。
报告对相关赛道/行业的发展趋势有何分析?
报告未明确提及赛道/行业发展趋势,但分析了Fifth Third第三季度的具体业绩表现。预计第三季度净利息收入环比增长2-2.5%,主要增长来自租赁承销业务费用。费用环比下降1-2%,主要来自租赁承销业务费用。其他收入环比增长,主要来自私募股权收益。这些数据反映了银行业在当前经济环境下的经营状况和业务结构变化。
报告重点分析了哪些方向?
报告重点分析了Fifth Third第三季度的业绩预测和资本与股息政策。在业绩方面,预计净利息收入环比增长2-2.5%,净息差约为3.36%,费用环比下降1-2%,非信贷损失预计在30-35个基点之间。在资本与股息方面,由于利率上升对其他综合收益(AOCI)的影响以及并购费用,预计第三季度不会进行股票回购,但预计第四季度将恢复回购,金额为2000万美元。
报告对市场现状有何判断?
报告对Fifth Third的市场现状进行了分析,预计第三季度净息差表现略好于预期,部分抵消了回购暂停的影响。同时,报告维持对该公司“持有”评级和55.00美元的目标价。此外,报告还预测了2026财年的净利息收入和核心费用,预计净利息收入为88亿美元,核心费用为40.6-41.6亿美元,非信贷损失在30-40个基点之间,贷款损失准备金(LLR)将增加1亿美元,LLR/贷款比率将下降至1.62%。
研报提示了哪些风险?
报告提示的主要风险包括利率上升对其他综合收益(AOCI)的影响以及并购费用,这些因素导致预计第三季度不会进行股票回购。此外,报告还指出,预计2026财年非信贷损失在30-40个基点之间,贷款损失准备金(LLR)将增加1亿美元,虽然LLR/贷款比率将下降至1.62%,但仍需关注信贷风险的变化。这些风险因素可能影响公司的盈利能力和资本充足水平。