猜你想问
海吉亚医疗2026年Q1业绩表现如何?
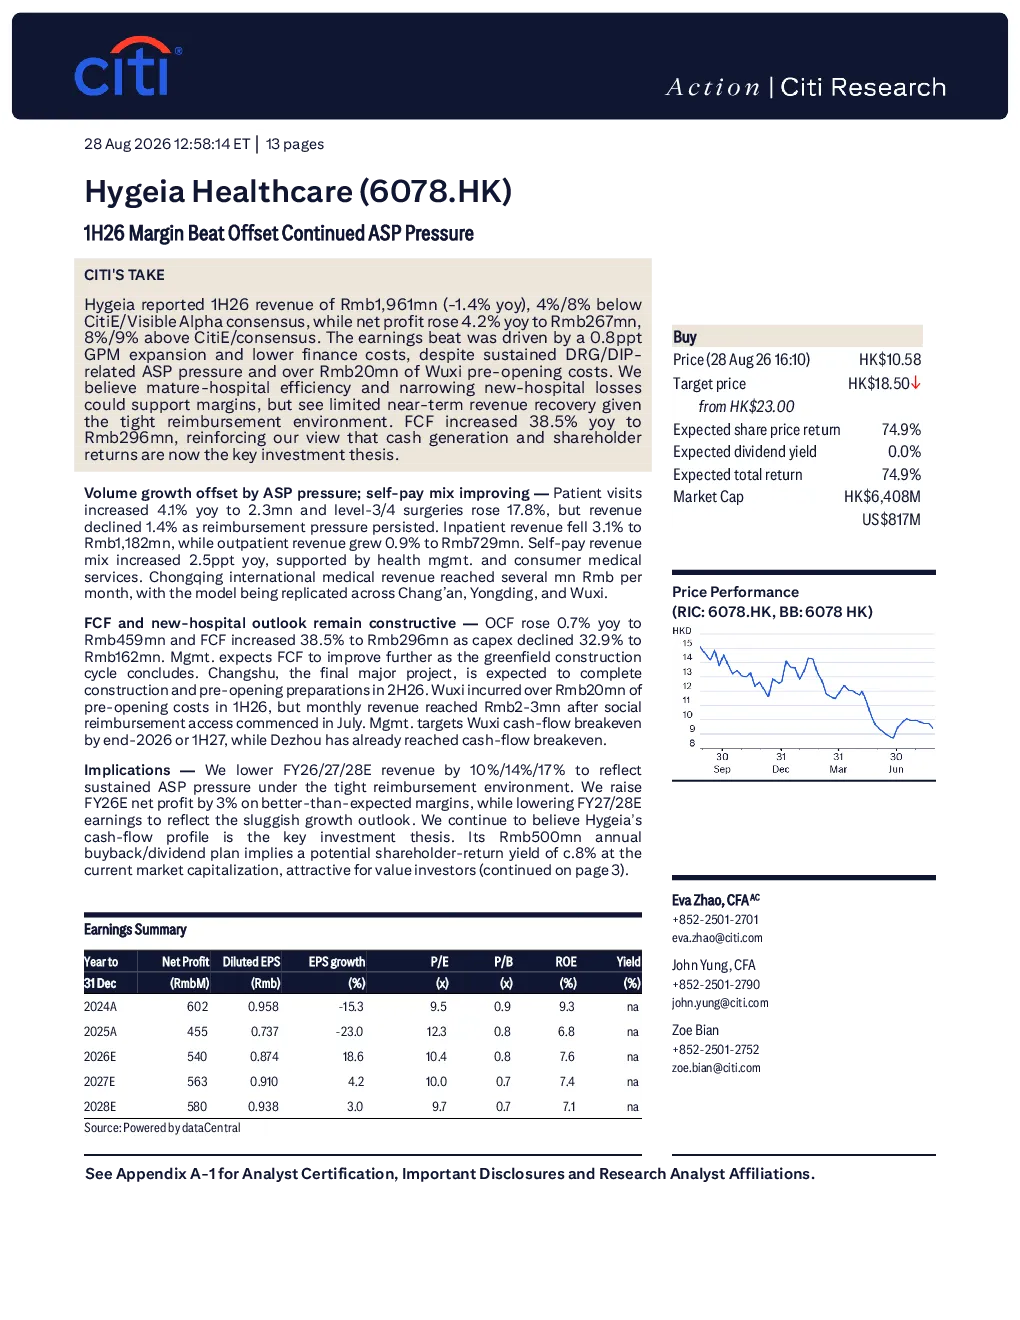
海吉亚医疗2026年第一季度营收196.1亿元人民币,同比-1.4%,低于预期;净利润同比增长4.2%至26.7亿元人民币,高于预期。业绩超预期主要得益于毛利率扩大0.8个百分点及财务成本降低。尽管面临持续的DRG/DIP相关平均售价压力及无锡院区预开成本,但成熟医院效率提升及新医院亏损收窄或有助于支撑利润率。
医疗行业DRG/DIP政策对医院盈利有何影响?
DRG/DIP政策通过按病种付费压缩了医院的平均售价空间,导致医院面临持续的价格压力。报告显示,海吉亚医疗虽然通过提升毛利率和降低财务成本部分抵消了该影响,但成熟医院效率提升及新医院亏损收窄是支撑利润率的关键。行业整体需通过提升运营效率和服务价值来适应支付改革。
报告主要关注海吉亚医疗哪些方面?
报告重点分析了海吉亚医疗的营收、利润、毛利率、现金流及医院运营效率。特别关注了成熟医院效率提升对新医院亏损收窄的带动作用,以及自由现金流大幅增长带来的现金产生能力。同时,报告也提及了无锡院区预开业成本及常熟、德州项目的进展情况。
当前医疗市场整体状况如何?
当前医疗市场面临支付政策调整和运营效率提升的双重挑战。海吉亚医疗的业绩显示,医院需在控制成本的同时,通过自付收入占比提升和国际化医疗服务(如重庆国际医疗)拓展收入来源。行业整体呈现分化,部分领先医院已实现现金流盈亏平衡,但新项目仍面临较大投入压力。
海吉亚医疗面临哪些潜在风险?
海吉亚医疗面临的主要风险包括DRG/DIP政策持续收紧导致平均售价进一步下降,新项目(如常熟、无锡)预开业成本超支或开业延迟影响现金流,以及宏观经济波动对自付收入占比的潜在冲击。此外,报告还提示,收入预期下调可能影响市场估值,需关注医院运营效率能否持续改善。
你可能感兴趣
严格控制成本以抵消ASP压力
交通运输招银国际2019-10-28
煤价下降抵消外购电挤压,上半年业绩超预期
公用事业财信证券2020-08-21
蒙牛2026年上半年业绩筑底回升,利润率持续提升
国证国际2026-09-09
JYP娱乐(035900 KS) 2Q25e预览:强劲的商品销售可能抵消利润率压力
汇丰银行2025-07-11
Plexus(PLXS.US)FQ3〜18业绩:强劲的收入增长被利润率压力所抵消
德意志银行2018-07-19
3-18财季业绩:强劲的收入增长被利润率压力所抵消
德意志银行2018-07-19
2026年第一季度回顾:收入强劲但利润率持续面临压力
德意志银行2026-05-27
2026年上半年水务行业回顾及展望报告:水利建设投资连续4年超万亿元,投资与成本压力背景下,水价改革有望进一步深化
公用事业联合资信评估2026-07-01
2023年上半年房企盈利能力报告—— 超半数房企净利润亏损,行业利润率持续探底
房地产克而瑞2023-09-28
港股公司信息更新报告:上半年业绩超预期,控费提效拉动经营利润率提升
开源证券2020-08-15