猜你想问
Hill & Smith研报核心内容是什么?
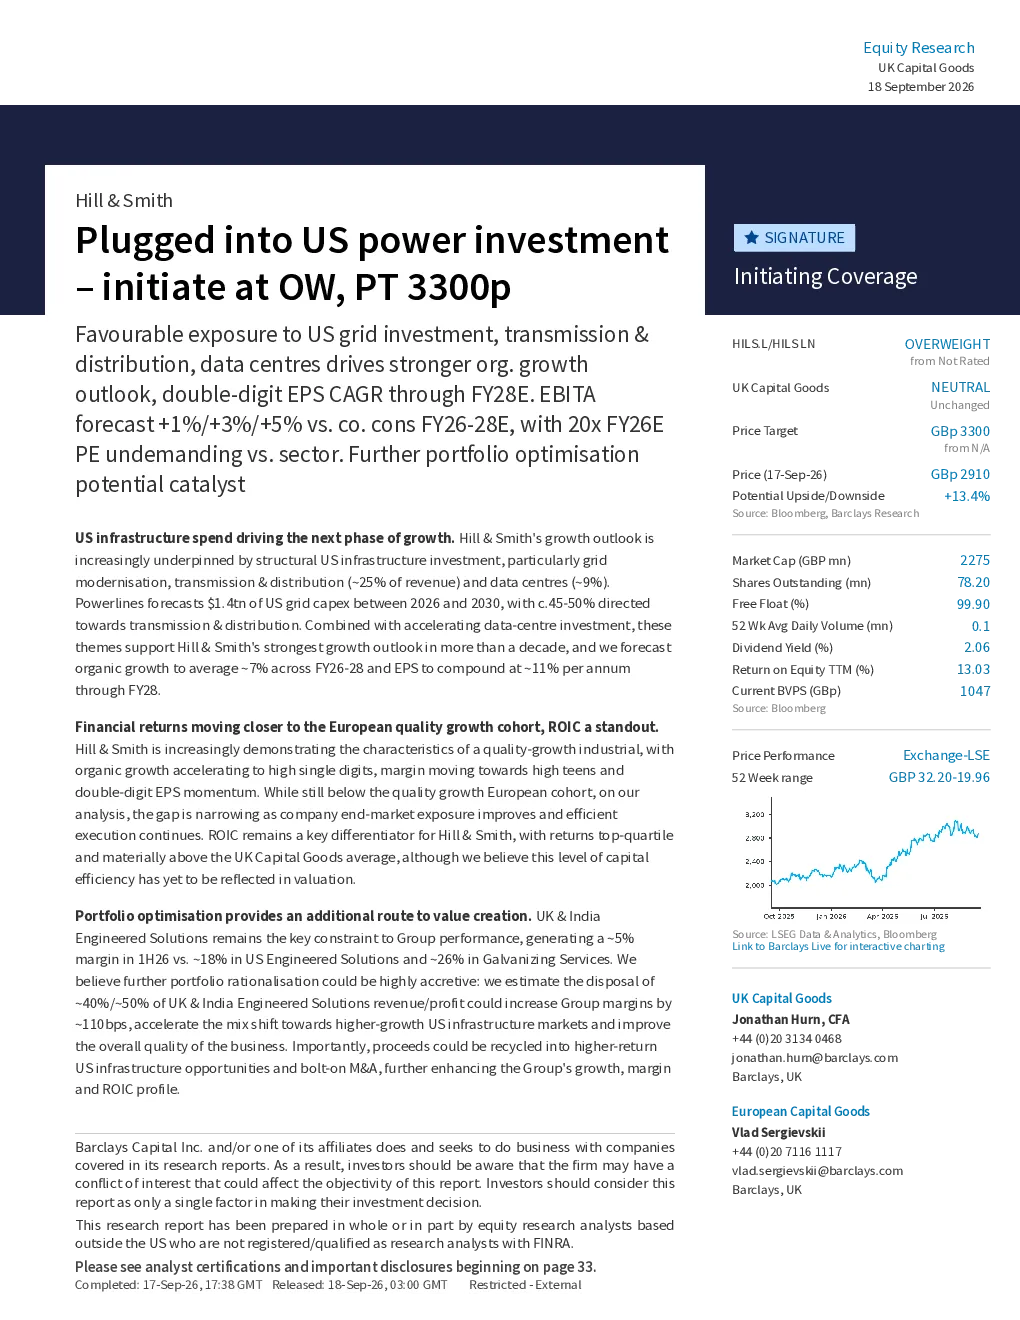
Hill & Smith正从多元化基础设施产品集团转型为以美国市场为主导、高利润率的复合型增长企业。其增长动力主要来自美国电网现代化、输配电和数据中心等结构性投资,预计未来几年将实现双位数 EPS 复合增长率。公司财务回报正逐渐接近欧洲优质增长股水平,ROIC 为突出亮点。通过优化组合,特别是剥离 UK & India 工程解决方案中低利润业务,有望进一步提升盈利能力和资本回报率。
美国电力投资行业发展趋势如何?
美国电网投资预计 2026-2030 年将达到 1.4 万亿美元,其中约 45-50% 用于输配电,预计 T&D 市场年复合增长率约 10%。Hill & Smith 的 US 业务收入占比 66%,EBITA 贡献率 84%,主要受益于该结构性投资。公司 Galvanizing Services 部门 EBITA 占比 38%,毛利率 26%,是重要的利润和现金流驱动因素。
报告重点分析了哪些方向?
报告重点分析了 Hill & Smith 的美国市场业务、电网现代化投资机会、输配电业务增长潜力以及 Galvanizing Services 的盈利能力。同时关注 UK & India 工程解决方案的低利润拖累问题,以及公司通过优化组合提升盈利和资本回报率的策略。报告还分析了公司未来几年的有机增长率和 EPS 复合增长率预期。
当前市场对 Hill & Smith 的判断如何?
Hill & Smith 公司估值具有吸引力,当前 EV/EBITA 为 15 倍,PE 为 20 倍,处于英国和欧洲资本品同行中位数水平。公司 ROIC 预计 2028 年达到 20%,远高于英国资本品行业平均水平(12%)。报告给予首次覆盖增持评级,目标价 3300p,隐含 13% 上行空间,对应 FY26E PE 23 倍,与行业平均持平。
研报提示了哪些风险?
研报提示的主要风险包括美国项目执行延迟、并购回报不及预期、UK & India 业务持续疲软以及原材料成本波动。此外,公司在美国市场的产能扩张和订单转化也可能面临不确定性。报告强调需关注公司如何通过分散化经营模式、聚焦高回报美国市场、持续优化组合来应对这些风险。