猜你想问
花旗研报如何评价中外制药的投资价值?
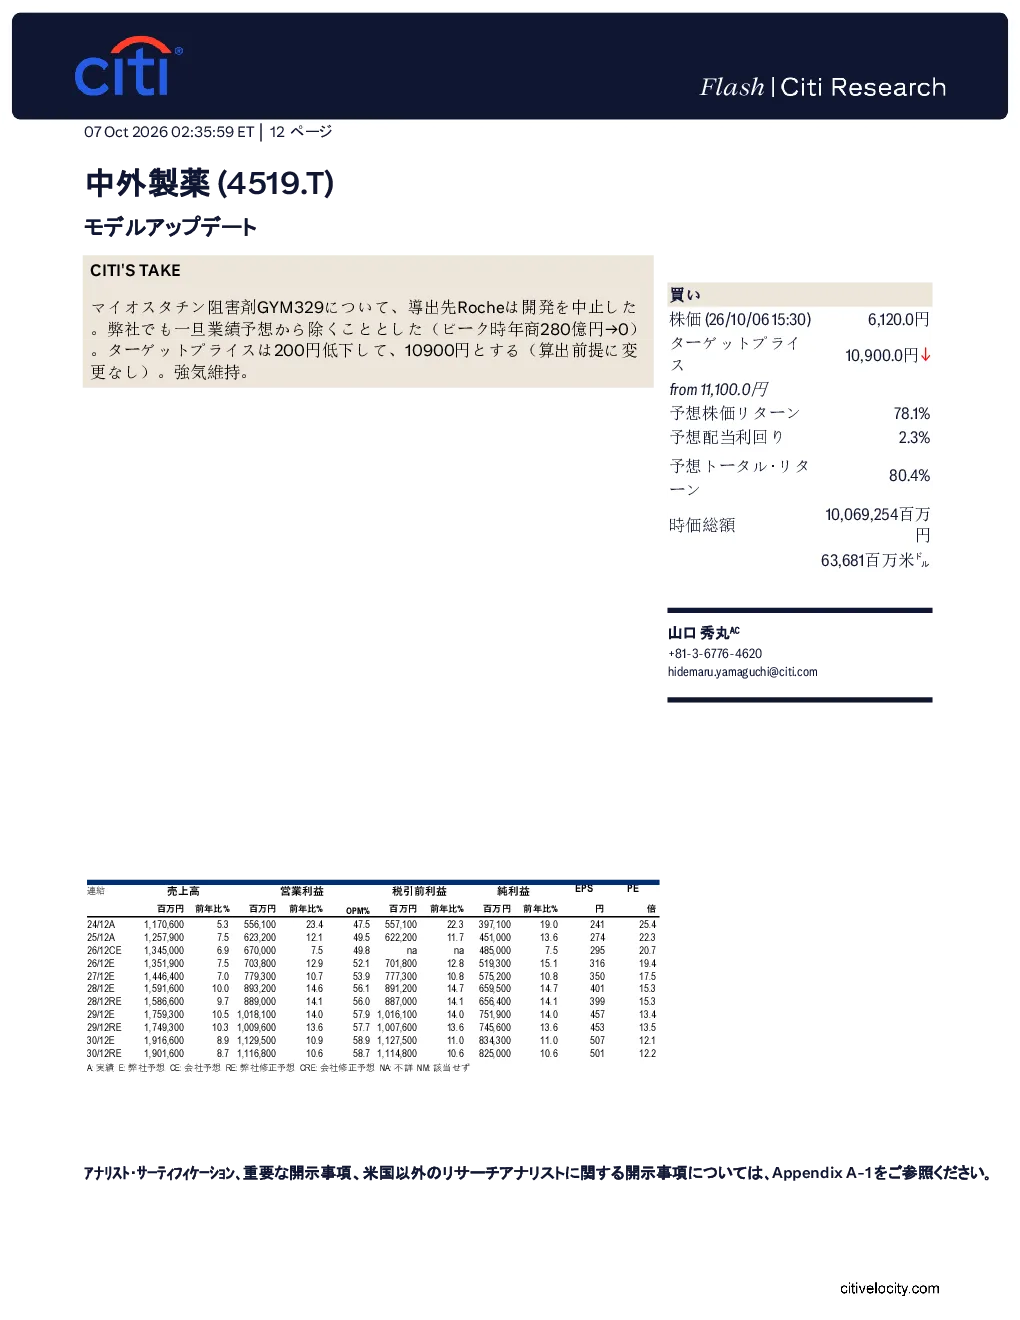
花旗研报给予中外制药“买(1)”的投资评级,目标价10,900日圆。主要增长动力来自自社开发的抗体药Acetemra和血友病治疗药Hemlibra。研报认为新药带来的成长潜力和创药能力是投资魅力所在,并对Atopic Dermatitis治疗药Nemluvio/Mitchga、2026年发售的口服GLP-1受体激动剂Foundayo以及Phase-1阶段的早期开发药品表示看好,认为其潜在价值尚未完全反映在股价中。
中外制药研报关注的赛道发展趋势如何?
研报关注中外制药所处的生物制药赛道,特别是抗体药和血友病治疗领域。Acetemra作为成长引擎,而Hemlibra已成为全球大型药品。未来重点关注Atopic Dermatitis治疗药Nemluvio/Mitchga、口服GLP-1受体激动剂Foundayo等新药上市情况,认为这些创新药有望推动公司业绩持续增长。生物制药行业整体仍处于创新高发期,中外制药凭借自研能力有望受益于行业发展趋势。
研报重点分析了中外制药的哪些方面?
研报重点分析了中外制药的核心产品Acetemra和Hemlibra的市场表现及未来潜力,同时关注了自社开发的Nemluvio/Mitchga、Foundayo等新药的临床进展和商业化预期。此外,研报还更新了业绩模型,删除了已中止开发的Myostatin阻碍剂GYM329相关预测,并对公司整体估值方法进行了说明,主要采用DCF法结合10年业绩预测进行评估。
当前中外制药的市场表现如何?
根据研报,中外制药的市场表现主要依托核心产品Hemlibra的稳定销售和Acetemra的持续增长。Hemlibra已成为全球大型药品,但面临生物仿制药竞争风险。Acetemra作为成长引擎,其市场拓展情况直接影响公司未来业绩。此外,Nemluvio/Mitchga、Foundayo等新药的市场表现将是未来关键变量,这些新药的上市和销售情况将决定公司能否维持当前增长势头。
研报提示了哪些主要风险?
研报提示的主要风险包括:Hemlibra销售未达预期可能影响公司业绩;Foundayo上市不顺利可能导致新药管线进展不及预期;群体与中外制药未来可能产生的战略分歧可能影响公司经营稳定性;生物仿制药的推出可能导致主力药品销量减少超预期。这些风险因素可能对公司股价和业绩产生负面影响,投资者需密切关注相关动态。