猜你想问
花旗对nexon的最新研报核心内容是什么?
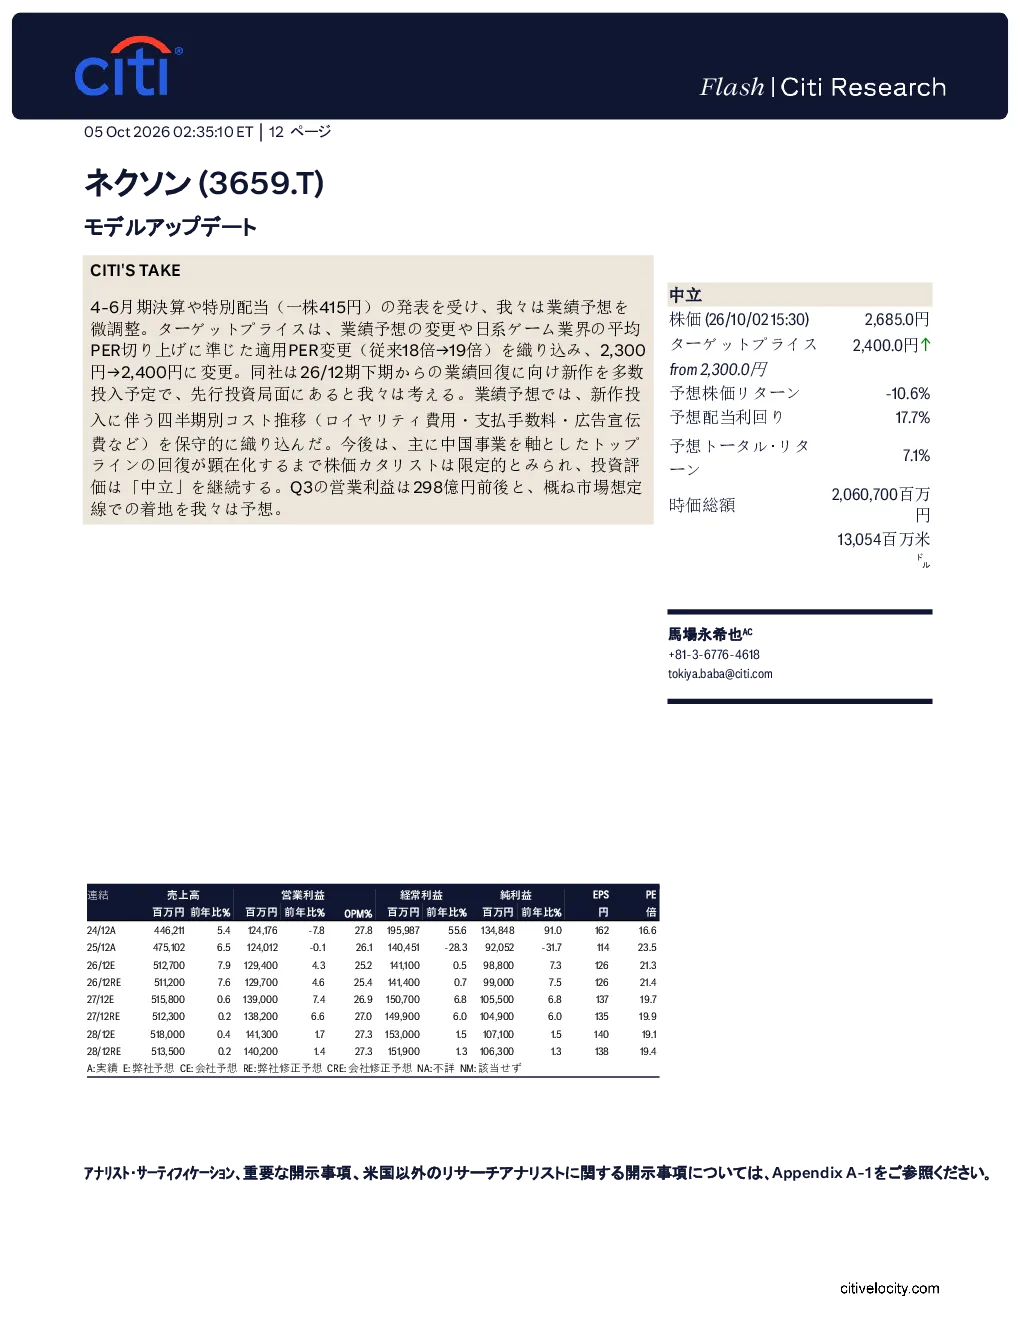
花旗对nexon的最新研报维持「中立」投资评级,并将目标价上调至2,400日元。报告主要基于4-6月期财报和特别配当(每股415日元)发布,微调了业绩预期,保守地纳入了新作游戏投入带来的成本上升。预计中国业务主导的营收复苏在显现前,股价上涨空间有限。
游戏赛道未来发展趋势如何?
游戏赛道未来发展趋势中,IP驱动的收益结构如nexon的「 MapleStory」和「FC Online」受到肯定,但中国业务「 Arad's Legend」的盈利增长前景存在不确定性。行业整体需关注新作游戏的市场表现和核心IP的持续盈利能力,以及中国市场的复苏情况。
研报重点分析了哪些方面?
研报重点分析了nexon的IP资产利用效率,特别是「 MapleStory」和「FC Online」的收益贡献,同时指出了中国业务「 Arad's Legend」盈利增长的不确定性。此外,报告还评估了新作游戏的市场表现潜力,以及PER估值方法对目标价的影响。
当前市场对nexon的判断是什么?
当前市场对nexon的判断是维持「中立」评级,预计Q3营业利润约298亿日元,接近市场预期。市场关注点在于中国业务的复苏进程和新作游戏的业绩贡献,认为在上述因素明朗化前,股价上涨动力有限。
研报提示了哪些风险因素?
研报提示的主要风险因素包括:「 MapleStory」和「 Arad's Legend」的业绩贡献不及预期、新作游戏的市场表现不确定性、营业费用大幅增加、软件开发中的评估损失风险,以及与其他娱乐方式的竞争加剧等。外部风险则需关注行业竞争加剧的影响。
你可能感兴趣
花旗:大波特兰庄园(GPEG.L)模型更新
花旗2026-10-06
花旗:哈德逊太平洋属性(HPP.N)模型更新
花旗2026-10-06
花旗:中外制药(4519.T):业绩模型更新
花旗2026-10-07
花旗:Fertiglobe PLC(FERTIGLB.AD)模型更新
花旗2026-10-08
花旗:进步软件(PRGS.O)后F3Q26模型更新
花旗2026-10-01
花旗-日立(6501.T):模型更新
花旗2026-10-04
花旗:扩展能源公司(EXE.O)2027年资本支出可选性、CEO在即——模型更新
花旗2026-10-05
花旗-第一量子矿物有限公司(FM.TO):Cobre Panama铜矿只有50%计入我们的模型
花旗2026-09-30
花旗_区域资源公司(RRC.N):财报前思想和模型修订
花旗2026-10-07
人工智能——花旗推理前沿:模型、机器人与内部算力释放
信息技术花旗2026-07-10