猜你想问
这份研报主要分析了Nextpower Inc的哪些内容?
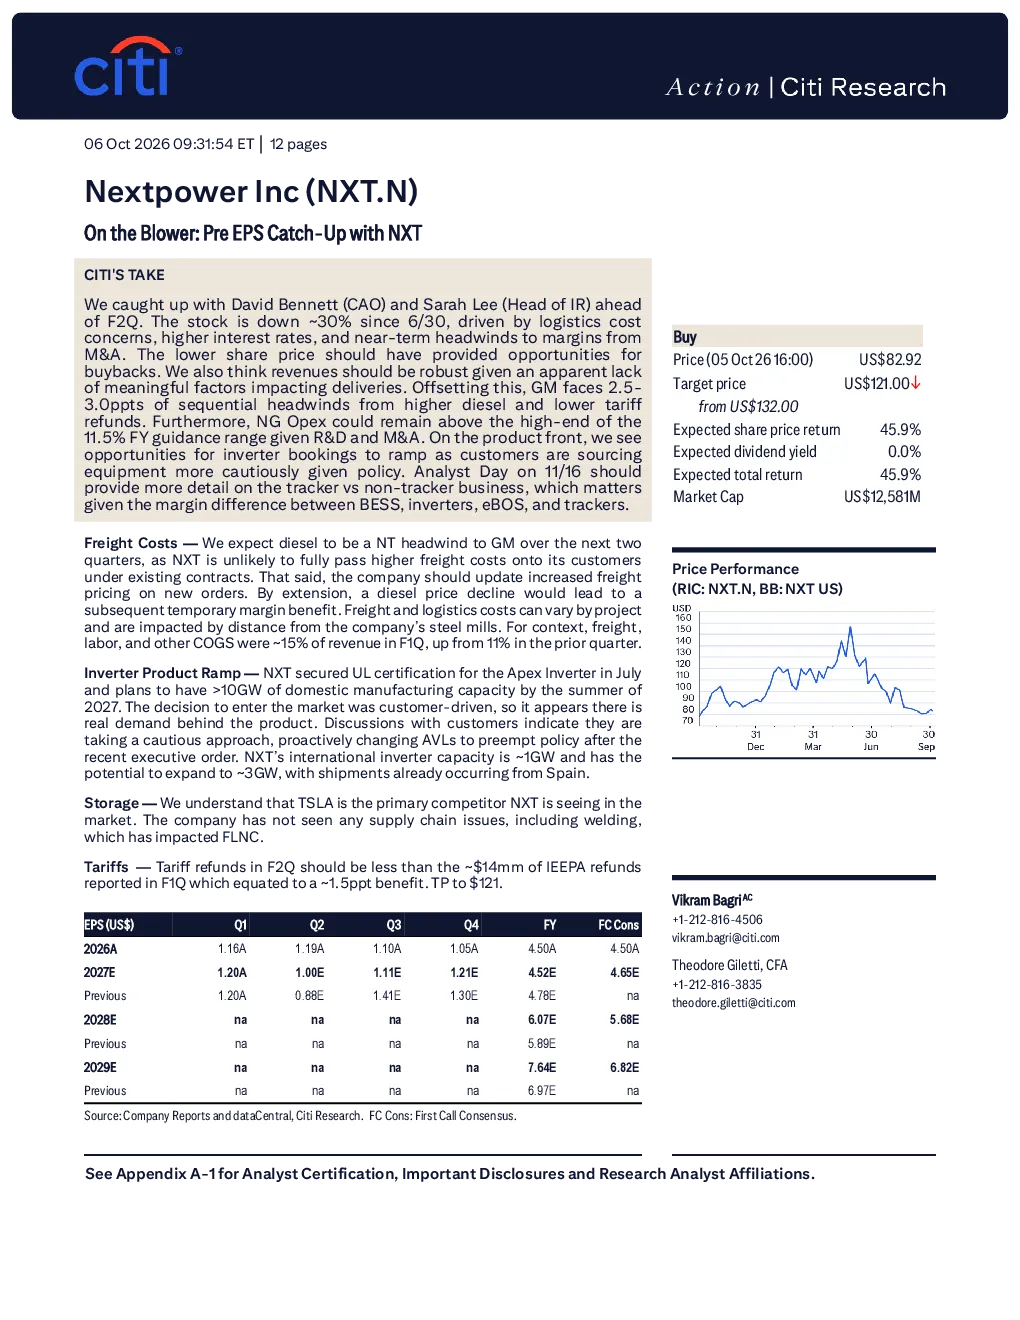
这份研报主要分析了Nextpower Inc(NXT.N)的最新股价表现、业务发展、财务预测以及投资策略。报告指出,公司股价自6月30日以来下跌约30%,主要受物流成本、利率上升和并购影响。分析师认为较低股价为股票回购提供了机会,公司收入应保持稳健。报告还详细分析了逆变器产品的产能扩张、储能业务的竞争格局、关税影响以及分析师日的预期内容。此外,报告更新了公司收入、SG&A等财务预测,并给出了买入评级,强调了公司在光伏跟踪器市场的全球领导地位和未来发展方向。
光伏跟踪器赛道目前的发展趋势如何?
光伏跟踪器赛道目前呈现快速增长态势,市场竞争激烈。Nextpower Inc作为全球领导者,正积极扩展至电力转换、基础、光伏组件框架和机器人等领域。报告指出,逆变器产品逐步扩大产能,并计划在2027年夏季前拥有超过10GW的国内制造产能。同时,储能业务面临特斯拉等主要竞争对手,但公司尚未遇到供应链问题。整体来看,光伏跟踪器市场前景广阔,但企业需应对物流成本、利率上升等挑战,并保持技术领先和成本控制能力。
研报重点分析了Nextpower Inc的哪些业务方向?
研报重点分析了Nextpower Inc的逆变器、储能和跟踪器三大业务方向。在逆变器方面,公司获得了Apex逆变器的UL认证,并计划扩大国内产能至10GW以上,国际产能也有望从1GW扩大至3GW。在储能业务方面,报告指出特斯拉是主要竞争对手,但Nextpower Inc尚未遇到供应链问题。跟踪器业务方面,公司已建立全球领先地位,并计划进一步扩展。此外,报告还关注了公司并购带来的短期利润率压力以及长期研发投资前景。
目前光伏行业的市场现状如何?
目前光伏行业市场现状呈现机遇与挑战并存的局面。一方面,随着全球对可再生能源的需求增加,光伏装机量持续增长,为行业带来广阔发展空间。另一方面,企业面临物流成本上升、利率上升以及并购带来的短期利润率压力。报告指出,Nextpower Inc的运费、劳动力和其他制造成本在F1Q中约为收入的15%,高于上一季度。同时,公司需应对柴油价格上涨、关税退款减少等不利因素。但整体来看,行业长期发展前景乐观,企业需积极应对短期挑战以保持竞争力。
研报提示了哪些投资风险?
研报提示了Nextpower Inc面临的多重投资风险。首先,公司股价受物流成本、利率上升和并购影响较大,存在波动风险。其次,运费和物流成本因项目而异,可能对公司利润率产生不利影响。此外,储能业务面临特斯拉等竞争对手,需持续提升技术优势。关税方面,F2Q中的退款可能少于F1Q,影响短期收益。最后,报告指出定量模型将公司股票评为高风险,尽管定性因素不支持这一评级,但仍需关注市场竞争、成本控制等风险因素。