猜你想问
这份研报主要分析了什么内容?
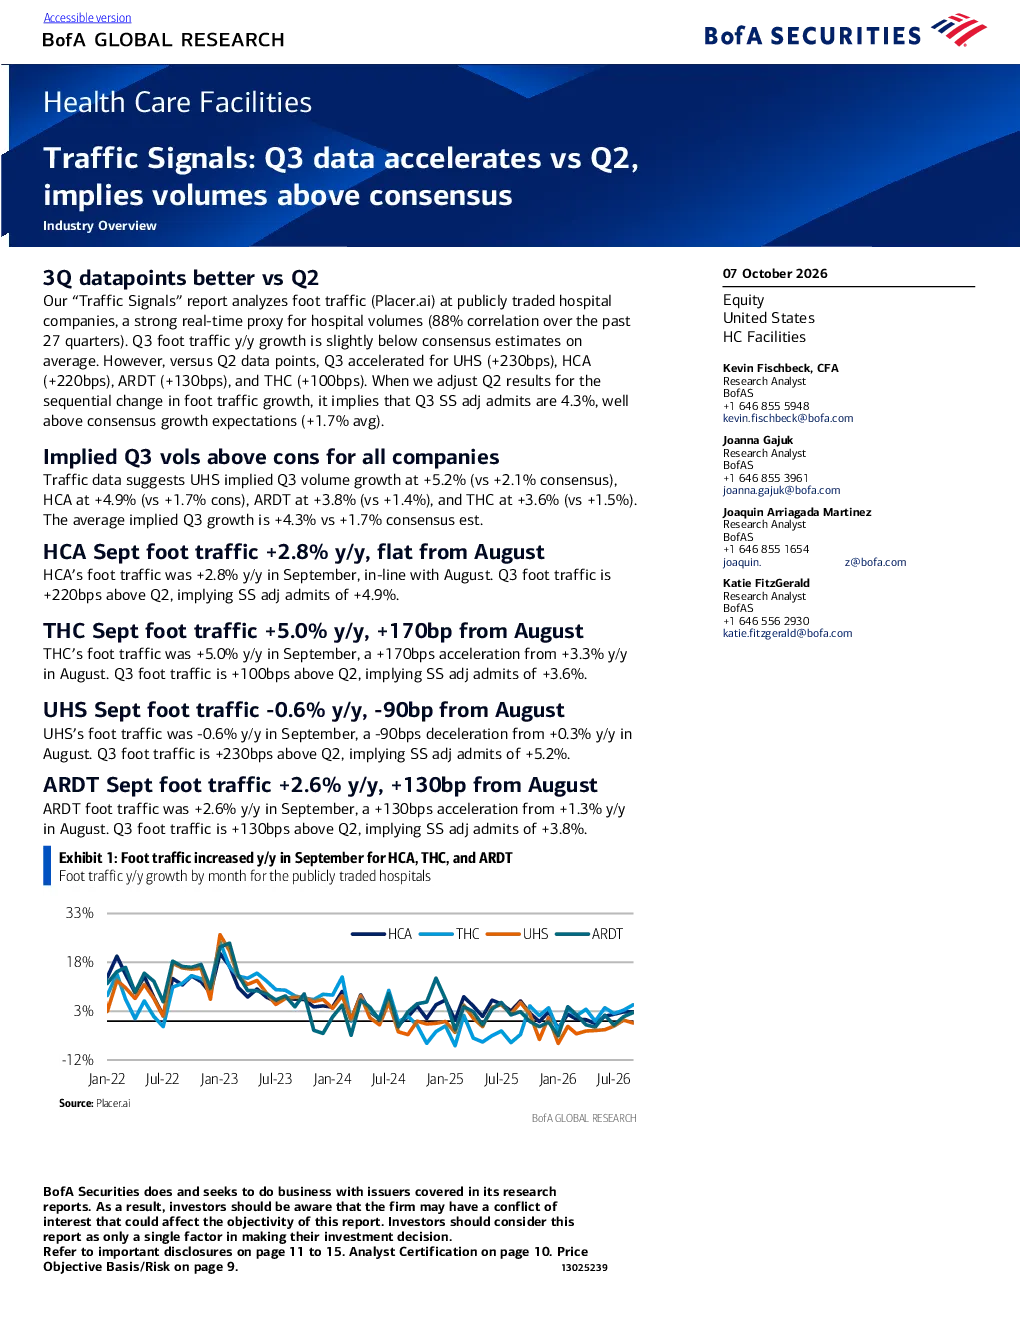
这份研报通过分析Placer.ai提供的公立医院脚流量数据,评估了2026年第三季度医院就诊量。数据显示,第三季度脚流量同比增长略低于市场预期,但与第二季度相比有所加速。报告重点关注了UHS、HCA、ARDT和THC四家公司的就诊量增长情况,其中这些公司的脚流量同比增长分别加速了230、220、130和100个基点,暗示着第三季度调整后的入院量同比增长4.3%,高于市场预期的1.7%。具体来看,UHS、HCA、ARDT和THC第三季度的就诊量同比增长分别为5.2%、4.9%、3.8%和3.6%,均高于市场预期。报告还分析了各公司在不同州的就诊量增长情况,并指出Placer.ai数据存在一定的局限性,例如未区分住院和门诊数据,以及未涵盖部分医院市场等。最后,报告对四家公司进行了估值,并提出了各自的买入目标价。
医疗保健设施行业的发展趋势如何?
根据这份研报,医疗保健设施行业在2026年第三季度表现出积极的发展趋势。尽管第三季度的脚流量同比增长略低于市场预期,但与第二季度相比有所加速,这表明医院就诊量正在逐步恢复并增长。特别是UHS、HCA、ARDT和THC四家公司,它们的就诊量同比增长均高于市场预期,显示出这些公司在行业中的领先地位和较强的市场竞争力。此外,报告还分析了各公司在不同州的就诊量增长情况,这有助于投资者更深入地了解行业在不同地区的分布和发展情况。总体而言,医疗保健设施行业在第三季度展现出稳健的增长态势,未来发展潜力值得期待。
研报重点分析了哪些方向?
这份研报重点分析了公立医院脚流量数据及其对医院就诊量的影响,特别是关注了UHS、HCA、ARDT和THC四家公司的就诊量增长情况。报告通过Placer.ai提供的数据,评估了第三季度医院就诊量的变化趋势,并指出这些公司的就诊量同比增长均高于市场预期。此外,报告还分析了各公司在不同州的就诊量增长情况,以及Placer.ai数据的局限性,例如未区分住院和门诊数据,以及未涵盖部分医院市场等。最后,报告对四家公司进行了估值,并提出了各自的买入目标价。这些分析为投资者提供了全面的行业和公司视角,有助于更好地理解医疗保健设施行业的现状和未来发展趋势。
当前医疗保健设施市场的现状如何?
根据这份研报,当前医疗保健设施市场在2026年第三季度展现出积极的发展态势。尽管第三季度的脚流量同比增长略低于市场预期,但与第二季度相比有所加速,这表明医院就诊量正在逐步恢复并增长。特别是UHS、HCA、ARDT和THC四家公司,它们的就诊量同比增长均高于市场预期,显示出这些公司在行业中的领先地位和较强的市场竞争力。报告还分析了各公司在不同州的就诊量增长情况,这有助于投资者更深入地了解行业在不同地区的分布和发展情况。总体而言,医疗保健设施市场在第三季度展现出稳健的增长态势,未来发展潜力值得期待。然而,报告也指出Placer.ai数据存在一定的局限性,例如未区分住院和门诊数据,以及未涵盖部分医院市场等,这些因素可能对市场分析结果产生影响。
研报中有哪些风险提示?
这份研报在分析医疗保健设施行业时,也提到了一些风险提示。首先,Placer.ai数据存在一定的局限性,例如未区分住院和门诊数据,以及未涵盖部分医院市场等,这可能导致分析结果不够全面。其次,尽管第三季度的脚流量同比增长有所加速,但略低于市场预期,这表明市场恢复过程中仍存在不确定性。此外,报告虽然对四家公司进行了估值并提出了买入目标价,但并未提供具体的投资建议,投资者在做出投资决策时仍需谨慎。最后,医疗保健设施行业受政策、经济等多方面因素影响,这些因素的变化也可能对行业发展带来不确定性。因此,投资者在关注行业发展的同时,也需注意相关风险。