猜你想问
派克汉尼汾2027财年第一季度报告核心内容是什么?
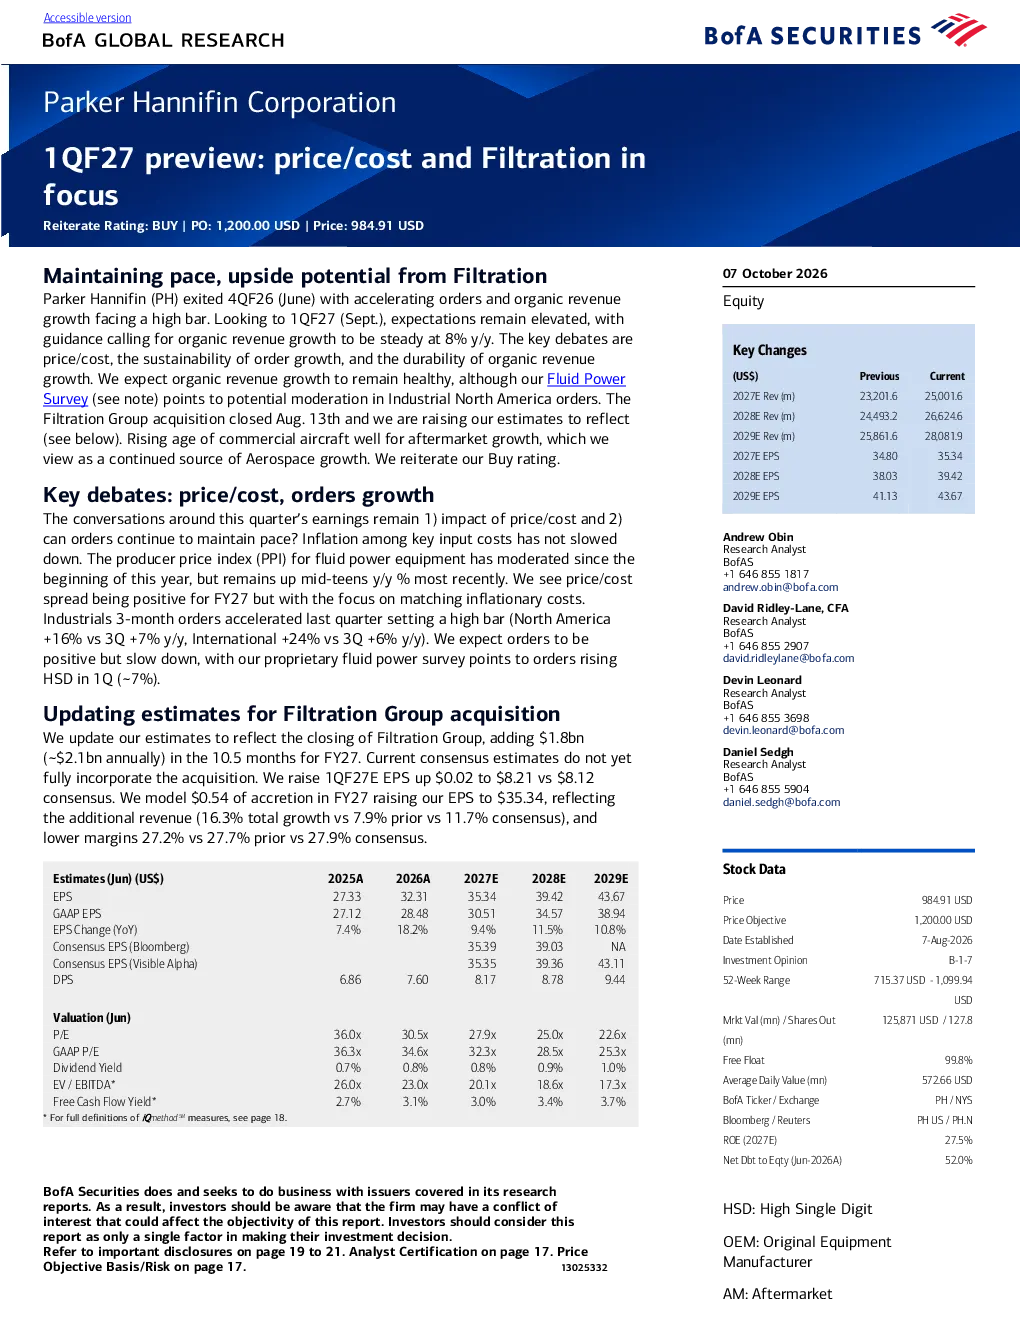
该报告主要关注派克汉尼汾在2027财年的价格/成本控制及过滤业务表现。美国银行证券维持其“买入”评级,目标价1200.00美元。报告预计公司有机收入将增长8%,但工业北美地区订单增长可能放缓。公司通过提价应对成本压力,预计价格/成本利差将保持正值。收购Filtration Group已完成,推动盈利预测上调,2027年每股收益预计增长至8.21美元,其中包含1.8亿美元的收购贡献。
工业自动化赛道发展趋势如何?
工业自动化赛道呈现多元化发展趋势。北美地区工业订单在近期加速增长,但分析师预计将放缓,反映行业周期性波动。国际业务订单增长强劲,显示全球市场复苏势头。航空航天业务受商用飞机老龄化趋势推动,售后市场增长成为持续动力。行业整体面临通胀导致成本上升的挑战,企业需通过技术创新和效率提升保持竞争力。
报告重点分析了哪些方向?
报告重点分析了派克汉尼汾的价格/成本控制能力、订单增长的可持续性以及有机收入增长的持久性。公司积极提价以应对成本压力,预计利差保持正值。分析师关注收购Filtration Group的整合效果及盈利贡献,预计将提升公司整体盈利能力。此外,报告还评估了工业、国际及航空航天三大业务板块的表现,并对比了公司与其他工业自动化企业的估值水平。
当前市场对派克汉尼汾的判断是什么?
市场对派克汉尼汾的判断呈现稳健态势。美国银行证券维持“买入”评级,目标价1200.00美元,基于公司较强的执行能力和优于同行的EBITDA利润率。分析师预计2027财年有机收入增长8%,但工业北美地区订单增长可能放缓。公司通过收购Filtration Group及提价策略应对市场挑战,展现出行业领导者地位。估值方面,公司EV/EBITDA为22倍,高于行业平均水平,反映市场对其长期增长潜力的认可。
报告提示了哪些风险?
报告提示的主要风险包括工业领域短期去库存超预期,可能拖累公司订单增长;Meggitt业务整合过程中的不确定性;以及提价能力受限,影响利润率改善。此外,全球经济波动及供应链问题也可能对业务表现产生影响。分析师建议投资者关注公司成本控制措施及收购整合进展,以评估潜在风险对业绩的影响。