猜你想问
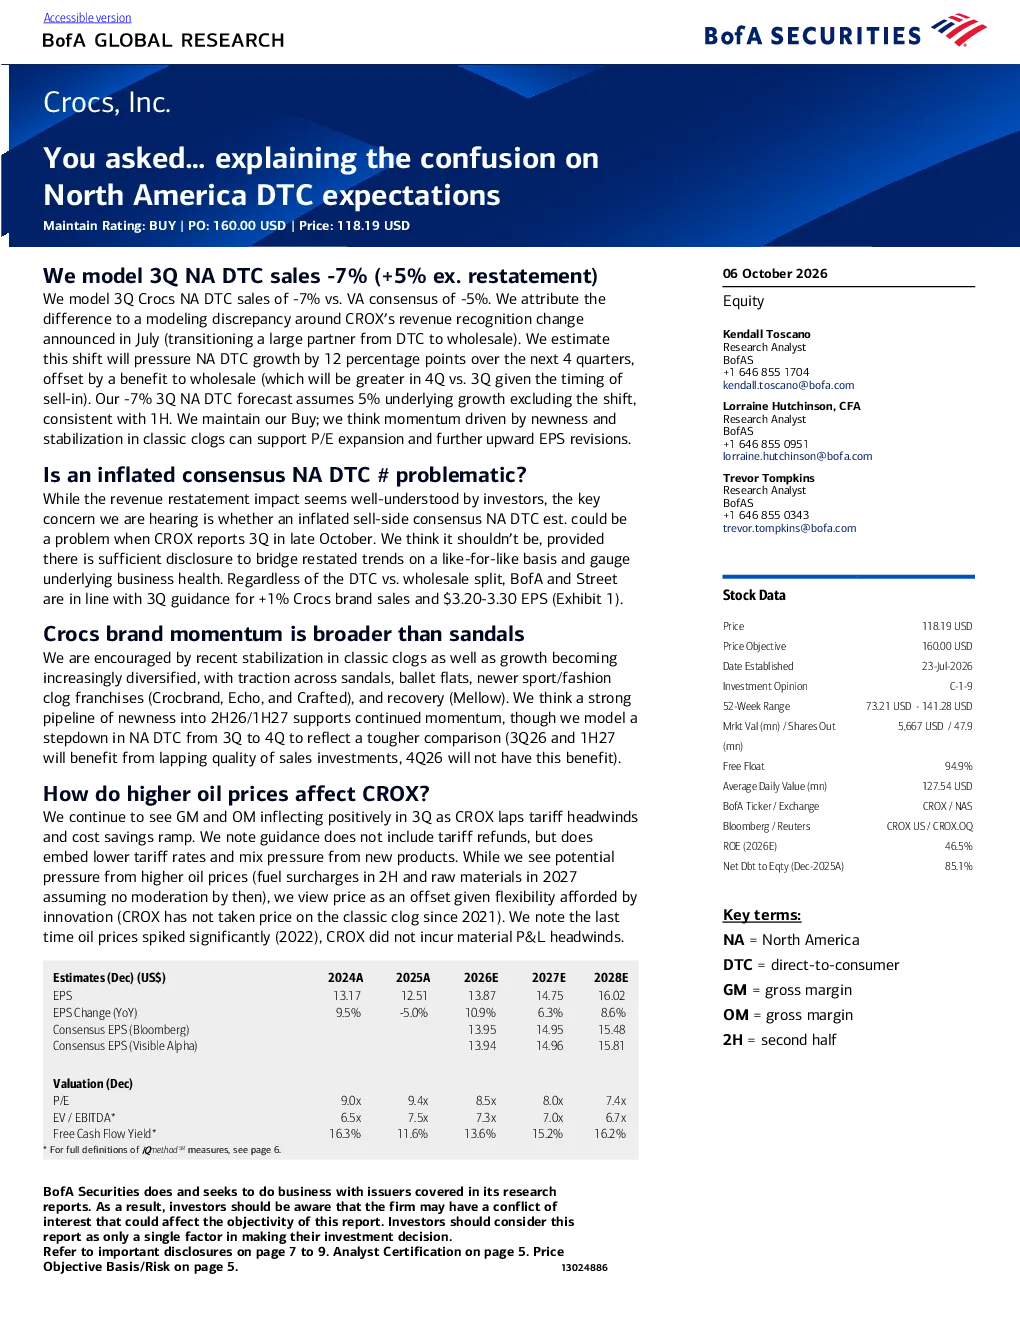
卡骆驰北美DTC销售预期为何被下调?
BofA将3季度北美DTC销售额预期下调7%主要由于收入确认方式变更,一家大型合作伙伴从DTC转为批发渠道。这一转变在未来4个季度对DTC增长造成12个百分点的压力,但分析师预计批发渠道增长可部分抵消。排除重新陈述影响后,实际增长为+5%
卡骆驰DTC增长面临哪些风险?
主要担忧在于10月报告3季度业绩时,若市场对DTC预期过高可能引发问题。分析师建议公司充分披露重新陈述趋势,并以同比basis评估基本业务健康状况,以避免预期偏差
卡骆驰品牌多元化发展有何亮点?
分析师对经典凉鞋稳定及增长多元化表示鼓舞,包括芭蕾平底鞋、运动时尚系列(Crocbrand、Echo、Crafted)及Mellow复苏。新产品管线预计到2026/2027年支持持续增长,但4季度DTC环比可能下降因比较基数效应
当前卡骆驰市场表现如何?
BofA维持“买入”评级,目标价160.00美元,当前股价118.19美元。分析师认为北美DTC势头改善支持市盈率扩张,整体增长势头强劲得益于多元化发展及新产品推出
卡骆驰面临哪些潜在风险?
油价上涨可能带来运费附加费和原材料成本压力,但分析师认为创新可提供价格抵消因素。公司已消除关税不利影响并增加成本节约,通用磨坊和运营利润在3季度呈积极趋势
你可能感兴趣
卡骆驰 2025年度报告
美股财报2026-04-23
卡骆驰:2025年季度报告
美股财报2025-08-07
卡骆驰 2024年度报告
美股财报2025-04-25
海外大消费板块周报:大中华区表现拖累耐克三季报业绩,卡骆驰宣布收购HEYDUDE
富途证券2021-12-27
在2023年度股东大会上格力电器董事长董明珠在回答投资者关于铜价上涨影响的提问
未知机构2024-06-27
卡西米尔效应的容度原理解释
自指余行论研究中心2026-06-01
中信策略市场近期已经演绎出比较典型的水牛特征我们集中汇总了投资者提问较多的5
未知机构2025-07-27
2022年投资者对北美天然气公用事业的预期分析报告
公用事业美国天然气协会2022-09-06
中国铝业回应投资者关切;重申对红桥和中铝的买入评级
花旗2026-06-22