猜你想问
Informa收购Clarion的核心原因是什么?
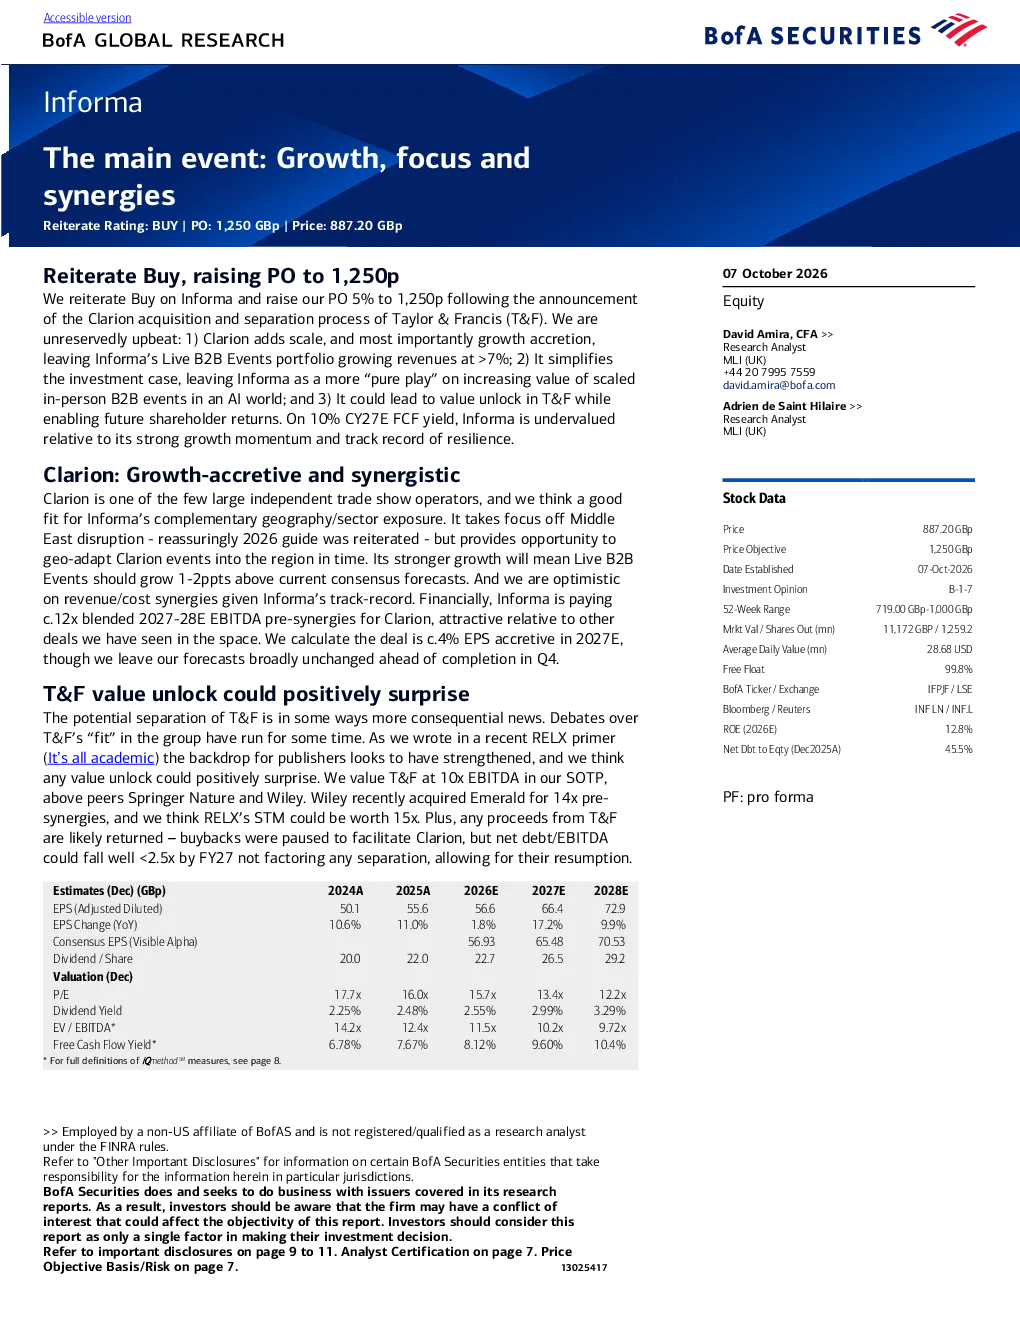
Informa重申对Clarion的“买入”评级并将目标价上调至1250p,主要基于Clarion带来的规模效应、增长协同以及简化投资逻辑。收购将推动Informa的Live B2B Events业务年增长率约10%,收入增长超7%,并使其成为更纯粹的面对面B2B事件价值增长投资标的。
该收购对 Informa 的财务状况有何影响?
Informa支付约12倍2027-28年EBITDA预测的Clarion,相对于同行业交易具有吸引力。预计收购将在2029年完全实现5000万英镑的成本协同和2500万英镑的收入协同。 Informa的杠杆率预计将保持在3倍以下,为未来回购股份和股东回报奠定基础。
B2B Events 赛道的发展趋势如何?
Clarion的收购将推动Informa的Live B2B Events业务增长,并增强其在欧洲、美国和亚洲的规模优势。该赛道正经历数字化转型,但面对面活动因其互动性和深度内容仍具价值,未来将与线上活动形成互补。 Informa的收购策略符合该赛道向专业化、规模化发展的趋势。
报告对 Informa 的估值逻辑是什么?
Informa的目标价基于拆分后各业务板块的估值,包括B2B Markets(14倍EV/EBITDA)、TechTarget(3倍EV/EBITDA)和Clarion(12倍EV/EBITDA)。该估值考虑了各业务板块的盈利能力和市场地位,Clarion的协同效应将进一步提升整体价值。
该研报提示的主要风险有哪些?
风险因素包括全球旅行中断、数字化冲击、经济环境变化以及TechTarget增长机会的执行风险。全球旅行中断可能影响面对面活动的参与度,数字化冲击则要求公司持续创新,经济环境变化会间接影响企业参会意愿,TechTarget的增长依赖战略执行效果。
你可能感兴趣
采购:专注于协同作用和无机增长
汇丰银行2016-03-30
美银研报重点关注DeepSeek开源周活动及其对人工智能应用的推动作用
未知机构2025-03-05
最不发达国家状况 : 《伊斯坦布尔行动纲领》和《 2030 年议程》 ( 2016 年 ) 之间的一致性和协同作用
信息技术经济合作与发展组织2023-07-10
贸易和生物贸易对《昆明-蒙特利尔全球生物多样性框架》的贡献以及与其他可持续发展目标的协同作用
商贸零售联合国2025-01-01
矿产和金属可持续性标准与倡议盘点:利用可持续性标准与倡议和公共工具之间的协同作用加强环境治理
有色金属联合国2025-11-28
结核病和初级卫生保健:实现全民健康覆盖的协同作用和机遇:政策简报
世界卫生组织2025-07-02
政策简报-中国清洁空气和气候行动的协同作用:从共同利益到连贯政策
公用事业世界银行2026-06-04
热应激和空气污染的协同作用及其对健康的影响
世界卫生组织2025-07-17
通过综合对冲和风险管理探索RILA和VA的协同作用
Milliman2025-02-17