猜你想问
这份研报的核心内容是什么?
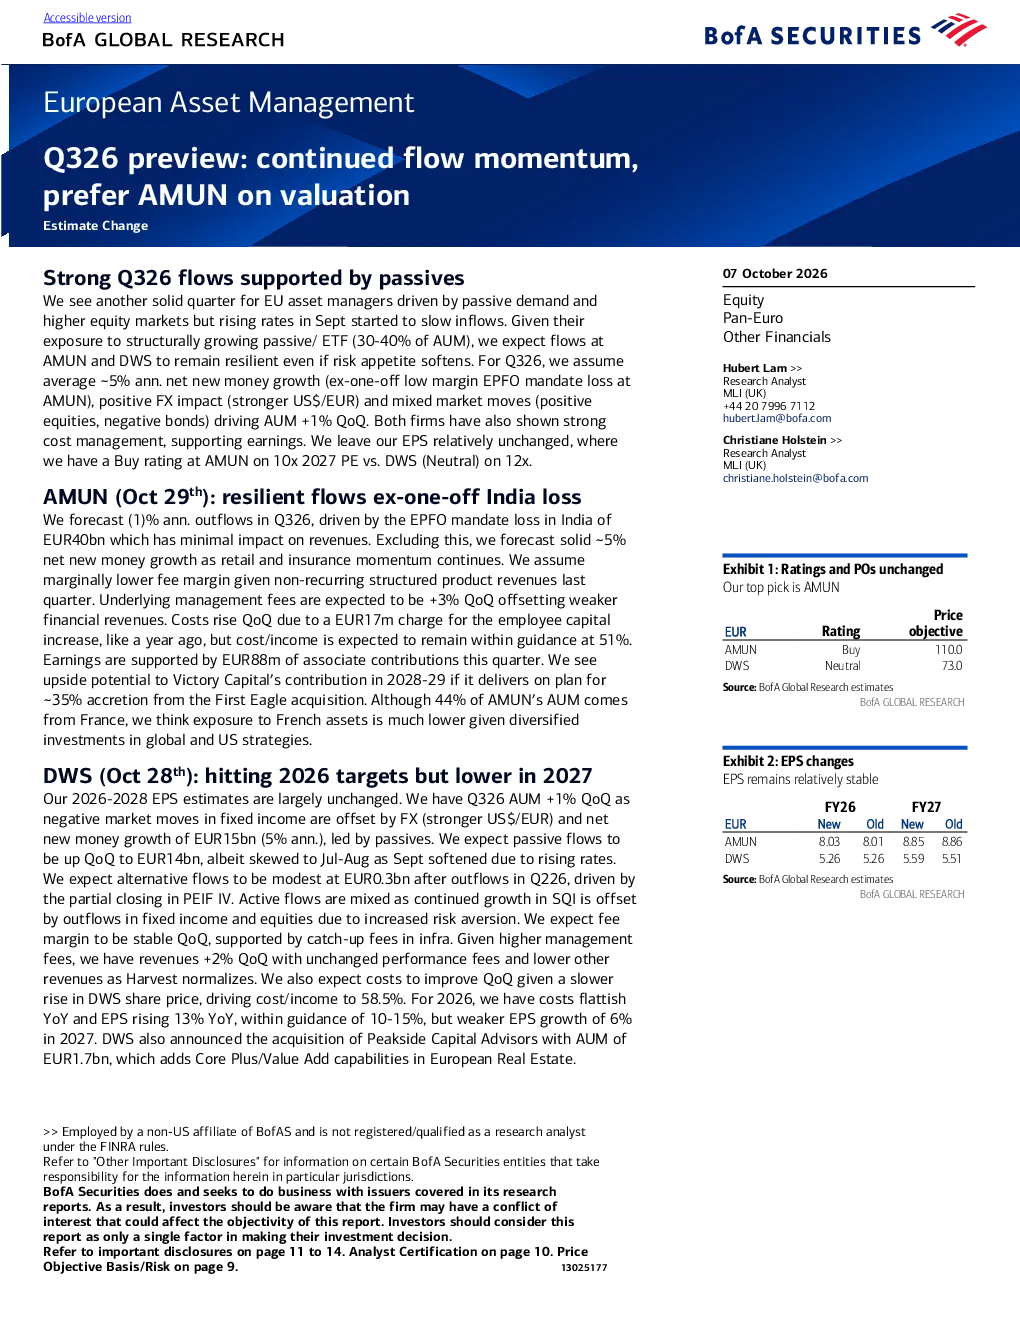
这份研报分析了2026年第三季度欧洲资产管理市场,指出公司受益于被动需求和高股债市场,但9月利率上升减缓资金流入。Amundi和DWS的资金流入预计保持弹性,主要受被动资金驱动。Amundi预计2026年净流入约5%,管理费环比增长3%,费用收入比51%;DWS预计2026年AUM环比增长1%,净流入150亿欧元,费用收入比58.5%。Amundi评级买入,目标价110欧元;DWS评级中性,目标价73欧元。
欧洲资产管理行业未来发展趋势如何?
欧洲资产管理行业未来发展趋势显示,被动资金流入仍是主要驱动力,但需关注利率上升对资金流动的影响。Amundi和DWS等公司通过成本管理和业务多元化保持增长。行业估值方面,Amundi更具吸引力,而DWS估值略高。未来需关注市场复苏、并购协同效应等机遇,同时警惕基金表现疲软、费率侵蚀等风险。
研报重点分析了哪些公司?
研报重点分析了Amundi和DWS两家公司。Amundi预计2026年净流入约5%,零售和保险业务增长,管理费环比增长3%,成本上升但费用收入比保持51%。DWS预计2026年AUM环比增长1%,净流入150亿欧元,主要来自被动资金,费用收入比58.5%。两家公司均表现出强劲的成本管理能力,支持盈利增长。
当前欧洲资产管理市场现状如何?
当前欧洲资产管理市场现状显示,被动需求和高股债市场推动资金流入,但9月利率上升开始减缓资金流入。Amundi和DWS的资金流入预计保持弹性,主要受被动资金驱动。行业整体估值方面,Amundi更具吸引力,DWS估值略高。市场环境复杂,需关注风险因素如基金表现疲软、费率侵蚀等。
研报提示了哪些风险因素?
研报提示了多个风险因素,包括基金表现疲软可能导致资金流出,费率侵蚀加剧盈利能力,分销协议终止影响收入来源,以及资本要求提高增加运营成本。此外,市场复苏不确定性、并购协同效应不及预期、资本回报下降等也需关注。这些风险可能影响公司业绩和行业整体发展。