猜你想问
这份研报主要讲了什么内容?
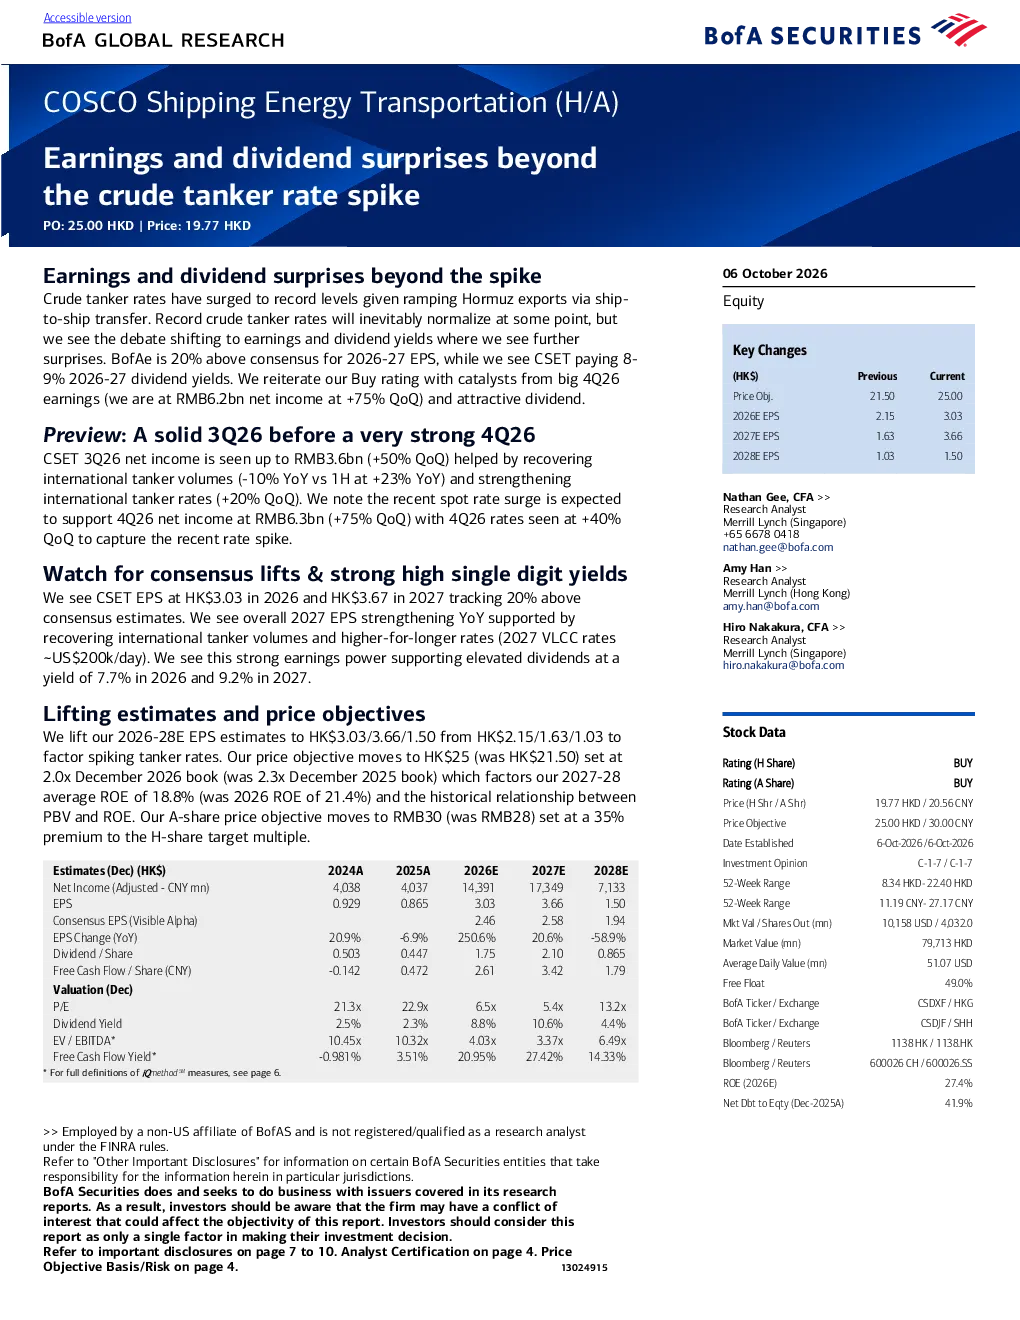
这份研报主要分析了中远海能(1138.HK)作为中国最大航运公司之一的盈利和股息潜力。报告指出,尽管原油轮运费将趋于正常,但中远海能的盈利和股息收益率将超出市场预期。报告上调了CSET 2026-28年的每股收益预期至HK$3.03/3.66/1.50,并预计2026-27年的股息收益率分别为7.7%和9.2%。报告还强调了第三季度和第四季度的强劲表现,预计净收入将大幅增长,并上调了目标价至HK$25和A股RMB30。
航运行业未来发展趋势如何?
航运行业未来发展趋势受多重因素影响。报告认为,全球石油产量放缓、燃油价格上涨和全球疫情风险是主要风险,但石油运输需求增加、燃油成本下降、中国政府支持航运业的政策变化以及伊朗核协议达成是主要催化剂。特别是油轮市场收紧,将有利于提升行业盈利能力。报告指出,尽管原油轮运费将趋于正常,但航运公司的盈利和股息潜力仍将保持较高水平。
报告中重点分析了哪些方面?
报告中重点分析了中远海能的盈利和股息潜力。报告上调了CSET 2026-28年的每股收益预期,并预计2026-27年的股息收益率分别为7.7%和9.2%。报告还详细分析了第三季度和第四季度的业绩表现,预计净收入将大幅增长。此外,报告还上调了目标价至HK$25和A股RMB30,基于对ROE和市盈率的预期。
当前油轮市场现状如何?
当前油轮市场现状呈现油轮市场收紧的特点。报告指出,尽管原油轮运费将趋于正常,但航运公司的盈利和股息潜力仍将超出市场预期。报告强调了第三季度和第四季度的强劲表现,预计净收入将大幅增长。此外,报告还预计2027年国际油轮运费将保持高位,支撑盈利增长。这些因素共同表明,油轮市场仍具有较好的发展前景。
研报提示了哪些风险?
研报提示了全球石油产量放缓、燃油价格上涨和全球疫情风险是主要风险。全球石油产量放缓可能导致运输需求下降,影响航运公司的业绩。燃油价格上涨会增加航运公司的运营成本,压缩利润空间。全球疫情风险也可能对航运业造成冲击。尽管存在这些风险,报告认为,石油运输需求增加、燃油成本下降、中国政府支持航运业的政策变化以及伊朗核协议达成是主要催化剂,将有助于缓解这些风险。