猜你想问
拉美绿色债券发行量近期大幅下降的原因是什么?
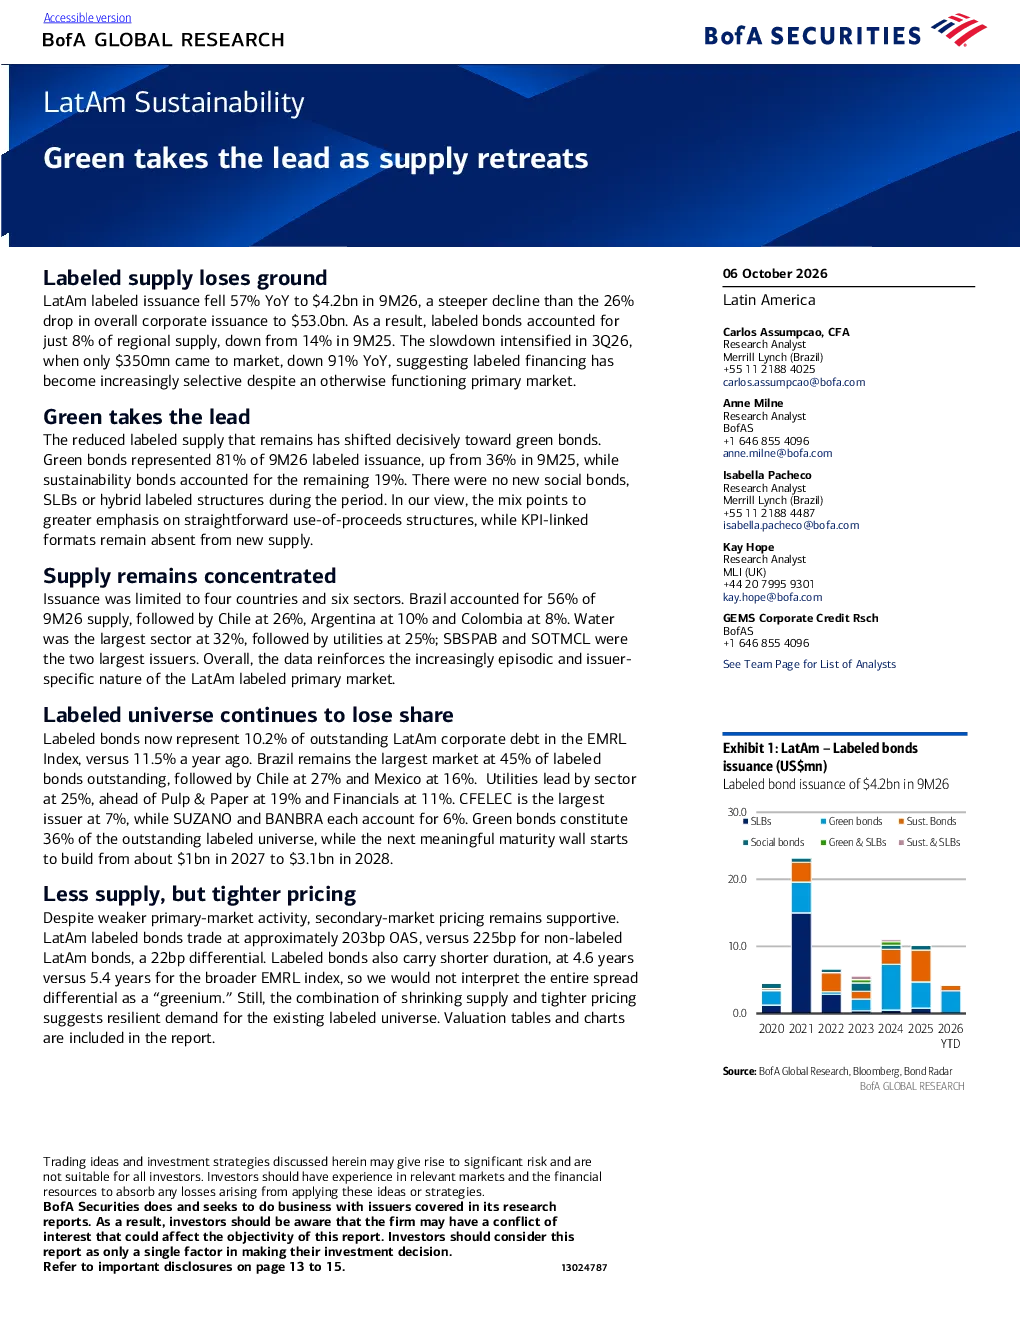
拉美绿色债券发行量在2026年前9个月同比大幅下降57%,至42亿美元,主要原因是绿色融资变得更加选择性。尽管一级市场总体仍在运作,但发行量在2026年第三季度同比锐减91%,达到3.5亿美元。这种放缓趋势表明市场对绿色债券的发行更为谨慎,可能受到宏观经济环境、投资者风险偏好变化或绿色项目审批标准提高等因素影响。整体公司债券发行量同期下降26%,至530亿美元,显示出区域债务融资市场整体承压,但绿色债券的下降幅度更为显著。
拉美绿色债券市场的主要行业分布情况如何?
拉美绿色债券市场发行量高度集中于特定国家和行业。巴西贡献了56%的发行量,智利占26%,阿根廷占10%,哥伦比亚占8%。行业方面,水行业占比最高,达到32%,其次是公用事业,占比25%。这表明绿色债券在拉美地区主要服务于水资源保护和可持续基础设施项目,以及电力和能源供应相关的绿色转型需求。其他重要行业包括造纸业(19%)和金融业(11%),显示出绿色金融在支持不同产业可持续发展中的差异化应用。
报告如何分析拉美绿色债券的二级市场表现?
报告指出,尽管一级市场发行活动减弱,拉美绿色债券二级市场定价仍表现支持。绿色债券的交易收益率为203个基点,低于非绿色债券的225个基点,两者利差为22个基点。这表明市场对现有绿色债券仍存在一定需求,投资者愿意为绿色属性支付溢价。此外,绿色债券的久期(4.6年)也短于EMRL指标的整体久期(5.4年),进一步印证了市场对绿色债券流动性和风险收益特征的偏好。供应量萎缩与价格紧缩的结合,反映出当前市场环境下现有绿色债券的持有需求较为强劲。
拉美绿色债券市场未来发展趋势如何?
拉美绿色债券市场呈现发行量收缩但结构优化的趋势。绿色债券在2026年前9个月发行量中占比高达81%,可持续债券占19%,显示出市场对绿色债券的偏好持续增强。然而,整体发行规模下降,尤其是社会债券、SLB和混合绿色债券的缺失,表明市场可能更倾向于标准化的绿色项目融资。从地域看,巴西、智利和墨西哥仍是主要市场,但从存量看,巴西占比最高(45%),其次是智利(27%)。未来市场可能进一步聚焦于水资源、公用事业等优势行业,同时面临绿色项目标准统一、二级市场流动性提升等挑战。
投资拉美绿色债券需关注哪些风险?
投资拉美绿色债券需关注多重风险。首先,一级市场发行放缓可能影响新项目的融资机会,投资者需关注绿色项目审批周期和资金到位情况。其次,市场高度集中于少数国家和行业,如巴西和公用事业,可能加剧地域和行业风险集中。此外,绿色债券标准在拉美地区尚未完全统一,可能存在项目定义模糊或认证不透明风险。虽然二级市场表现尚可,但若宏观经济恶化,绿色溢价可能被压缩,现有债券的流动性也可能面临不确定性。投资者需结合区域政治经济环境、绿色金融政策变化等因素综合评估风险。