猜你想问
这份研报主要研究什么内容?
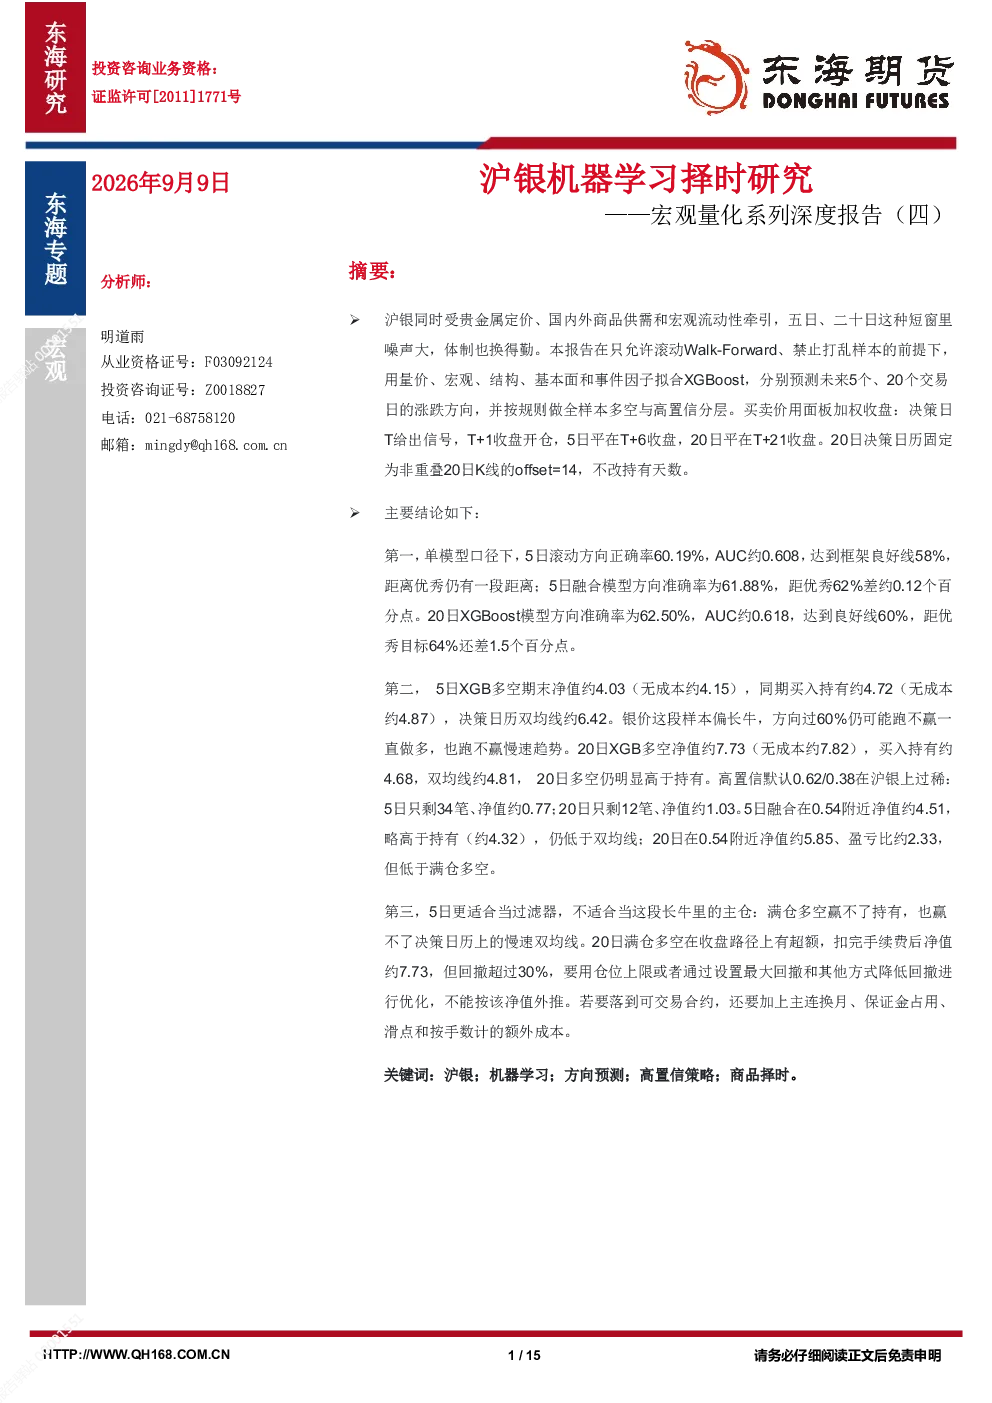
这份研报主要研究如何利用机器学习方法预测沪银未来5个和20个交易日的涨跌方向,并输出上涨概率。报告建立了滚动Walk-Forward的训练—验证—测试流程,整合了量价技术、宏观流动性等多类因子,并使用XGBoost和Logistic回归模型进行分析。研究还对比了不同策略的表现,包括全样本多空策略和高置信交易规则,并与基准策略进行了比较。
商品市场未来发展趋势如何?
商品市场受宏观定价和产业供需影响较大,传统方法在趋势市中表现有效,但在震荡和政策扰动阶段稳定性下降。机器学习方法如梯度提升树等需要严格的时间序列切分和信息时点控制。本报告通过机器学习模型预测沪银走势,发现中周期(20日)方向比短期(5日)更可分,且多类因子结合能有效提升预测准确率。
报告重点分析了哪些方向?
报告重点分析了沪银未来5日和20日的涨跌方向预测,并构建了相应的机器学习模型。具体包括:1)建立滚动Walk-Forward的训练—验证—测试流程;2)整合多类因子形成可解释的特征池;3)制定全样本多空与高置信交易规则;4)对比XGBoost、XGBoost+LGB、分类加回归、逻辑回归等模型表现;5)回测不同策略的净值、夏普比率、最大回撤等指标。
当前沪银市场现状如何?
根据报告分析,沪银市场在2024年后预测准确率相对更高,但不同年份表现存在差异,如2015、2025等年份较强,2016、2020等年份较弱。模型输出概率多数分布在0.4—0.55之间,表明市场短期方向较为集中。此外,报告还对比了买入持有、双均线、多因子线性Ridge等基准策略,发现双均线策略在5日回测中表现最好,而20日多空策略超额明显但回撤较大。
这份研报有哪些风险提示?
本报告的风险提示包括:1)模型预测结果仅供参考,不构成投资建议;2)回测未考虑滑点、冲击、保证金占用等因素,实际交易可能存在差异;3)高置信策略的软阈值选择对结果影响较大,需谨慎评估;4)模型在2022年后稳定性有待进一步验证;5)20日多空策略回撤超过30%,需优化仓位管理。建议投资者结合自身风险偏好合理使用报告结论。