猜你想问
这份报告主要研究了什么内容?
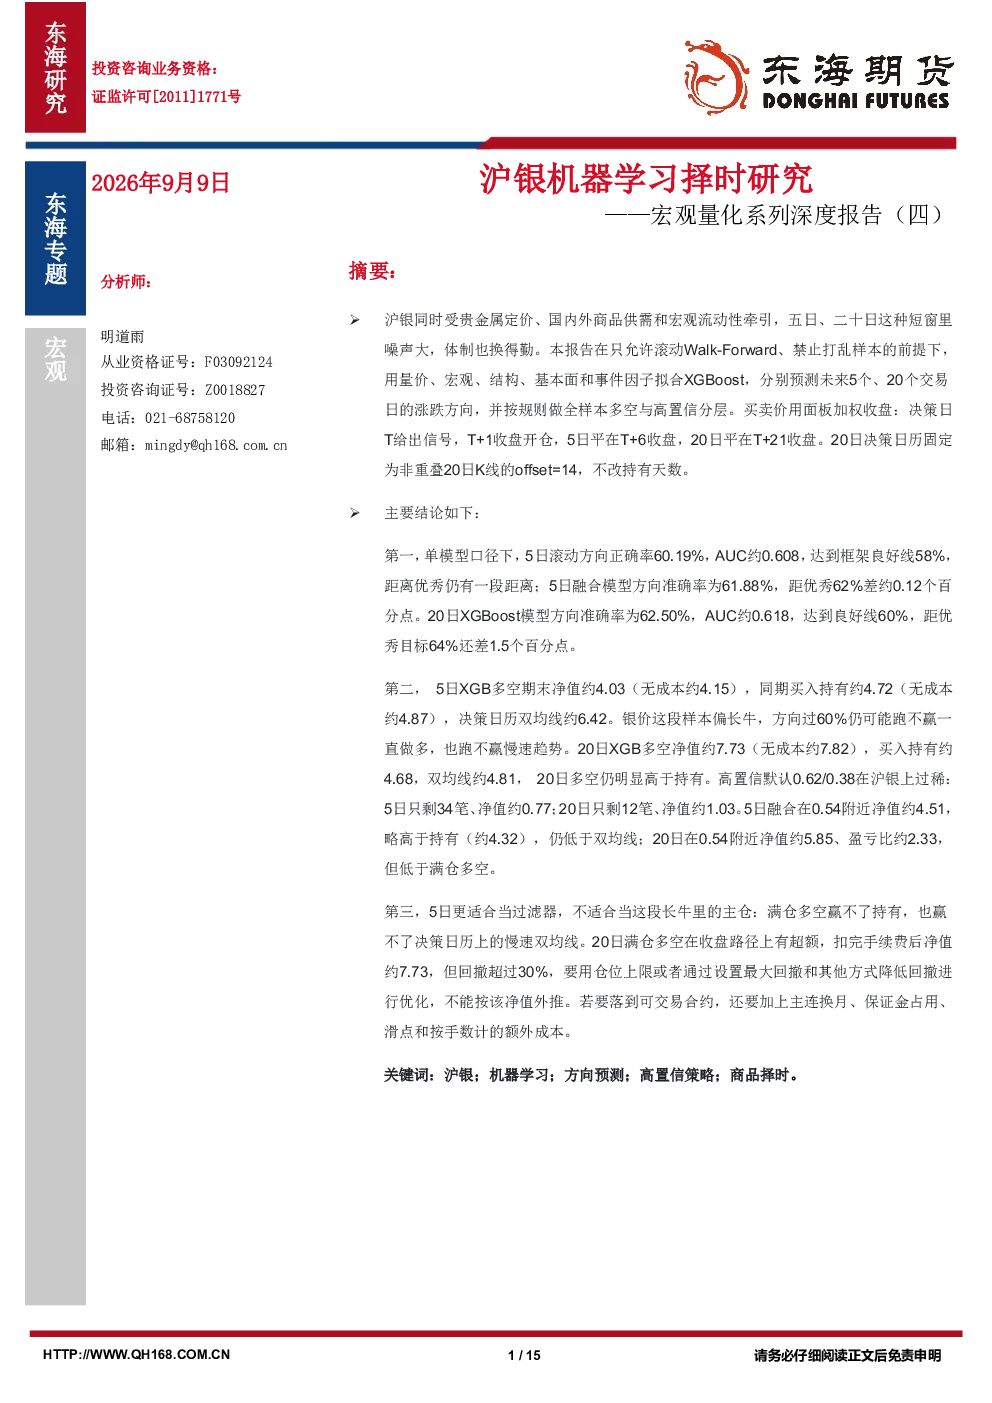
这份报告主要研究了沪银的机器学习择时策略。报告通过建立滚动Walk-Forward的训练—验证—测试流程,利用XGBoost和Logistic回归模型,预测沪银未来5个和20个交易日的涨跌方向及上涨概率。报告整合了量价技术、宏观流动性等多因子形成特征池,并比较了多空策略与基准策略的净值和风险收益特征。研究结果显示,20日XGBoost滚动方向正确率达到62.5%,接近优秀水平,但5日策略和20日策略在银价长牛中的超额收益表现不如买入持有和双均线策略,且20日策略回撤超过30%
商品市场未来发展趋势如何?
商品市场受宏观定价和产业供需双重影响,传统方法在趋势市表现较好,但在震荡和政策扰动时稳定性不足。随着量化技术的发展,梯度提升树等方法需要严格的时间序列切分和信息时点控制。未来,商品市场的量化择时策略将更加注重多因子整合、模型稳定性和风险控制,以适应复杂多变的市场环境。同时,宏观流动性和风险偏好的变化也将对商品市场产生重要影响
报告重点分析了哪些方向?
报告重点分析了沪银的机器学习择时策略,包括模型选择、因子构建、信号生成和回测评估等环节。报告比较了XGBoost、XGBoost+LGB、分类加回归等多种模型,最终选择样本外表现、稳定性和高置信提升等综合最优的XGBoost模型。报告还构建了包含量价技术、宏观流动性等多因子的特征池,并设计了滚动Walk-Forward的训练—验证—测试流程,以避免未来函数和重复调参,更接近真实交易流程。此外,报告还比较了多空策略与基准策略的净值和风险收益特征,为投资者提供参考
当前银价市场处于什么状态?
当前银价市场受多种因素影响,包括宏观流动性、风险偏好、产业供需等。从历史数据来看,银价市场既有趋势行情,也有震荡行情。量化择时策略需要针对不同的市场状态设计不同的模型和策略,以提高模型的适应性和稳定性。报告通过机器学习模型预测沪银未来5个和20个交易日的涨跌方向,并比较了多空策略与基准策略的净值和风险收益特征,为投资者提供参考。需要注意的是,任何策略都不能保证在所有市场状态下都能获得正向收益
投资这份报告需要注意哪些风险?
投资这份报告的策略和结论存在一定的风险。首先,机器学习模型虽然能够预测未来趋势,但并不能保证100%的准确性,存在预测错误的可能性。其次,报告中的策略和结论是基于历史数据回测得出的,未来市场环境可能会发生变化,导致策略和结论不再适用。此外,报告中的策略和结论仅供参考,投资者需要根据自身风险承受能力和投资目标进行决策,并注意控制仓位和风险。最后,投资者需要关注宏观流动性、风险偏好等市场因素的变化,及时调整投资策略,以降低投资风险