猜你想问
美国钻机报告主要披露了哪些核心数据?
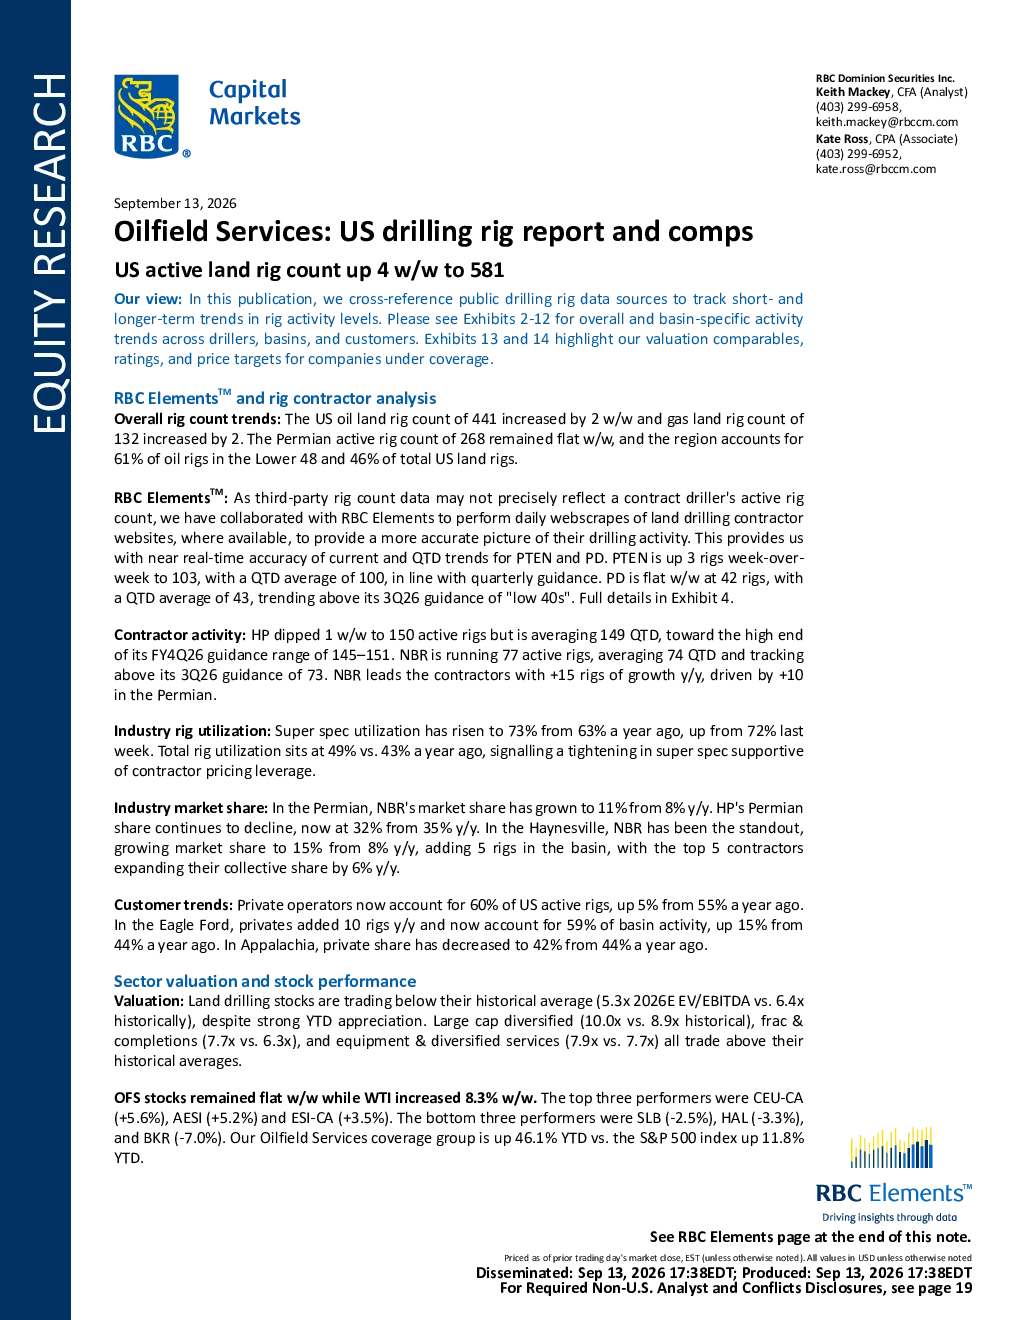
美国钻机报告披露了美国陆地钻井平台数量,其中总数为441个,环比上升2个;天然气陆地钻井平台总数为132个,环比上升2个。德克萨斯州盆地(Permian)的活跃钻井平台数量为268个,环比持平,占美国石油钻井平台总数的61%,占陆地钻井平台总数的46%。报告还通过RBC Elements™数据每日抓取陆地钻井承包商网站,显示PTEN钻井平台数量环比上升3个至103个,QTD平均为100个;PD钻井平台数量环比持平,为42个,QTD平均为43个,高于预期。哈里伯顿(HP)钻井平台数量环比下降1个至150个,QTD平均为149个,接近其2026年第四季度预期;诺布尔(NBR)正在运营77个钻井平台,QTD平均为74个,高于其2026年第三季度预期。
报告显示的行业发展趋势有哪些?
报告显示美国陆地钻井活动持续复苏,钻井平台数量和利用率均有所上升,行业景气度改善。NBR在德克萨斯州盆地和哈耶斯维尔盆地的市场份额分别从8%增长至11%和从8%增至15%,而HP的市场份额则从35%降至32%。私营运营商在美国活跃钻井平台中的占比持续上升,占60%,较去年的55%有所上升,尤其在鹰滩盆地新增10个钻井平台,占盆地活动总数的59%,较去年的44%大幅上升。
报告重点分析了哪些方向?
报告重点分析了美国陆地钻井平台数量变化、钻井承包商活动对比、行业钻井平台利用率及市场份额变化。具体包括:美国陆地钻井平台总数及各盆地分布情况;RBC Elements™数据对PTEN、PD、HP、NBR等钻井平台数量的监测;超级规格(super spec)利用率从63%上升至73%,总利用率从43%上升至49%;NBR在德克萨斯州盆地和哈耶斯维尔盆地的市场份额增长;私营运营商占比上升及在各盆地的分布情况。
当前油服市场现状如何判断?
当前油服市场呈现钻井平台数量和利用率双升态势,行业景气度改善明显。超级规格钻井平台利用率升至73%,总利用率升至49%,表明超级规格资源紧张,支撑承包商定价能力。NBR市场份额持续增长,HP市场份额下降,显示行业竞争格局变化。私营运营商占比提升至60%,鹰滩盆地私营运营商占比达59%,反映市场结构转型。尽管OFS股票今年迄今为止上涨46.1%,但估值仍低于历史平均水平,显示市场存在一定估值压力。
研报提示哪些风险因素?
研报提示需关注油价走势和钻井平台利用率变化对行业的影响。虽然美国陆地钻井活动复苏,但油价波动可能影响行业投资决策。报告显示,尽管行业景气度改善,但陆地钻井股票估值仍低于历史平均水平,大型综合企业、压裂和完井公司及设备和综合服务公司估值均高于历史水平,反映市场对未来油价和需求存在不确定性。此外,私营运营商占比上升可能加剧市场竞争,对行业盈利能力带来潜在压力。