猜你想问
劲方医药最新研报核心内容是什么?
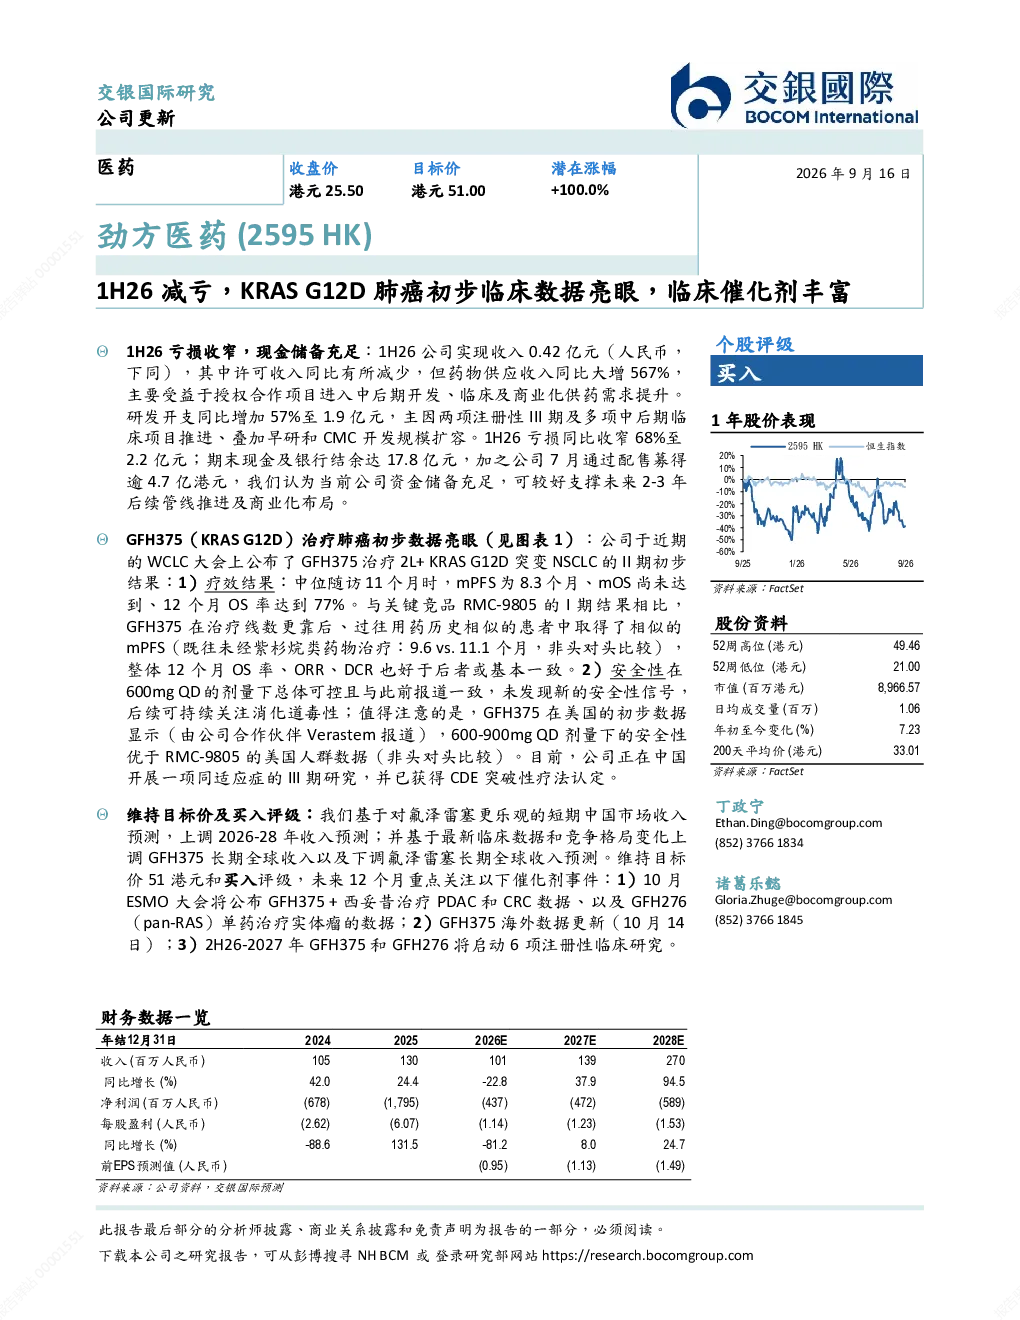
该研报显示劲方医药2026年上半年实现收入0.42亿元,许可收入减少但药物供应收入大增567%。研发开支增加57%至1.9亿元,亏损同比收窄68%至2.2亿元。现金流充足,支持未来2-3年发展。KRAS G12D肺癌药物GFH375在II期初步数据中,治疗2L+ KRAS G12D突变NSCLC的中位随访11个月时mPFS为8.3个月,12个月OS率77%,整体12个月OS率、ORR、DCR优于或与竞品RMC-9805相当。III期研究已在中国开展,获CDE突破性疗法认定。
KRAS G12D肺癌赛道发展趋势如何?
KRAS G12D肺癌治疗领域正快速发展,劲方医药的GFH375展现出强劲竞争力。II期数据显示其疗效与安全性良好,在治疗线数靠后、用药历史相似的患者中mPFS与RMC-9805相似,OS率、ORR、DCR更优。III期研究已启动并获突破性疗法认定,表明该领域政策支持力度大。未来市场竞争将加剧,但创新药物仍有较大市场空间。
研报重点分析了劲方医药的哪些方面?
研报重点分析了劲方医药的财务表现、KRAS G12D药物GFH375的临床数据及未来管线。财务方面,公司收入结构优化,亏损收窄,现金流充足。GFH375在II期数据中展现出亮眼疗效,安全性可控,III期研究进展顺利。未来管线包括GFH276(pan-RAS)及6项注册性临床研究,显示出公司丰富的临床催化剂。
当前劲方医药的市场现状如何?
劲方医药目前财务状况改善,上半年亏损收窄,现金流充足,为管线推进提供有力支持。KRAS G12D药物GFH375成为公司亮点,II期数据表现优异,与竞品相比具有优势,市场认可度提升。公司维持买入评级,目标价51港元。整体来看,公司在研发和商业化方面取得积极进展,但需关注后续临床数据及市场竞争。
研报提示了哪些风险?
研报提示的风险包括KRAS G12D药物GFH375的III期临床结果不确定性,以及市场竞争加剧可能带来的挑战。安全性方面需关注消化道毒性等问题。此外,公司研发管线较长,部分项目进展存在不确定性。市场竞争方面,同类药物研发活跃,需持续关注竞品动态及政策变化对行业的影响。