猜你想问
这份报告主要分析了哪些黑色板块品种?
本报告主要分析了螺纹钢和热卷的供需情况、成本端变化、技术走势以及操作建议,同时涵盖了铁矿石的需求端、供应端、技术面分析及操作建议。此外,还提供了黑色板块产业资讯,包括蒙古国柴油进口政策、山西炼焦煤竞拍情况、中国钢材出口数据、吕梁柳林市场高硫主焦煤成交情况、独立焦化厂盈利情况以及炼焦煤矿山产能利用率等。
黑色板块目前的市场现状如何?
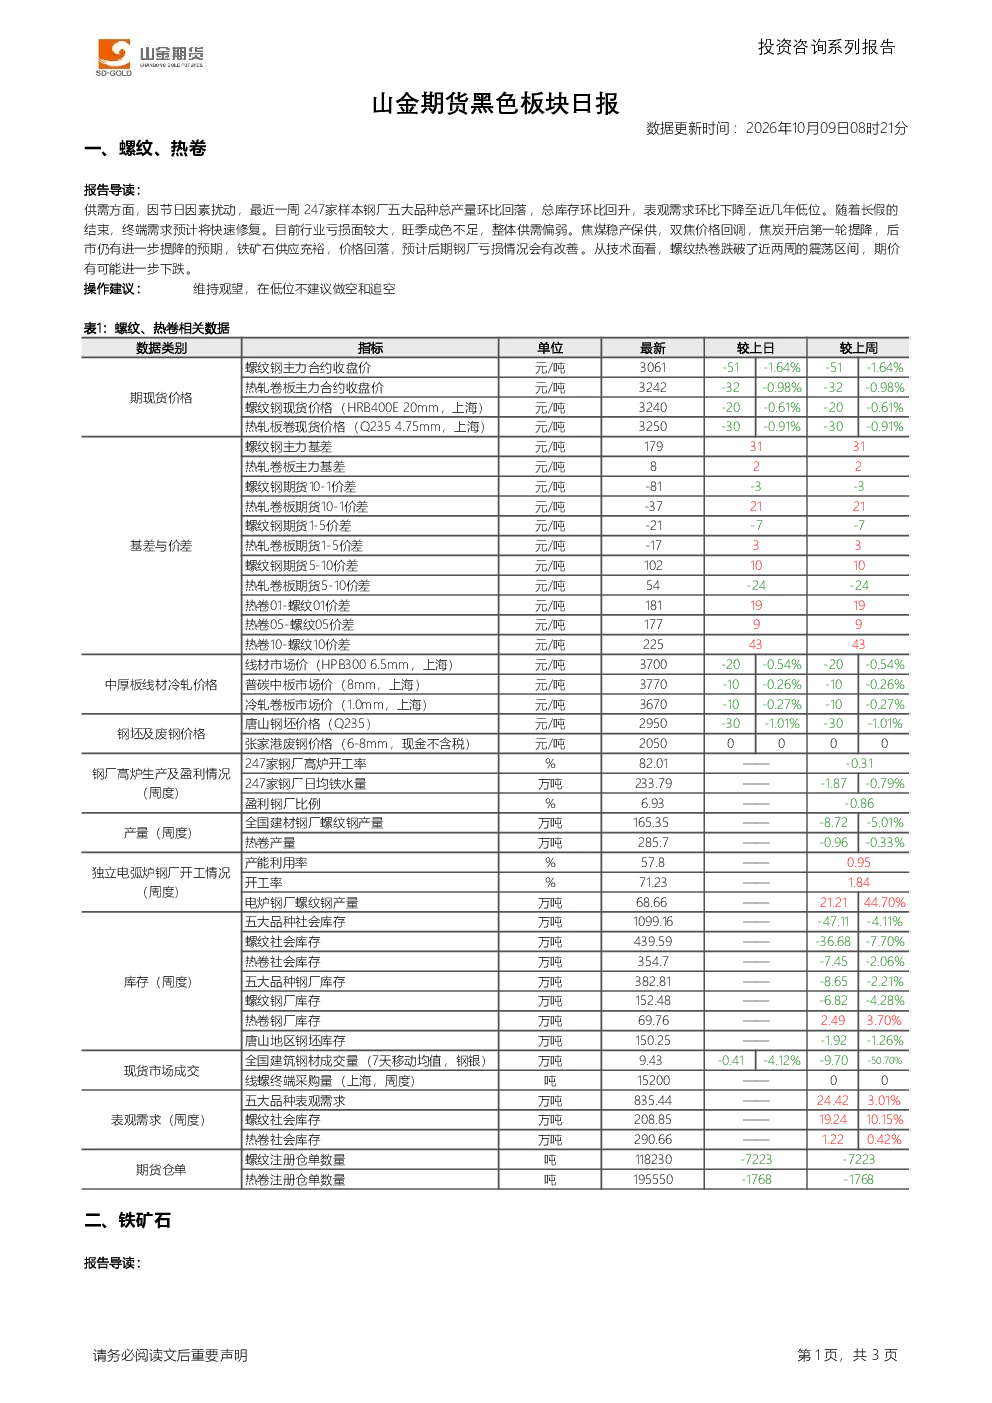
目前黑色板块整体供需偏弱,螺纹钢和热卷因节日扰动导致钢厂产量环比回落,库存环比回升,表观需求降至近几年低位。焦煤稳产保供,双焦价格回调,焦炭开启第一轮提降,铁矿石供应充裕,价格回落,预计钢厂亏损情况将改善。铁矿石需求端整体偏弱,发运处于高位,后期到港压力仍大,港口库存可能止跌回升。黑色板块产业资讯显示,蒙古国对柴油进口实行零关税政策缓解国内供应紧张,山西炼焦煤竞拍成交率上升但起拍价普降,中国钢材出口发运总量环比减少,独立焦化厂盈利区域差异明显,炼焦煤矿山产能利用率及库存均环比增加。
报告对螺纹钢和热卷的操作建议是什么?
报告建议对螺纹钢和热卷维持观望,低位不建议做空和追空。技术面上,螺纹热卷已跌破近两周震荡区间,期价可能进一步下跌。操作建议需谨慎,关注供需变化、成本端走势以及技术形态的进一步演变。
报告如何分析铁矿石的未来走势?
报告分析铁矿石需求端整体偏弱,焦炭和铁矿石价格回落预计改善钢厂亏损,铁水产量可能快速修复至国庆节前水平。供应端来看,铁矿石发运处于高位,后期到港压力仍大,下半年消费旺季结束,港口库存可能止跌回升。技术面上,日K线上期价跌破布林带下轨和8月低点,打开下行空间。需关注供需平衡变化、港口库存动态以及技术指标的指引。
阅读这份报告需要注意哪些风险?
本报告基于公开资料和实地调研,信息准确性和完整性不作保证,建议仅供参考,不构成最终操作建议。黑色板块价格波动受多种因素影响,包括宏观经济环境、政策调控、国际市场变化等,投资者需注意市场风险。产业资讯中的数据可能存在滞后性或偏差,需结合其他信息综合判断。此外,报告中的操作建议未涉及具体买卖时机,投资者应自行评估风险,谨慎决策。