猜你想问
妙可蓝多的最新业绩表现如何?
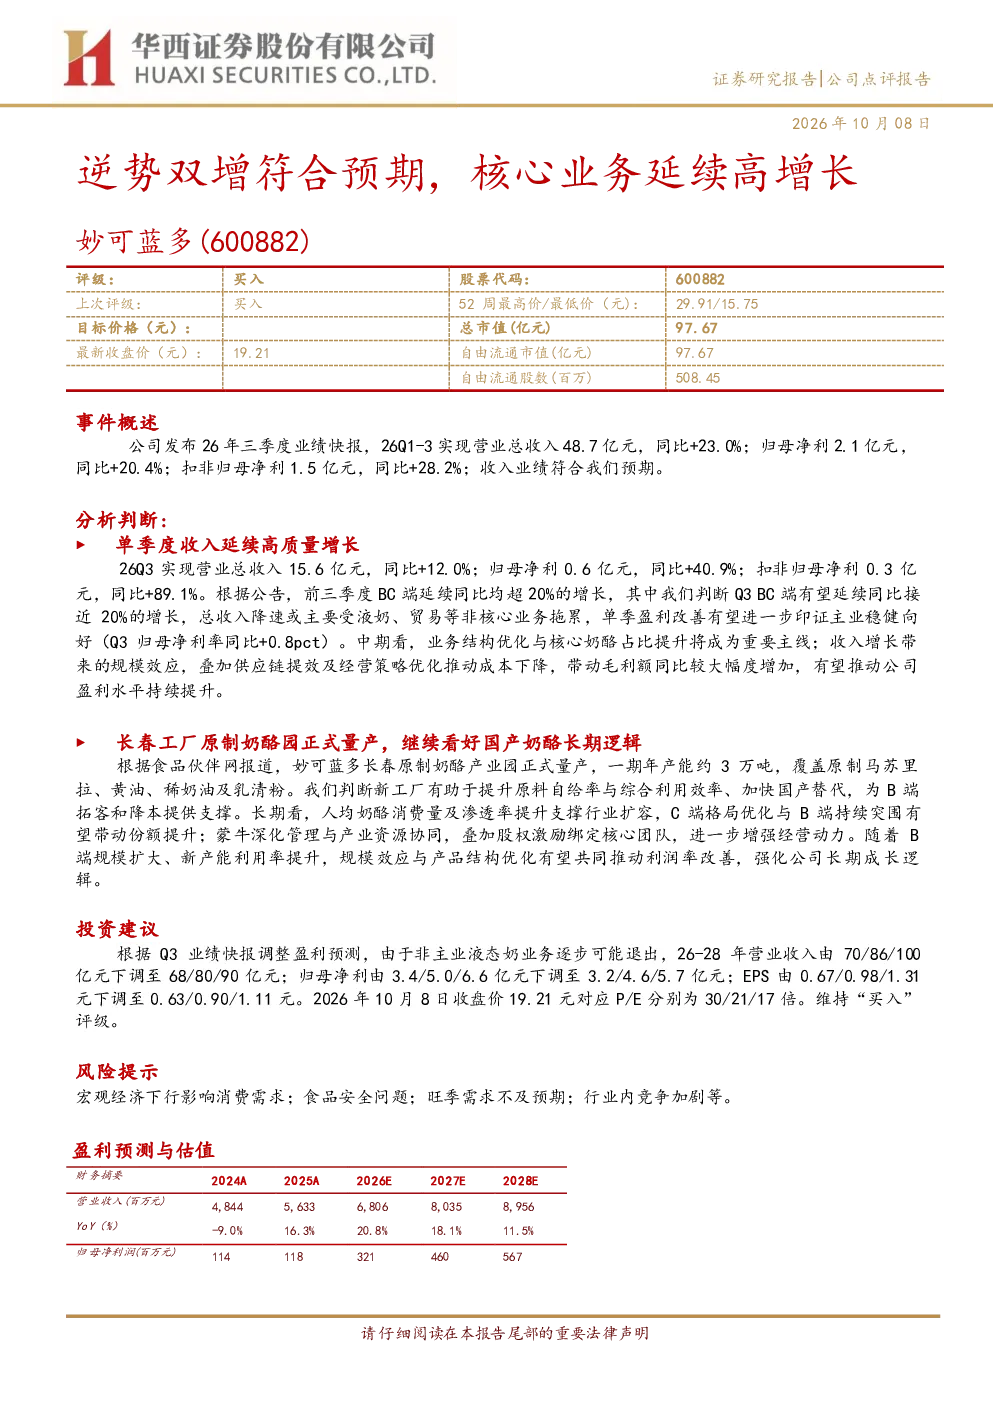
妙可蓝多在2026年第一季度至第三季度的业绩符合预期,营业总收入达到48.7亿元,同比增长23.0%;归母净利润为2.1亿元,同比增长20.4%。单季度收入延续高质量增长,其中第三季度营业总收入为15.6亿元,同比增长12.0%,归母净利润为0.6亿元,同比增长40.9%。扣非归母净利润1.5亿元,同比增长28.2%,归母净利率同比提升0.8个百分点。这些数据表明公司核心业务稳健向好,盈利能力显著改善。
奶酪行业的发展趋势如何?
奶酪行业正经历稳步扩容,人均奶酪消费量及渗透率的提升是主要驱动力。随着消费者对奶酪的认知和接受度提高,以及产品种类的丰富,奶酪市场仍有较大的增长空间。妙可蓝多作为行业龙头,通过业务结构优化和核心奶酪占比提升,积极推动行业扩容,未来有望进一步受益于市场份额的增长。
报告对妙可蓝多的核心业务有何分析?
报告重点分析了妙可蓝多的核心业务增长情况。公司BC端业务延续超20%的同比增长,第三季度BC端增长接近20%。收入降速主要受液奶、贸易等非核心业务拖累,主业稳健向好。中期来看,业务结构优化和核心奶酪占比提升将推动毛利额大幅增加,规模效应和供应链提效及成本下降将进一步改善盈利水平。
当前奶酪市场的现状如何?
当前奶酪市场正处于快速发展阶段,市场竞争日趋激烈。妙可蓝多凭借其品牌优势和产品品质,在C端市场格局优化中表现突出,同时B端业务也在持续拓展。公司通过长春工厂的原制奶酪产业园正式量产,提升了原料自给率和综合利用效率,支撑B端拓客降本,强化国产替代。这些举措有助于公司在市场中占据更有利的位置。
研报提示了哪些风险?
研报提示了几个潜在风险,包括宏观经济下行可能影响消费需求,食品安全问题可能对品牌形象造成冲击,旺季需求不及预期可能导致业绩增长放缓,以及行业竞争加剧可能压缩利润空间。这些风险需要公司密切关注并采取相应措施加以应对。
你可能感兴趣
华西食饮 妙可蓝多三季报业绩快报 逆势双增符合预期 核心业务延
未知机构2026-10-08
逆势双增符合预期,核心业务延续高增长
华西证券2026-10-08
信达消费-点评 九号公司 电动两轮车逆势增长 服务机器人延续高增 滑板车和2B业务超预期
未知机构2026-08-11
公司动态点评:Q1核心业务延续高增长,期待战略兑现下的超预期
长城证券2020-05-16
业绩符合预期,看好核心麻醉业务持续高增长
德邦证券2023-08-01
业绩快报符合预期,物联网与传统业务实现双高增长
医药生物安信证券2022-02-17
中期预增符合预期,延续高增长趋势
国盛证券2021-07-29
中报业绩预告点评:逆变器逆势高增长,出货量盈利双增
电气设备东吴证券2020-07-20
2012年业绩预增符合预期_四季度延续高增长
医药生物群益证券2013-01-10
2019年报点评:业绩符合预期,看好核心业务景气度延续
信息技术民生证券2020-04-02