猜你想问
这份研报的核心内容是什么?
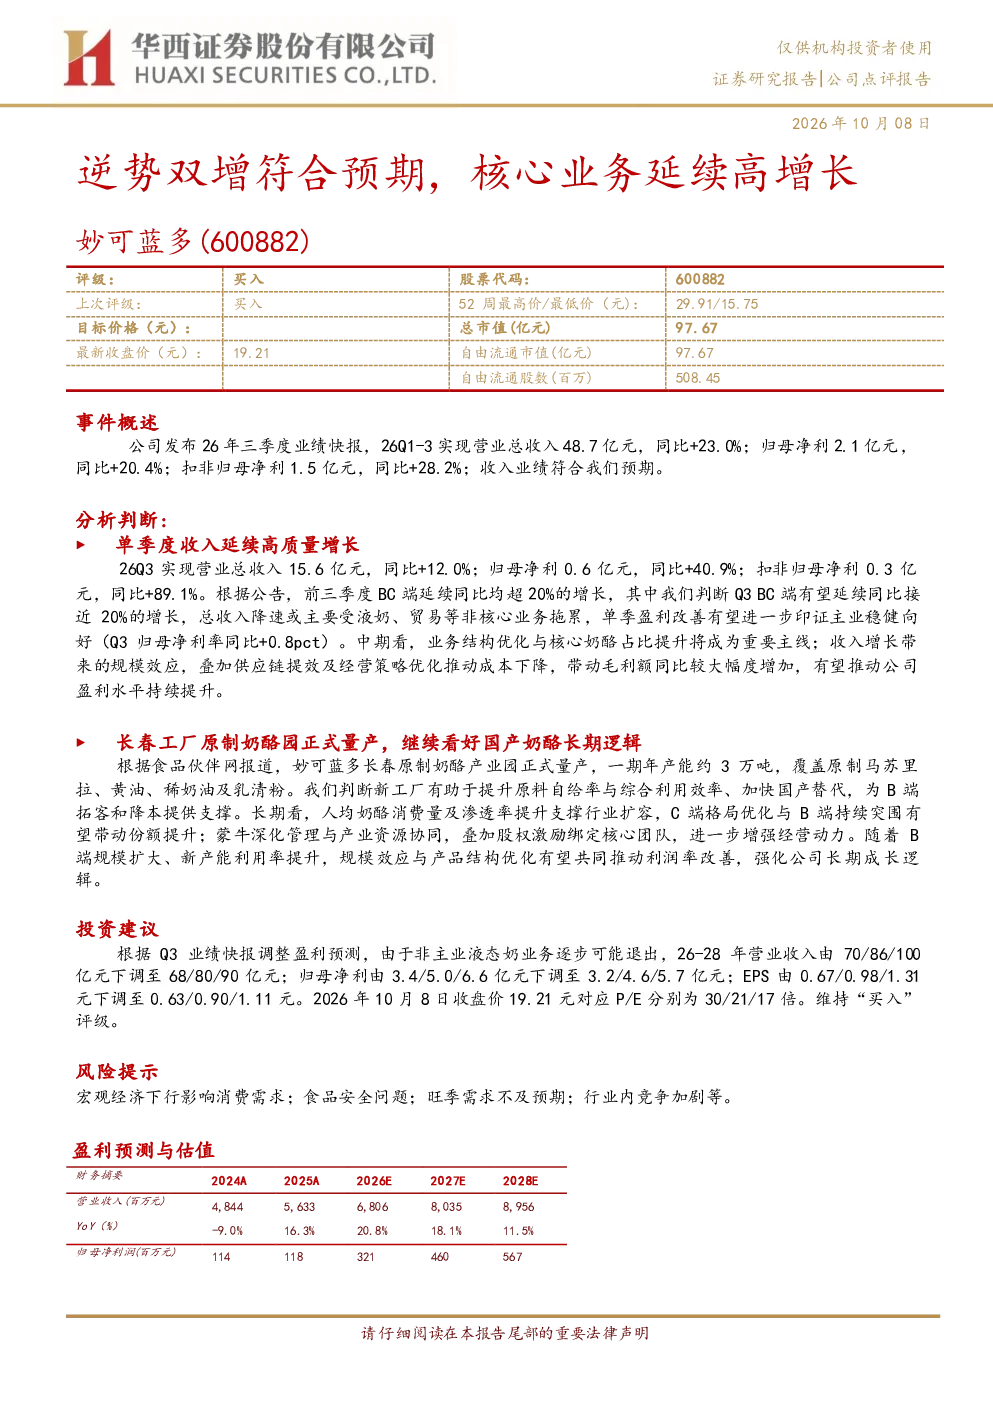
研报显示,公司26Q1-3业绩符合预期,单季度收入延续高质量增长,盈利能力显著改善。具体数据为26Q1-3营业总收入48.7亿元(同比+23.0%),归母净利2.1亿元(同比+20.4%),扣非归母净利1.5亿元(同比+28.2%)。26Q3营业总收入15.6亿元(同比+12.0%),归母净利0.6亿元(同比+40.9%),扣非归母净利0.3亿元(同比+89.1%)。Q3归母净利率同比提升0.8pct,显示盈利能力持续增强。
奶酪行业的发展趋势如何?
奶酪行业正经历快速发展,人均消费量持续提升,国产替代趋势明显。报告指出,长春工厂原制奶酪园量产(一期年产能3万吨),将提升原料自给率与综合利用效率,支撑国产替代与B端降本。同时,业务结构优化(核心奶酪占比提升)、规模效应、供应链提效及成本控制将推动毛利额大幅增加,行业集中度有望提升。
研报重点分析了哪些方向?
研报重点分析了公司单季度增长逻辑、中期盈利改善路径及长期发展驱动力。单季度方面,Q3 BC端收入有望延续近20%增长,非核心业务拖累收入增速,但盈利改善印证主业稳健。中期展望显示,业务结构优化、规模效应、供应链提效及成本控制将推动毛利额大幅增加,盈利水平持续提升。长期逻辑则聚焦于长春工厂原制奶酪园量产带来的原料自给率提升,以及人均消费量提升、C端格局优化、B端持续突围带来的市场份额增长。蒙牛协同与股权激励也将增强经营动力。
当前奶酪市场的现状如何?
当前奶酪市场呈现国产替代加速、行业集中度提升的态势。报告指出,随着消费者对奶酪认知度提高和消费习惯养成,人均消费量持续提升。国产奶酪品牌通过技术进步和规模化生产,正逐步抢占市场份额,替代进口产品。同时,头部企业通过供应链整合和产品结构优化,提升盈利能力,行业竞争格局日趋稳定,头部效应明显。
研报提到了哪些风险因素?
研报提示了宏观经济下行、食品安全、旺季需求不及预期、行业竞争加剧等风险因素。宏观经济下行可能影响消费需求,食品安全问题可能引发消费者信心波动,旺季需求不及预期将影响业绩达成,行业竞争加剧则可能压缩利润空间。此外,原材料价格波动、政策变化等外部因素也可能对公司经营产生影响。