猜你想问
芯源微2026年半年度业绩说明会核心内容有哪些?
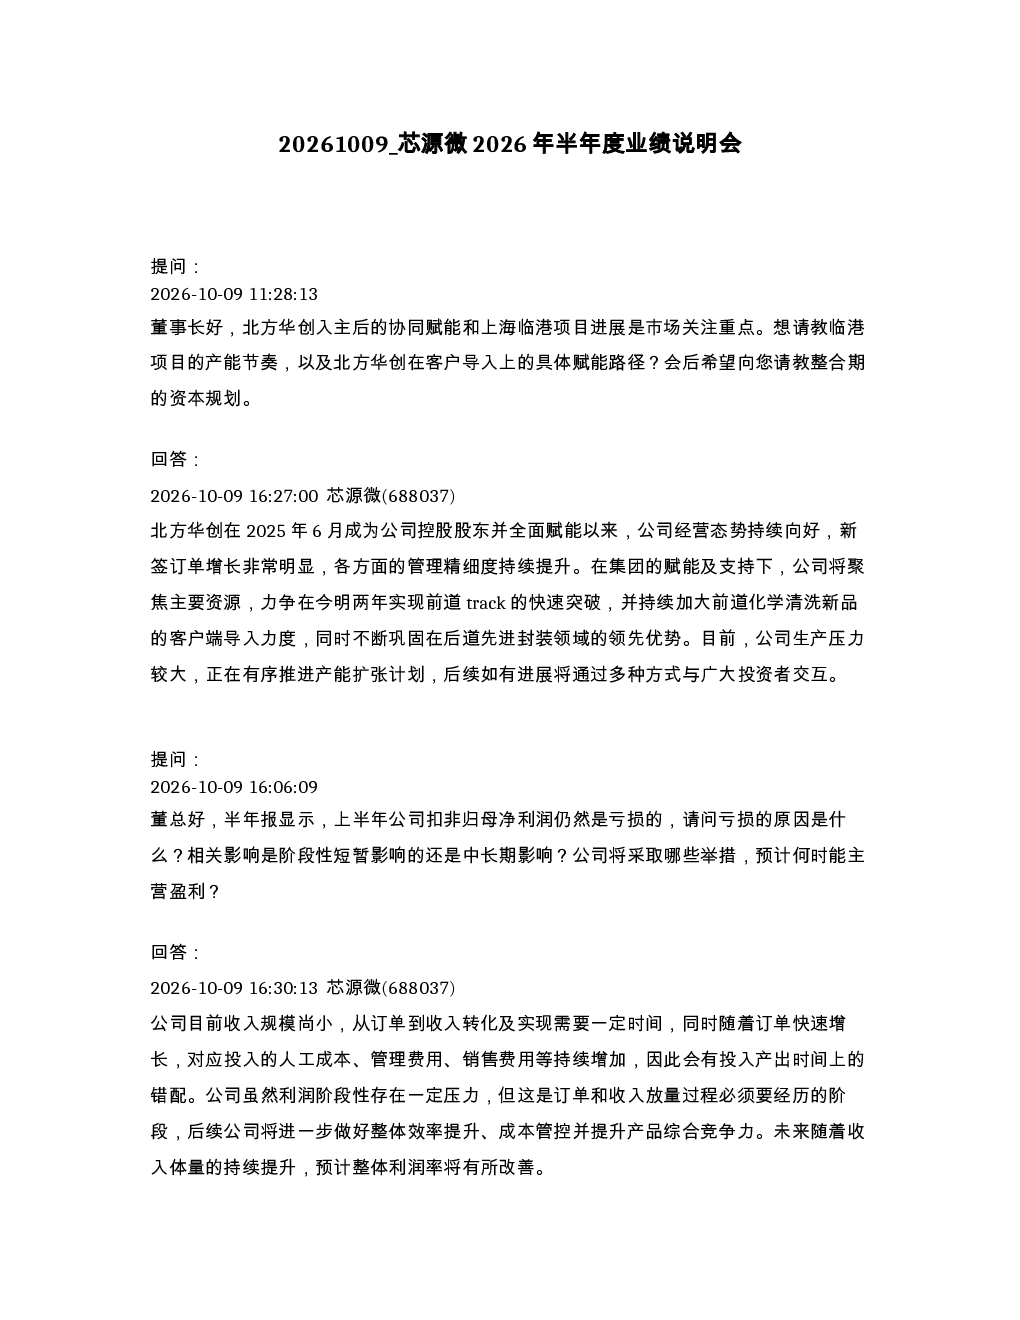
芯源微2026年半年度业绩说明会显示,公司经营态势持续向好,新签订单增长明显,管理精细度提升。公司聚焦前道Track设备快速突破,加大前道化学清洗新品客户端导入力度,巩固后道先进封装领域领先优势。目前生产压力较大,有序推进产能扩张计划。上半年扣非归母净利润亏损主要原因是收入规模尚小,订单到收入转化时间较长,人工、管理、销售费用增加导致投入产出错配。亏损为阶段性现象,未来随着收入体量提升,利润率预计改善。2026年一季度毛利率大幅改善,二季度骤降,整体微降,主要受后道设备战略让利影响。中长期来看,公司正推动后道产品降本增效,保障合理毛利率。研发投入1.53亿元,占营收17.11%。通过优化库存管理、加快回款、强化应收款管理、深化银企合作等方式平衡研发投入与现金流安全。“高端晶圆处理设备产业化项目(二期)”延期至2027年12月8日,主体厂房已完成封顶。下一代高端涂胶显影设备研发进展将合规前提下及时披露。当前订单增长较快,生产压力较大,公司正有序进行产能扩张,持续增加相关人员。部分进口物料交期拉长,公司将做战略备库和预投以确保交付。公司利润承压主要因收入规模小、投入产出错配。后续将提升整体效率、成本管控、提升产品竞争力,预计未来随着收入体量提升,利润率将改善。前道化学清洗机已通过国内头部客户工艺验证,获得重复性订单,未来收入及签单将持续受益。后道产品持续巩固国内领先优势,新产品逐步放量,受益于国内HBM、CoWoS等高端封装市场增长。前道涂胶显影设备市场海外设备占比高,公司KrF、ArF浸没式机型在多家客户端量产跑片数据良好,客户认可度提升。2026年是新机型验证大年,未来几年可持续受益于下游客户扩产及国产化率提升。订单到收入实现通常滞后6-12个月以上。
芯源微所属赛道行业发展趋势如何?
芯源微所属赛道为高端晶圆处理设备,行业发展趋势向好。随着半导体行业持续发展,对高端设备的需求不断增长。国内企业在技术突破和市场份额提升方面取得显著进展,国产化率逐步提高。芯源微聚焦前道Track设备快速突破,加大前道化学清洗新品客户端导入力度,巩固后道先进封装领域领先优势,受益于国内HBM、CoWoS等高端封装市场增长。公司KrF、ArF浸没式机型在多家客户端量产跑片数据良好,客户认可度提升。2026年是新机型验证大年,未来几年可持续受益于下游客户扩产及国产化率提升。订单到收入实现通常滞后6-12个月以上,市场前景广阔。
芯源微报告重点分析方向是什么?
芯源微报告重点分析方向包括:公司经营态势持续向好,新签订单增长明显,管理精细度提升。聚焦前道Track设备快速突破,加大前道化学清洗新品客户端导入力度,巩固后道先进封装领域领先优势。上半年扣非归母净利润亏损为阶段性现象,未来随着收入体量提升,利润率预计改善。公司正推动后道产品降本增效,保障合理毛利率。研发投入1.53亿元,占营收17.11%,通过优化库存管理、加快回款、强化应收款管理、深化银企合作等方式平衡研发投入与现金流安全。“高端晶圆处理设备产业化项目(二期)”延期至2027年12月8日,主体厂房已完成封顶。下一代高端涂胶显影设备研发进展将合规前提下及时披露。当前订单增长较快,生产压力较大,公司正有序进行产能扩张,持续增加相关人员。部分进口物料交期拉长,公司将做战略备库和预投以确保交付。公司利润承压主要因收入规模小、投入产出错配,后续将提升整体效率、成本管控、提升产品竞争力。前道化学清洗机已通过国内头部客户工艺验证,获得重复性订单,未来收入及签单将持续受益。后道产品持续巩固国内领先优势,新产品逐步放量。前道涂胶显影设备市场海外设备占比高,公司KrF、ArF浸没式机型在多家客户端量产跑片数据良好,客户认可度提升。2026年是新机型验证大年,未来几年可持续受益于下游客户扩产及国产化率提升。
芯源微市场现状如何判断?
芯源微市场现状显示,公司经营态势持续向好,新签订单增长明显,管理精细度提升。聚焦前道Track设备快速突破,加大前道化学清洗新品客户端导入力度,巩固后道先进封装领域领先优势。目前生产压力较大,有序推进产能扩张计划。公司聚焦国内高端封装市场,受益于HBM、CoWoS等市场增长。前道化学清洗机已通过国内头部客户工艺验证,获得重复性订单。后道产品持续巩固国内领先优势,新产品逐步放量。前道涂胶显影设备市场海外设备占比高,公司KrF、ArF浸没式机型在多家客户端量产跑片数据良好,客户认可度提升。2026年是新机型验证大年,未来几年可持续受益于下游客户扩产及国产化率提升。订单到收入实现通常滞后6-12个月以上,市场认可度逐步提高。公司正推动后道产品降本增效,保障合理毛利率,但短期内利润承压主要因收入规模小、投入产出错配。
芯源微研报相关风险提示有哪些?
芯源微研报相关风险提示包括:公司上半年扣非归母净利润亏损为阶段性现象,未来随着收入体量提升,利润率预计改善,但短期内利润承压主要因收入规模小、投入产出错配。公司正推动整体效率、成本管控、提升产品竞争力,但效果尚需时间验证。研发投入1.53亿元,占营收17.11%,通过优化库存管理、加快回款、强化应收款管理、深化银企合作等方式平衡研发投入与现金流安全,但现金流仍面临压力。部分进口物料交期拉长,公司将做战略备库和预投以确保交付,但供应链风险仍需关注。“高端晶圆处理设备产业化项目(二期)”延期至2027年12月8日,主体厂房已完成封顶,延期是审慎决定,未改变投资内容、规模及实施主体,不影响正常经营,但项目延期仍需关注。下一代高端涂胶显影设备研发进展将合规前提下及时披露,但研发不确定性仍需关注。当前订单增长较快,生产压力较大,公司正有序进行产能扩张,持续增加相关人员,但产能扩张效果及成本控制仍需时间验证。订单到收入实现通常滞后6-12个月以上,市场波动可能影响公司业绩表现。