猜你想问
这份研报主要分析了什么内容?
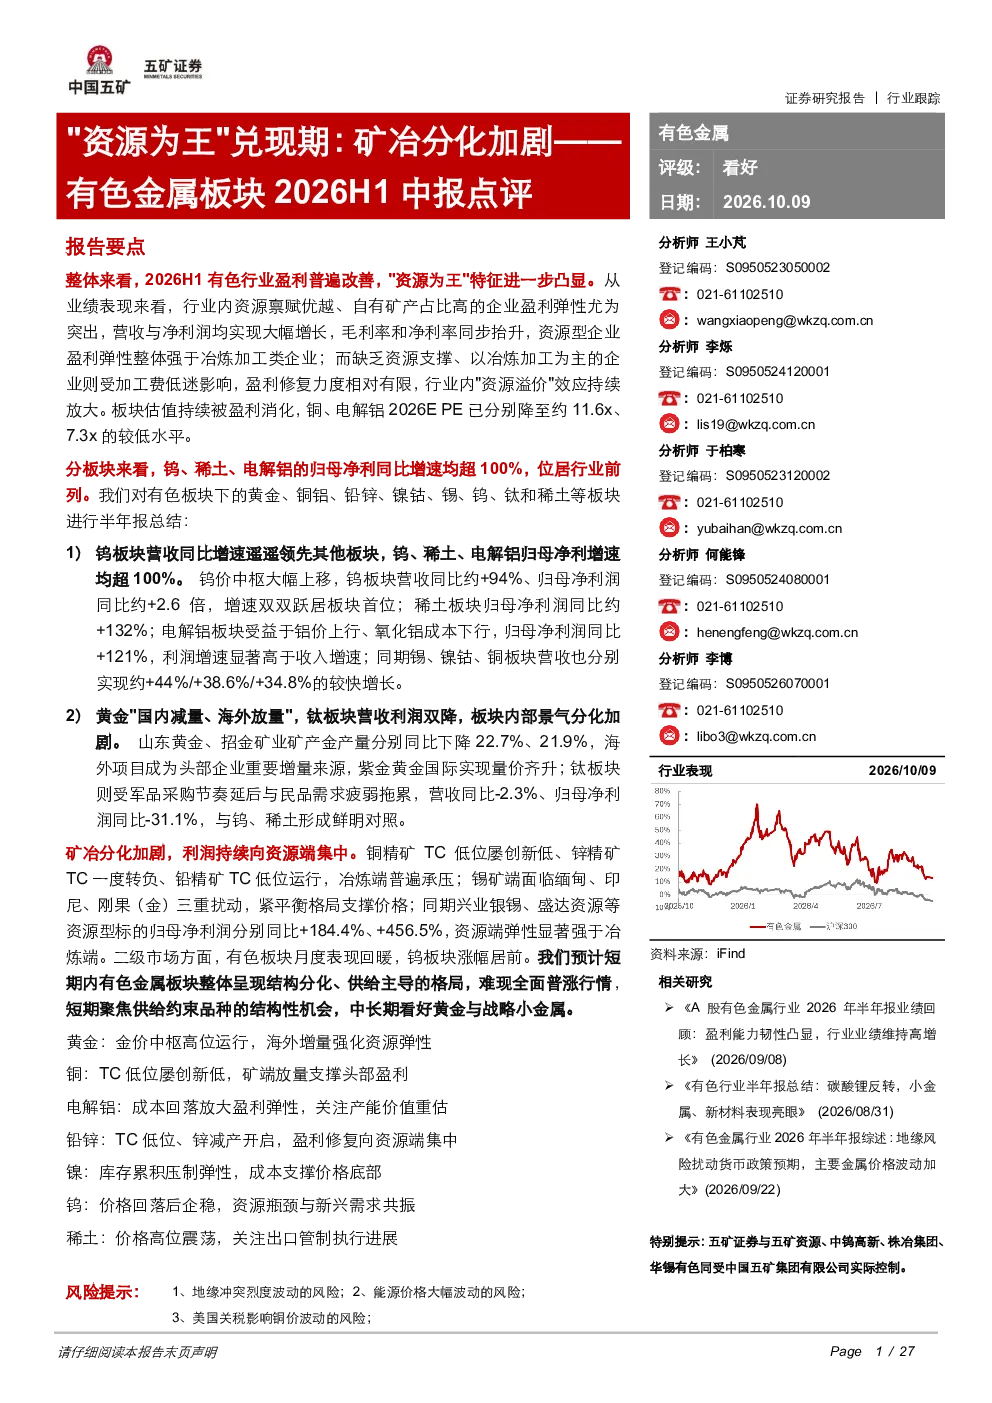
这份研报主要分析了2026年上半年有色金属板块的盈利能力变化,突出了“资源为王”的特征,指出资源禀赋优越、自有矿产占比高的企业盈利弹性更突出。报告详细解读了贵金属、工业金属(铜、铝、铅锌、锡、镍钴、钨、钛、稀土)等细分赛道的经营情况,以及市场行情和未来趋势。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现结构性分化,供给约束成为关键因素。报告指出,短期内行业难现全面普涨,需聚焦供给约束品种的结构性机会。中长期来看,黄金与战略小金属具有较好的发展前景。不同细分赛道如铜、铝、铅锌等受矿端约束影响明显,产业链利润分化加剧。
研报重点分析了哪些有色金属细分领域?
研报重点分析了贵金属板块(黄金)、工业金属板块中的铜、电解铝、铝加工、铅锌、锡、镍钴、钨、钛和稀土等细分领域。报告详细对比了各板块的营收和利润增长情况,以及不同企业的盈利弹性差异。例如,黄金板块受益于金价上涨和海外产量释放,盈利高增;铜板块因TC低位和矿端放量支撑头部企业盈利。
当前有色金属市场行情如何?
当前有色金属市场行情呈现分化态势,聚焦供给约束品种。报告显示,有色板块月度表现回暖,钨板块涨幅居前。工业金属中,铜、铝、铅、锌、锡、镍等品种因矿端约束延续,产业链利润分化加剧。其他金属如锑、钨、钼、钛、稀土等品种供给刚性支撑价格,但景气度存在强弱分化。
投资有色金属板块需注意哪些风险?
投资有色金属板块需关注行业结构性分化和供给约束风险。短期内,行业难现全面普涨,需警惕不同细分赛道和企业的盈利弹性差异。长期来看,需关注资源瓶颈、新兴需求变化以及国际市场波动等因素。此外,稀土板块的出口进展、钛板块的营收利润双降等具体情况也需纳入考量范围。
你可能感兴趣
有色金属板块2026H1中报点评:"资源为王"兑现期:矿冶分化加剧
有色金属五矿证券2026-10-09
2025年及2026年Q1有色金属板块财报分析:盈利跃升,资源为王
有色金属五矿证券2026-06-08
食品饮料行业研究周报:业绩兑现期后行业淡季预计白酒板块走出分化行情,坚定持有一线白酒
食品饮料国金证券2017-05-01
房地产行业2019年三季报点评:现金为王时代,警惕结构分化加剧
房地产西南证券2019-11-22
北交所信息更新:珍膝/CPTFIT第二曲线进入兑现期,2026H1归母净利润+57%
食品饮料开源证券2026-08-20
通信行业2020年第28周周报:中报业绩进入兑现期,关注高增长板块性机会
信息技术国泰君安证券2020-07-12
2022H1业绩点评:资源为王,中报业绩行业内表现突出
国泰君安证券2022-09-01
【长江金属|王鹤涛】资源为王,业绩加速释放——天齐锂业2022年中报点评
未知机构2022-09-04
五一视界26H1业绩点评 51Sim进入业绩兑现期 物理AI升级为核心增长引擎
未知机构2026-08-11
2025年中报点评Q2扣非净利同比+37%超预期,业绩进入集中兑现期
东吴证券2025-08-06