猜你想问
美国9月就业数据具体表现如何?
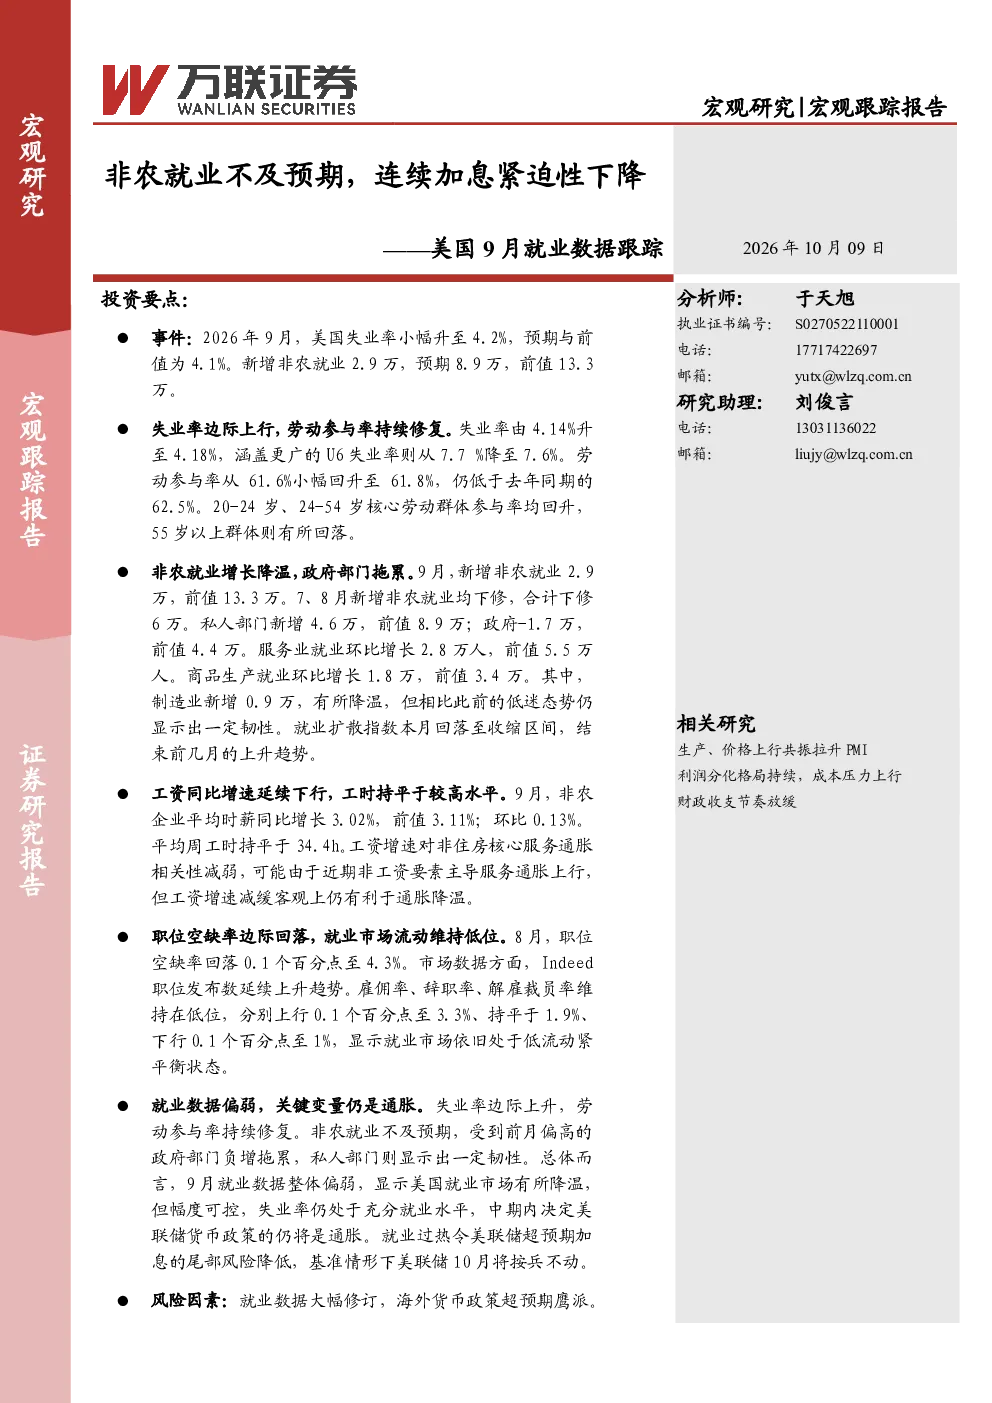
2026年9月,美国失业率小幅升至4.2%,预期与前值为4.1%;新增非农就业2.9万,预期8.9万,前值13.3万。失业率由4.14%升至4.18%,U6失业率从7.7%降至7.6%;劳动参与率从61.6%小幅回升至61.8%,仍低于去年同期的62.5%。20-24岁和24-54岁核心劳动群体参与率回升,55岁以上群体回落。私人部门新增4.6万,政府部门拖累(-1.7万);服务业就业环比增长2.8万,商品生产就业环比增长1.8万;制造业新增0.9万,就业扩散指数回落至收缩区间。
美国就业市场未来发展趋势如何?
9月就业数据整体偏弱,显示美国就业市场有所降温,但幅度可控,失业率仍处于充分就业水平。服务业和商品生产就业均有所增长,但制造业增速放缓。20-24岁和24-54岁核心劳动群体参与率回升,55岁以上群体回落,显示就业市场结构性变化。中期内决定美联储货币政策的仍将是通胀,就业过热令美联储超预期加息的尾部风险降低。
本报告重点分析了哪些方面?
本报告重点分析了美国9月就业数据的各项指标,包括失业率、非农就业人数、劳动参与率、工资增速、职位空缺等。报告详细解读了私人部门与政府部门对就业数据的影响,以及服务业、商品生产和制造业的就业增长情况。此外,报告还分析了工资增速对通胀的影响,以及就业市场低流动紧平衡状态。
当前美国就业市场现状如何判断?
当前美国就业市场整体偏弱,显示就业市场有所降温,但幅度可控,失业率仍处于充分就业水平。服务业和商品生产就业均有所增长,但制造业增速放缓。工资增速对非住房核心服务通胀相关性减弱,但减缓仍有利于通胀降温。就业市场处于低流动紧平衡状态,显示劳动力市场供需关系较为稳定。
本报告存在哪些风险提示?
本报告提示的风险包括就业数据大幅修订,以及海外货币政策超预期鹰派。就业数据修订可能对市场预期产生影响,而海外货币政策超预期鹰派可能引发全球金融市场波动。此外,就业市场结构性变化和通胀走势仍需持续关注,这些因素可能对美联储货币政策决策产生影响。