猜你想问
磷酸月报核心内容有哪些?
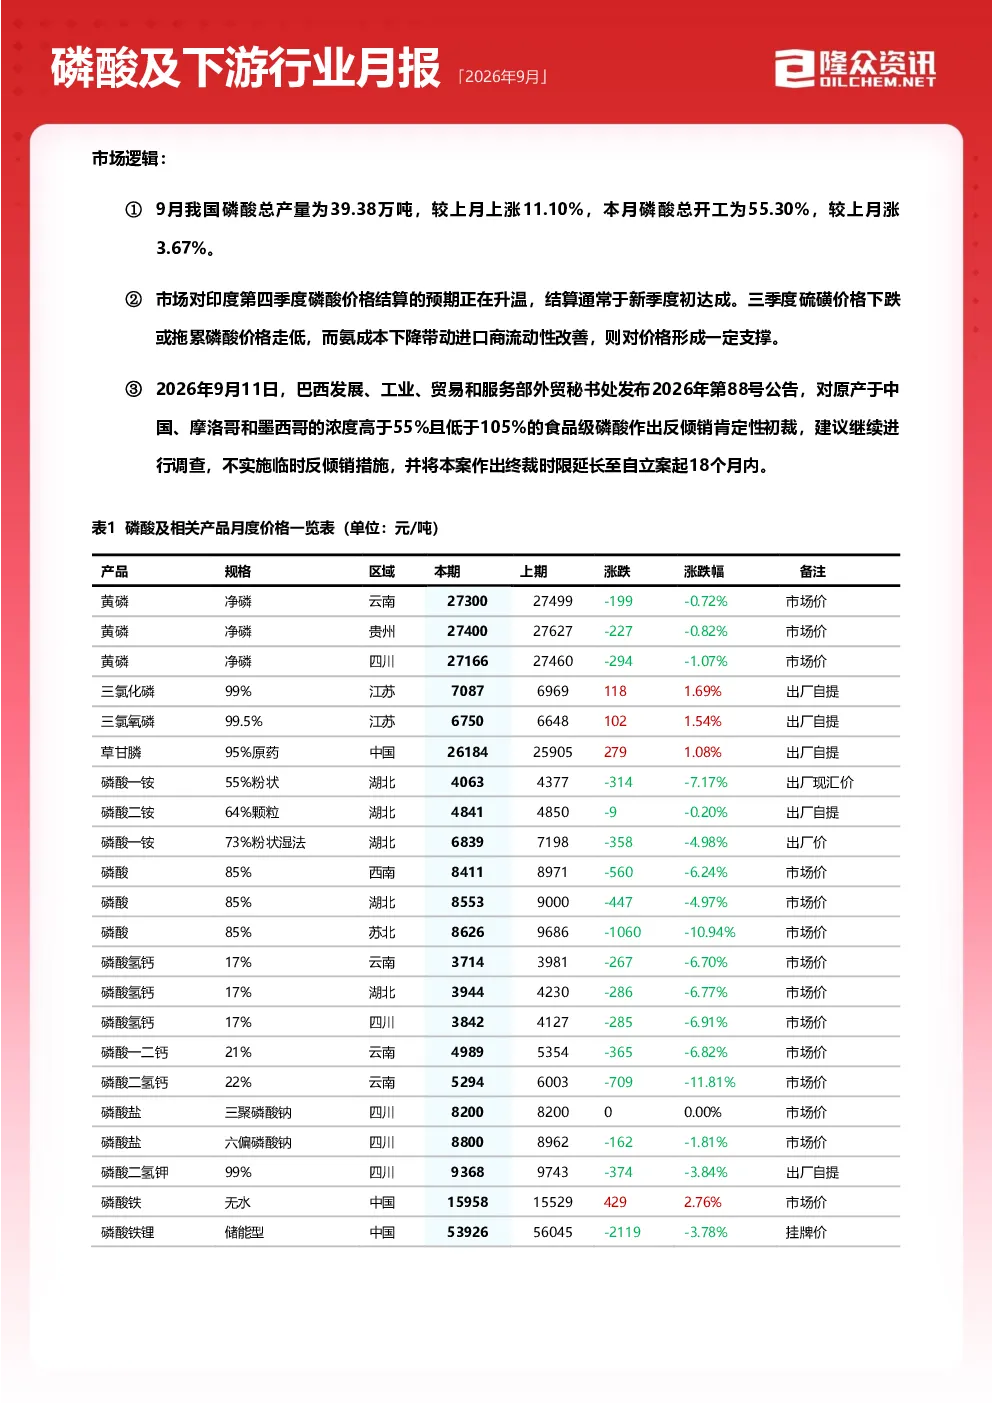
本报告分析了9月中国磷酸市场运行情况。数据显示,总产量39.38万吨,环比增11.10%,开工率55.30%,环比涨3.67%。产业链产品价格整体跌多涨少,黄磷下跌,三氯化磷、三氯氧磷逆势上涨。巴西对华食品级磷酸反倾销初裁未实施临时措施,终裁延至18个月。报告还预测10月湿法净化磷酸高位整理,热法磷酸窄幅调整。
磷酸行业未来发展趋势如何?
磷酸行业未来发展趋势显示,湿法净化磷酸预计高位整理后或小幅松动,热法磷酸窄幅调整。原料端硫磺和黄磷价格波动,硫酸价格回落,成本支撑减弱。供应端新增产能逐步放量,需求端磷酸铁采购平稳,新能源领域产能投产需关注。未来三个月,华东热法磷酸均价预计在7800-8150元/吨,湿法净化磷酸西南周边送到均价中枢预计在7600-8300元/吨高位区间。
报告重点分析了哪些方向?
报告重点分析了磷酸市场供需格局、成本利润及产业链行情。9月湿法净化磷酸产量25.83万吨,环比增20.42%;热法磷酸产量13.55万吨,环比降3.19%。利润方面,热法磷酸利润712元/吨,环比降22.02%;湿法净化磷酸利润441元/吨,环比降65.65%。产业链方面,黄磷价格参考27500-27700元/吨,硫酸均价1397元/吨,磷酸铁价格偏强上行。
当前磷酸市场现状如何判断?
当前磷酸市场整体弱势运行。热法磷酸价格区间7800-8500元/吨,湿法净化磷酸价格区间7600-8400元/吨。9月市场承压下行,湿法跌幅较深,热法跌势平缓,价差收敛。湿法市场交投偏淡,供应增加,需求疲软;热法市场交投清淡,下游采购动力不足,供应压力未减。出口端食品级磷酸出口量大幅跃升,进口端维持在极低量级。
磷酸行业投资需关注哪些风险?
磷酸行业投资需关注原料价格走势、新增产能落地情况及下游补库操作。原料端,硫磺、黄磷、硫酸价格波动可能影响成本;供应端,新增热法产能集中于华中及西南,新增湿法产能主要集中于华南,后期产能集中落地将加剧供大于求矛盾;下游端,国庆节后下游补库节奏需关注。市场心态调查显示,50%看跌,40%看稳,10%看涨,业者情绪偏空,预期分歧收窄、心态趋于谨慎理性。