猜你想问
这项政策具体如何帮助居民购房?
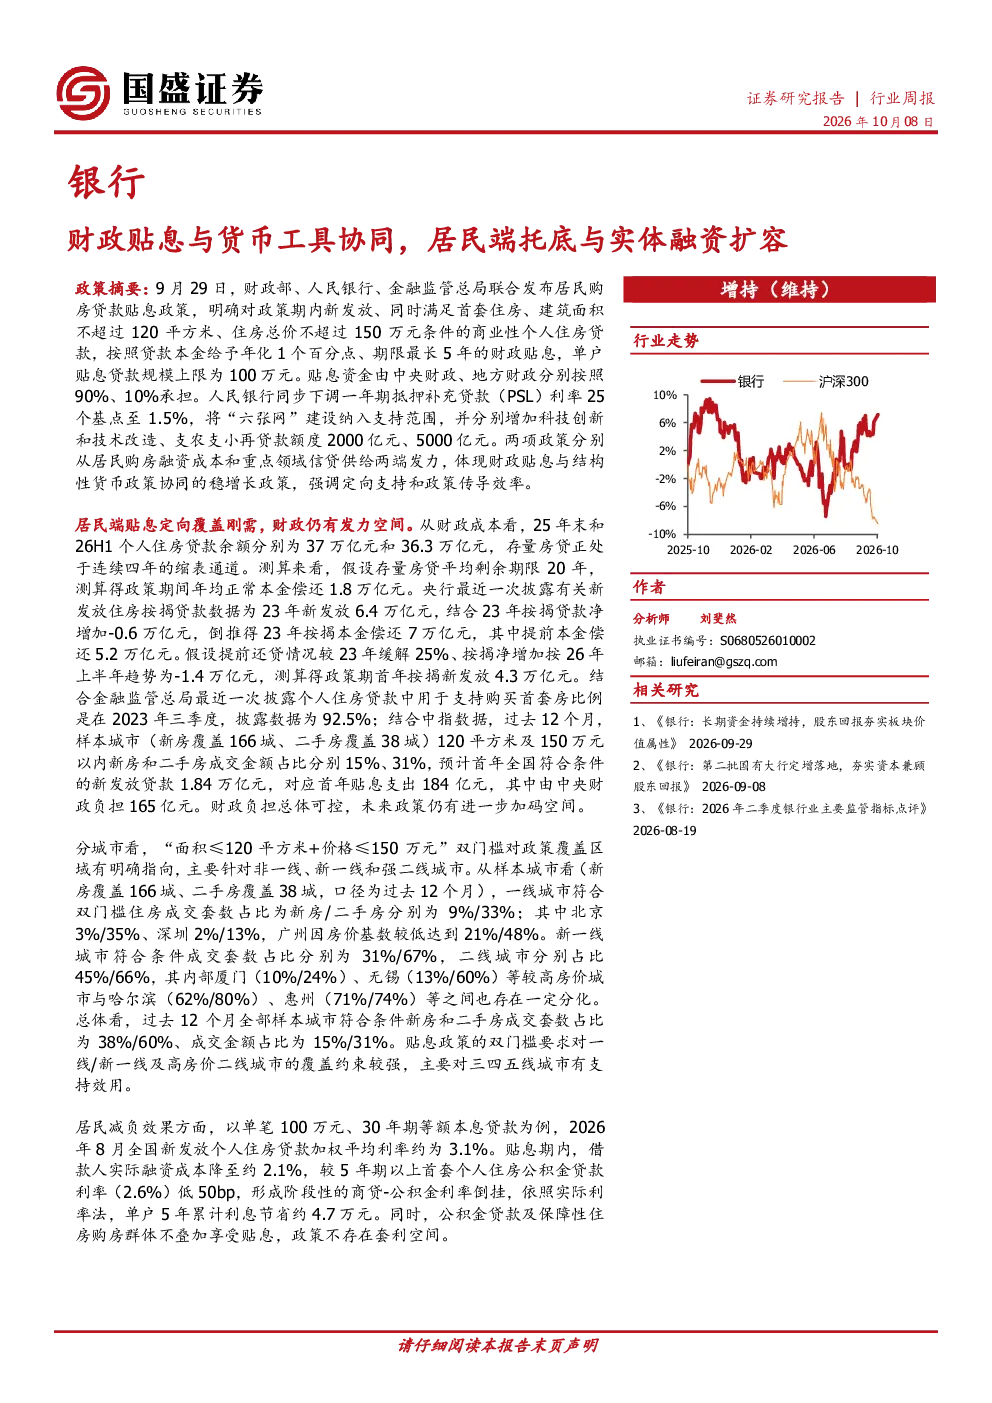
该政策由财政部、人民银行、金融监管总局联合推出,对符合条件的首套房贷款(面积≤120㎡、总价≤150万元)给予年化1个百分点、最长5年的财政贴息,单户贴息上限100万元。中央财政承担90%,地方财政承担10%。以单笔100万元、30年期等额本息贷款为例,贴息期内实际融资成本降至约2.1%,较公积金贷款低50bp,单户5年累计利息节省约4.7万元,有效降低居民购房融资成本,支持刚需和改善型需求。
货币工具如何协同支持经济?
人民银行同步下调一年期抵押补充贷款(PSL)利率25个基点至1.5%,并将“六张网”建设纳入支持范围,同时增加科技创新、技术改造、支农支小再贷款额度各2000亿元、5000亿元。PSL降息支持政策性项目,再贷款扩容增强对科技、小微、涉农及民营企业的信贷支持,降低政策性项目和重点领域融资成本,协同财政贴息政策共同发力。
报告重点分析了哪些方向?
报告重点分析了居民端托底政策的具体实施细则、货币工具的协同效应、对公端政策影响、对银行板块的影响以及投资建议。其中,居民端政策覆盖区域、减负效果测算、对公端PSL降息与再贷款扩容、银行息差呵护、按揭增长托底、资产质量改善等方向均有详细阐述。
当前房贷市场现状如何?
2024年末个人住房贷款余额为37万亿元,2025年上半年预计为36.3万亿元,连续四年缩表。2023年新发放按揭贷款6.4万亿元,净增加-0.6万亿元,提前本金偿还5.2万亿元。预计2025年提前还贷缓解25%,按揭净增加-1.4万亿元,首年新发放按揭贷款4.3万亿元,显示房贷市场处于调整阶段。
研报提示了哪些风险?
报告提示了经济增长恢复不及预期、房地产业修复不及预期、政策力度超预期变化、可能的测算误差风险等四类风险。例如,若经济增长放缓,居民收入预期不稳可能影响购房需求;若房地产业恢复缓慢,按揭贷款风险仍存;政策力度变化可能影响市场预期和实际效果。
你可能感兴趣
7月金融数据:政府债托底,实体信用与财政投资传导仍待修复
金融街证券2026-08-17
7月金融数据简评:政府债托底 实体信用与财政投资传导待修复
恒泰证券2026-08-17
7月社融数据点评:政府债托底,实体信用与财政投资传导仍待修复
恒泰证券2026-08-17
地产政策组合点评:财政贴息托底商贷刚需
房地产未知机构2026-09-29
宏观期指月报:货币与财政合力托底 股指期货短期或顺势反弹
东兴期货2018-11-29
财政加大托力,非常规货币工具空间打开
中投证券2015-10-19
财政托底内需:实体经济图谱
财通证券2023-09-18
7月金融数据显示宽货币、弱信用 财政托底显著
华泰期货2025-08-13
2026年海外宏观展望:美国AI投资拉动内需,货币财政双宽托底
东兴证券2025-12-24
美国 AI 投资拉动内需,货币财政双宽托底—2026 年海外宏观展望
东兴证券2025-12-24