猜你想问
这份研报的核心内容是什么?
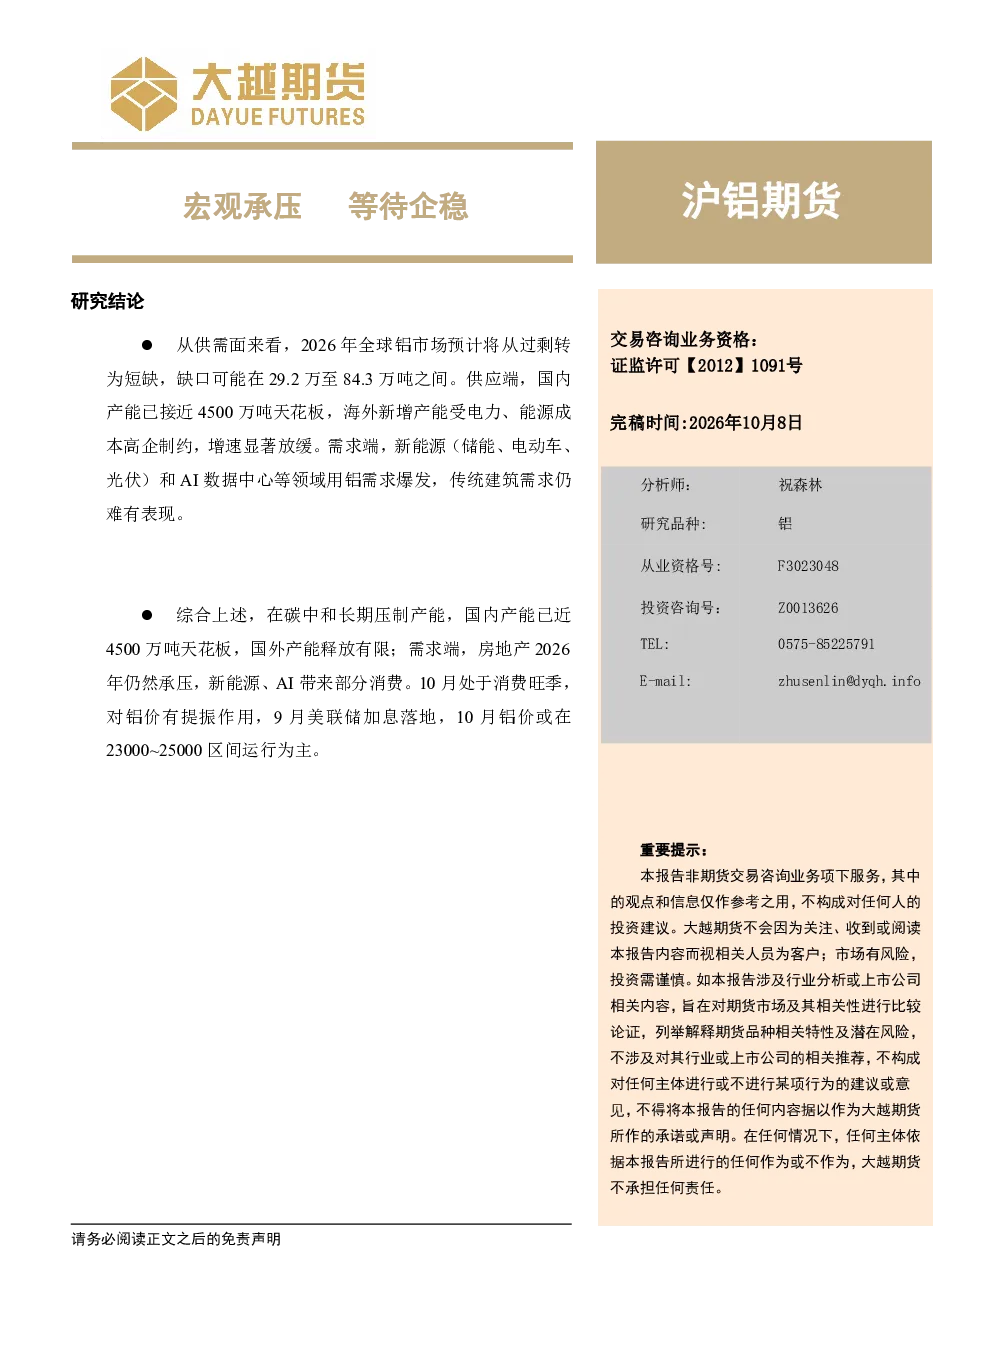
研报指出2026年全球铝市场将转为短缺,供需双弱,预计缺口在29.2万至84.3万吨。供应端铝土矿宽松,氧化铝过剩,电解铝产能接近天花板受碳中和压制。需求端房地产疲软,家电出口压力,汽车增长乏力,铝材产量微降。成本端氧化铝价格跳水,电力成本回落,冶炼利润高企。库存预计低位维持。
铝行业未来发展趋势如何?
铝行业未来受碳中和影响,产能扩张受限,全球供应端趋于紧张。需求端长期看房地产承压,但新能源、AI等领域可能带来部分增量。短期看2026年市场或呈现短缺格局,价格受供需及成本共同影响。
研报主要分析了哪些方向?
研报重点分析了全球铝市场供需平衡、中国铝土矿及氧化铝供应、电解铝产能天花板效应、下游房地产及家电汽车需求变化、成本端氧化铝及电力价格波动,以及库存变化趋势等关键因素。
当前铝市场处于什么状态?
当前铝市场呈现供需双弱格局,供应端受产能天花板和成本因素影响,需求端房地产疲软但新能源等领域有潜在支撑。氧化铝价格低位运行,电解铝利润高企,库存维持在相对低位,沪铝指数在23000~26000区间震荡。
这份研报有哪些风险提示?
研报提示需关注碳中和政策对电解铝产能的长期压制效应,以及房地产需求疲软对铝需求端的持续压力。此外,全球宏观经济波动、电力成本变化及海外产能释放情况也可能影响铝价走势,需持续跟踪供需变化及库存动态。
你可能感兴趣
沪胶11月策略报告:承压续跌,等待企稳
安信期货2015-10-29
有色(铝、氧化铝)周报:氧化铝中长期仍承压于过剩逻辑 反弹动力有限 沪铝等待宏观指引 震荡为主
国信期货2025-04-20
沪铝承压下滑 但仍企稳于万五之上
瑞达期货2018-01-12
西南期货午评:外盘期金承压,沪金暂时企稳
西南期货2013-01-07
贵金属期货周报:金银短期承压待企稳 宏观支撑长期多头
国元期货2025-10-27
收盘综述:外患之下市场持续承压,等待缩量企稳
东方财富2018-04-04
短期承压,等待企稳
信达期货2024-03-11
产业链日报:沪铜企稳震荡,等待宏观驱动
东海期货2022-07-11