猜你想问
海外利率上行对国内债市有何影响?
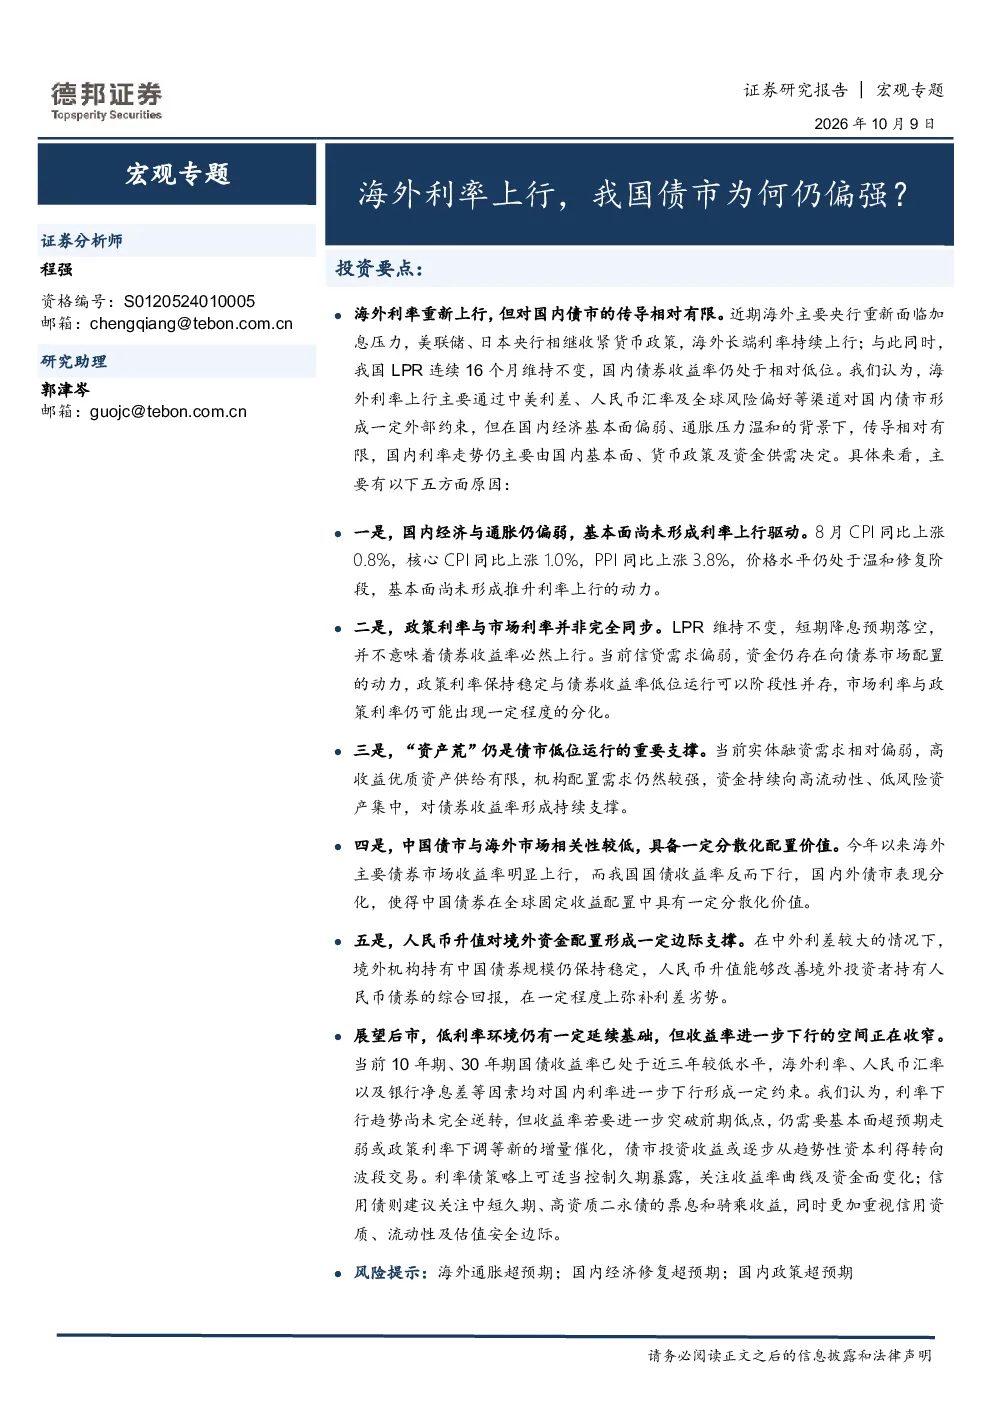
海外利率上行主要通过中美利差、人民币汇率及全球风险偏好等渠道对国内债市形成外部约束。但近期国内经济基本面偏弱、通胀压力温和,这些因素限制了外部传导的力度。国内债市表现更多由国内基本面、货币政策及资金供需决定。
国内债市偏强的原因有哪些?
国内债市偏强主要归因于五大因素:经济与通胀偏弱,价格水平仍处于温和修复阶段;政策利率与市场利率分化,LPR维持不变且资金存在向债券市场配置的动力;‘资产荒’支撑,实体融资需求相对偏弱,机构配置需求强;市场相关性低,中国债市与海外市场表现分化;人民币升值支撑,改善境外投资者持有人民币债券的综合回报。
债市未来发展趋势如何?
当前低利率环境仍有一定延续基础,但收益率进一步下行的空间正在收窄。10年期、30年期国债收益率已处于近三年较低水平,海外利率、人民币汇率及银行净息差等因素均对国内利率进一步下行形成一定约束。利率下行趋势尚未完全逆转,但收益率若要进一步突破前期低点,仍需要基本面超预期走弱或政策利率下调等新的增量催化。债市投资收益或逐步从趋势性资本利得转向波段交易。
当前债市市场现状如何判断?
当前国内债券收益率仍处于相对低位,LPR连续16个月维持不变,显示出政策利率的稳定性。资金仍存在向债券市场配置的动力,‘资产荒’现象依然存在。同时,中国债市与海外市场相关性较低,具有分散化价值。人民币升值也对境外资金配置形成一定边际支撑。这些因素共同支撑了债市偏强的现状。
研报提示的主要风险有哪些?
研报提示的主要风险包括:海外通胀超预期可能引发全球利率进一步上升,对国内债市形成压力;国内经济修复超预期可能导致通胀压力加大,进而影响利率走势;国内政策超预期调整,如货币政策收紧或财政政策变化,可能对债市产生不利影响。这些因素均需密切关注。
你可能感兴趣
【宏观快评】3月金融数据点评:为何社融强,债市利率下行?
华创证券2023-04-12
【宏观专题】经济微观察系列四:三四线城市消费为何偏强?
华创证券2024-09-05
海外宏观周报:美元近期为何偏强?
国金证券2019-05-06
宏观利率周报(20260126-20260130):“开门红”预期仍强,债市修复空间或有限
金融街证券2026-02-03
宏观利率周报(20260202-20260206):债市震荡偏强,十债利率逼近1.8%
金融街证券2026-02-10
海外宏观周报:美联储立场偏鹰,海外债市收益率普遍上行
东方金诚2026-08-31
海外经济周刊:美联储加息在望,长期国债利率为何缺乏上行动力?
国信证券2015-11-24
【策略专题】自由现金流资产系列13:现金流指数为何今年偏弱,往后会强吗?
金融华创证券2025-08-22
东吴宏观 经济早班车第156期中债与海外债市为何表现分化
未知机构2026-10-09
海外宏观周报:为何利率涨而美元跌?
莫尼塔2017-07-03