猜你想问
这份研报主要分析了什么内容?
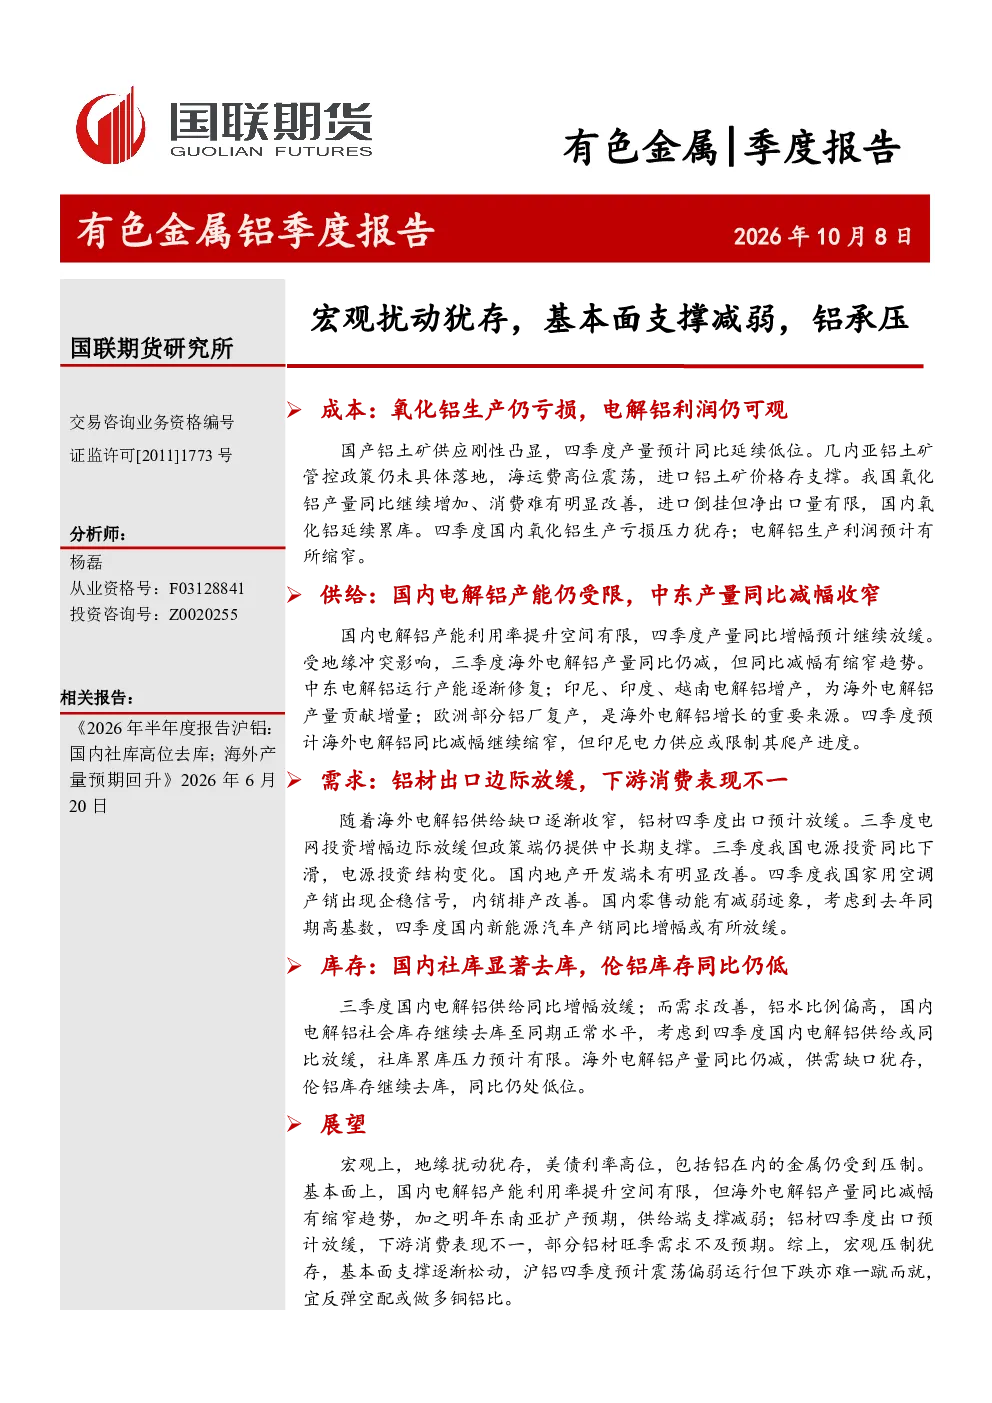
这份研报主要分析了有色金属铝行业的季度表现。报告指出宏观扰动依然存在,铝行业基本面支撑逐渐减弱,铝价承压。报告详细探讨了铝土矿、氧化铝、电解铝的供给与需求情况,以及国内外库存变化。成本端,国产铝土矿产量下滑而进口依赖度高,几内亚产量管控及海运费高位支撑进口铝土矿价格;氧化铝产量增加但需求改善有限,国内氧化铝延续累库,生产仍亏损。供给端,国内电解铝产能利用率提升空间有限,产量同比增幅放缓,海外电解铝产量同比减幅收窄,原铝进口倒挂缩窄,铝材出口同比仍增但边际放缓。需求端,铝材出口边际放缓,下游消费表现不一,电力投资增幅放缓但中长期政策支撑,地产开发端指标仍处负值区间,家电空调产销承压但四季度出现企稳信号,汽车产销同比增速放缓。库存方面,国内电解铝社会库存显著去库,伦铝库存同比仍低。
铝行业未来发展趋势如何?
铝行业未来发展趋势呈现复杂态势。从供给端看,国内电解铝产能利用率提升空间有限,产量同比增幅放缓,而海外电解铝产量同比减幅收窄,中东产量降幅缩窄,东南亚增产,欧洲部分铝厂复产,全球供给格局变化。需求端,铝材出口同比仍增但边际放缓,下游消费表现不一,电力投资增幅放缓但中长期政策支撑,地产开发端指标仍处负值区间,家电空调产销承压但四季度出现企稳信号,汽车产销同比增速放缓,新能源汽车虽增长但整体汽车产销下滑。成本端,进口铝土矿依赖度高,几内亚产量管控及海运费高位支撑进口铝土矿价格,氧化铝生产仍亏损。库存方面,国内电解铝社会库存显著去库,伦铝库存同比仍低。综合来看,铝行业面临宏观压制,基本面支撑逐渐松动,未来价格走势需关注供需平衡变化及宏观环境演变。
研报重点分析了哪些方面?
研报重点分析了有色金属铝行业的成本、供给、需求、库存及展望五个方面。成本端,关注国产铝土矿产量同比下滑及进口依赖度高,几内亚产量管控预期及海运费高位支撑进口铝土矿价格,以及国内氧化铝延续累库、生产仍亏损的情况。供给端,分析国内电解铝产能利用率提升空间有限,产量同比增幅放缓,海外电解铝产量同比减幅收窄,中东产量降幅缩窄,东南亚增产,欧洲部分铝厂复产,原铝进口倒挂缩窄,净进口量环比回升,铝材出口同比仍增但边际放缓。需求端,探讨铝材出口边际放缓,下游消费表现不一,部分铝材旺季需求不及预期,电力投资增幅放缓但中长期政策支撑,地产开发端指标仍处负值区间,家电空调产销承压但四季度出现企稳信号,汽车产销同比增速放缓。库存方面,关注国内电解铝社会库存显著去库,伦铝库存同比仍低。展望方面,指出宏观压制犹存,基本面支撑逐渐松动,沪铝四季度预计震荡偏弱运行。
当前铝市场现状如何判断?
当前铝市场现状呈现供需偏弱、成本支撑较强、库存去库的复杂局面。供给端,国内电解铝产能利用率提升空间有限,产量同比增幅放缓,海外电解铝产量同比减幅收窄,中东产量降幅缩窄,东南亚增产,欧洲部分铝厂复产,全球供给格局变化。需求端,铝材出口同比仍增但边际放缓,下游消费表现不一,部分铝材旺季需求不及预期,电力投资增幅放缓但中长期政策支撑,地产开发端指标仍处负值区间,家电空调产销承压但四季度出现企稳信号,汽车产销同比增速放缓。成本端,进口铝土矿依赖度高,几内亚产量管控及海运费高位支撑进口铝土矿价格,氧化铝生产仍亏损。库存方面,国内电解铝社会库存显著去库,伦铝库存同比仍低。综合来看,铝市场面临宏观压制,基本面支撑逐渐松动,但下跌亦难一蹴而就,价格走势需关注供需平衡变化及宏观环境演变。
研报提示哪些风险?
研报提示铝行业面临多重风险。宏观层面,全球经济增长放缓及地缘政治风险可能压制铝需求,政策变动可能影响行业供需格局。成本层面,进口铝土矿依赖度高,几内亚产量管控及海运费高位支撑进口铝土矿价格,铝企盈利空间受挤压。供给层面,国内电解铝产能利用率提升空间有限,产量同比增幅放缓,而海外电解铝产量同比减幅收窄,全球供给格局变化可能加剧竞争。需求层面,铝材出口边际放缓,下游消费表现不一,部分铝材旺季需求不及预期,地产开发端指标仍处负值区间,家电空调产销承压,汽车产销同比增速放缓,新能源汽车虽增长但整体汽车产销下滑。库存方面,虽然国内电解铝社会库存显著去库,但伦铝库存同比仍低,需警惕库存反弹风险。综合来看,铝行业面临多重不确定性风险,需密切关注供需平衡变化及宏观环境演变。