猜你想问
这份研报的核心内容是什么?
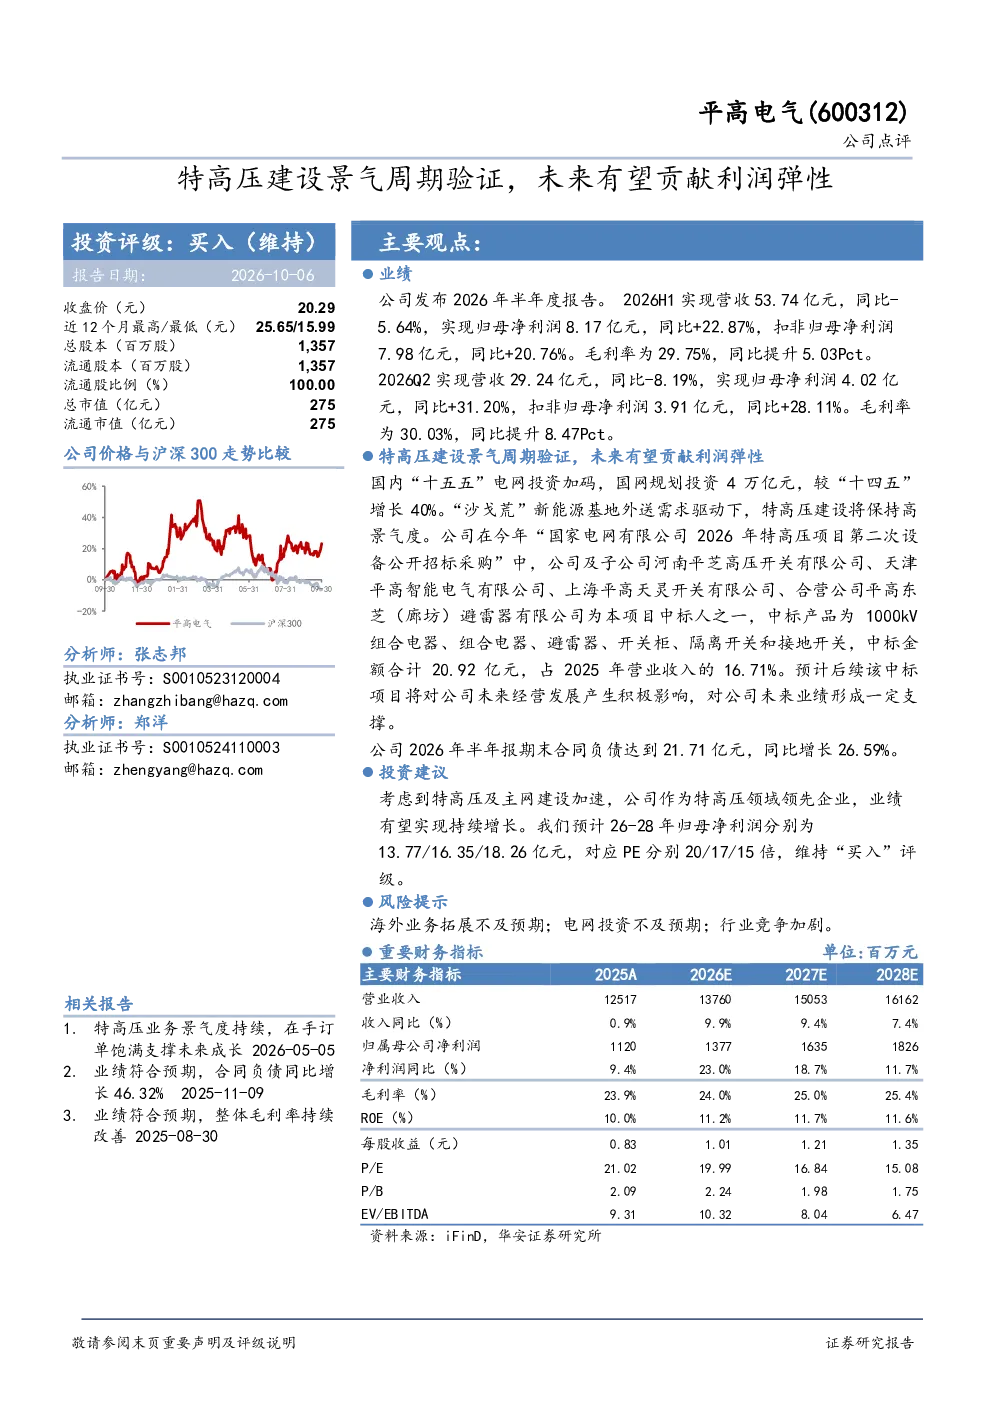
该研报分析了平高电气2026年半年度报告,显示公司2026H1营收53.74亿元,同比-5.64%,归母净利润8.17亿元,同比+22.87%。Q2营收29.24亿元,同比-8.19%,归母净利润4.02亿元,同比+31.20%。毛利率提升明显,特高压项目中标20.92亿元,占2025年收入16.71%,未来有望贡献利润弹性。合同负债增长26.59%
特高压行业发展趋势如何?
国内“十五五”电网投资规划达4万亿元,较“十四五”增长40%,沙戈荒新能源基地外送需求驱动特高压建设保持高景气。平高电气在2026年特高压项目招标中中标,显示行业领先地位,未来业绩有望持续增长。公司作为特高压领域龙头企业,受益于行业景气度提升
研报重点分析了哪些方面?
研报重点分析了平高电气在特高压领域的经营表现和未来机遇。公司2026年半年报显示营收和净利润增长,毛利率提升,特高压项目中标金额显著,未来经营发展将受其积极影响。同时关注合同负债增长情况
当前市场对特高压行业的现状判断是什么?
特高压建设处于景气周期,国内电网投资加速,“十五五”规划投资规模扩大,为行业提供广阔发展空间。“沙戈荒”基地建设需求持续,推动特高压输电线路建设。平高电气作为行业龙头,中标金额占比较高,受益于行业高景气度
研报提到了哪些风险提示?
研报提示需关注海外业务拓展不及预期、电网投资规划可能不及预期、行业竞争加剧等风险因素。海外业务拓展存在不确定性,电网投资规划受政策影响较大,行业竞争加剧可能影响公司市场份额和盈利能力
你可能感兴趣
行业高景气预备阳极主业利润稳定兑现,2023年锂电负极有望贡献强利润弹性
国盛证券2022-11-05
电力设备行业周报:大储景气高企,25年特高压建设有望加速
电气设备华安证券2024-12-25
新型电力系统专题之电网设备框架梳理:主网投资有望迎来上行周期,特高压助力新能源大基地建设
电气设备国信证券2023-08-20
海能业绩预报验证景气周期,继续看好油运、航空旺季弹性
交通运输国信证券2023-07-09
生猪养殖贡献利润弹性,饲料发力养殖后周期
农林牧渔华西证券2020-06-07
军船为基,民船受益新一轮周期有望贡献较大弹性
交运设备东吴证券2022-09-06
国际化有望为25年贡献业绩弹性,拟员工持股计划增添未来业绩增长确定性
华西证券2025-04-24
业绩呈现改善趋势中,GMP产能投产有望为未来贡献业绩弹性
华西证券2025-04-29
2016年三季报点评:业绩符合预期,原料药业务回暖趋势明显,未来有望贡献较大弹性
医药生物东兴证券2016-10-17
深度研究报告前端现金牛业务稳增,后端产能爬坡有望贡献利润弹性
华创证券2026-07-01