猜你想问
这份研报主要讲了什么内容?
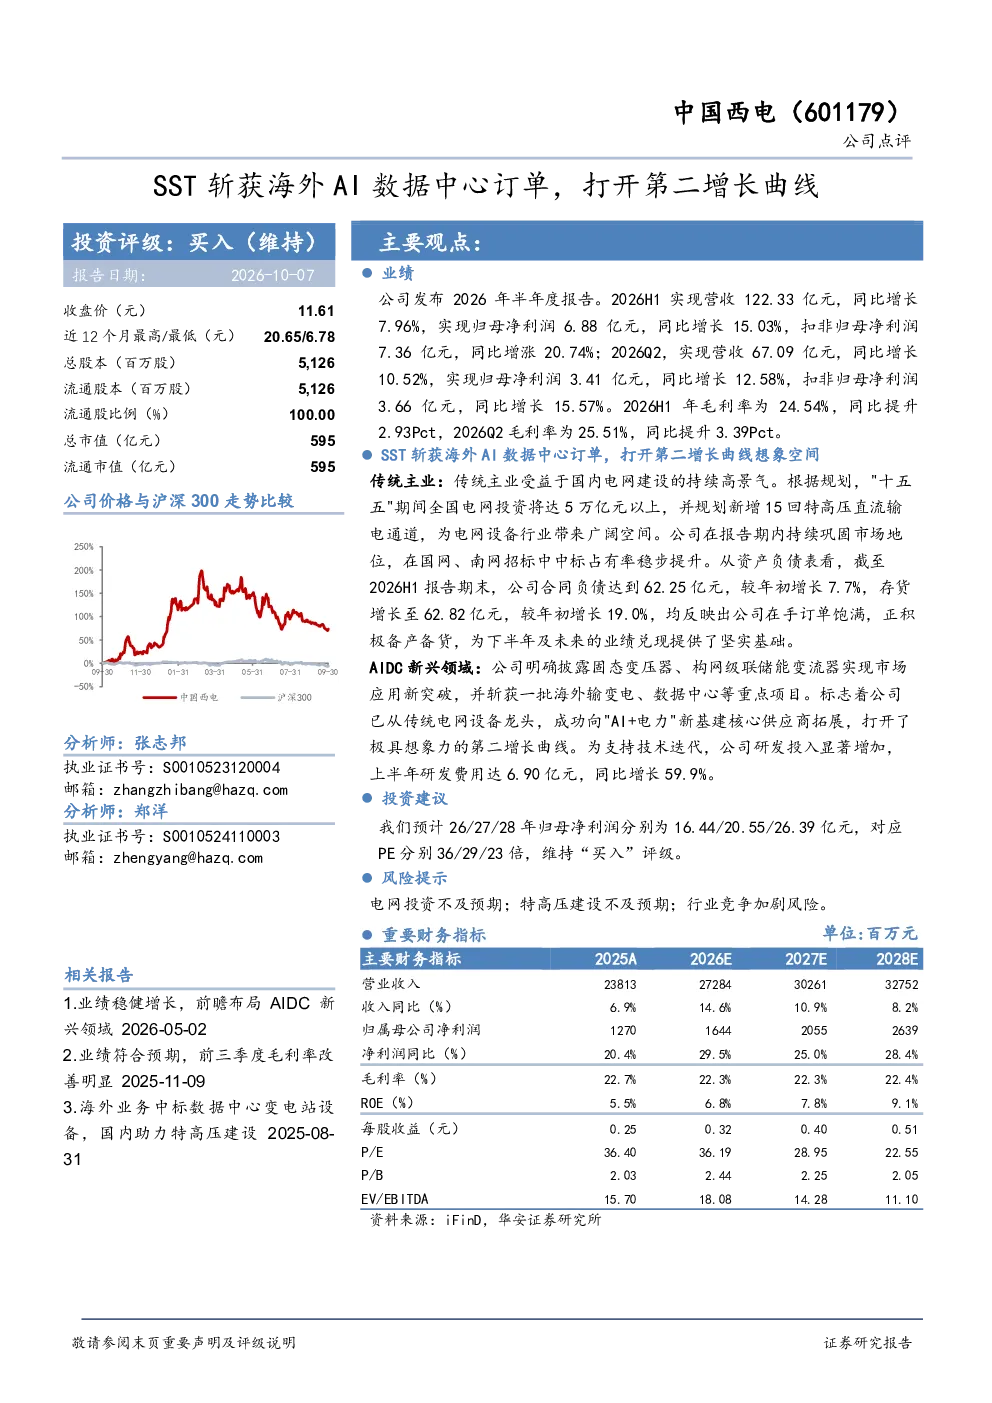
本报告分析了公司2026年上半年的业绩表现,显示营收122.33亿元同比增长7.96%,归母净利润6.88亿元同比增长15.03%。传统主业受益于国内电网建设,合同负债62.25亿元同比增长7.7%,存货62.82亿元同比增长19.0%。新兴领域拓展至AI数据中心市场,斩获海外订单,打开第二增长曲线,H1研发费用6.90亿元同比增长59.9%。
电气设备行业未来发展趋势如何?
电气设备行业受益于国内电网建设和特高压建设,市场景气度高。公司固态变压器、构网级联储能变流器实现市场应用突破,拓展至AI+电力新基建领域。未来行业将向智能化、绿色化方向发展,公司凭借技术积累和研发投入,有望在新兴领域获得更多市场机会。
研报重点分析了哪些方面?
研报重点分析了公司业绩增长情况,包括营收、净利润、毛利率等关键数据,以及传统主业和新兴领域的市场拓展情况。报告指出公司订单饱满,研发投入显著增加,成功打开AI数据中心市场,为未来业绩提供支撑。同时分析了公司未来三年的盈利预测和估值水平。
当前电气设备市场处于什么状态?
当前电气设备市场处于高景气状态,国内电网建设和特高压建设持续推进,市场需求旺盛。公司在国网、南网招标中中标占有率稳步提升,合同负债和存货数据显示订单饱满。同时,行业竞争加剧,公司需要持续加大研发投入,保持技术领先优势。
研报提到了哪些风险因素?
研报提示的风险因素包括电网投资不及预期、特高压建设不及预期、行业竞争加剧。这些因素可能影响公司的业绩表现和市场份额。公司需要密切关注政策变化和市场竞争态势,加强风险管理,确保业绩稳定增长。
你可能感兴趣
电力设备行业周报:中国西电斩获海外数据中心SST订单,亿纬锂能中报业绩实现环比高增
电气设备国盛证券2026-06-21
华泰电新中国西电率先斩获海外数据中心SST订单看好SST产业机会
未知机构2026-06-16
Sun 东吴电新 海外电池26Q2总结 欧洲动力率先修复 储能与AI打开第二增长曲线
未知机构2026-08-03
东吴电新海外电池26Q2总结欧洲动力率先修复储能与AI打开第二增长曲线
未知机构2026-08-02
多款汽车+数据中心散热系统线束量产导入,有望打开增长第二曲线——北交所信息更新
开源证券2026-05-12
盛美上海中报业绩点评:AI驱动ECP打开第二成长曲线,公司全面布局海外业务
机械设备国泰君安证券2024-08-01
开源海外潮瞰寰球第9期AI光通信再升级 Lumentum和Tower半导体打开第二成长曲线
未知机构2026-09-16
在手订单高速增长,键合机打开第二成长曲线
国金证券2022-04-15
乘AI东风加强算力业务布局,第二增长曲线打开新空间
信息技术山西证券2024-07-24