猜你想问
这份报告主要分析了什么内容?
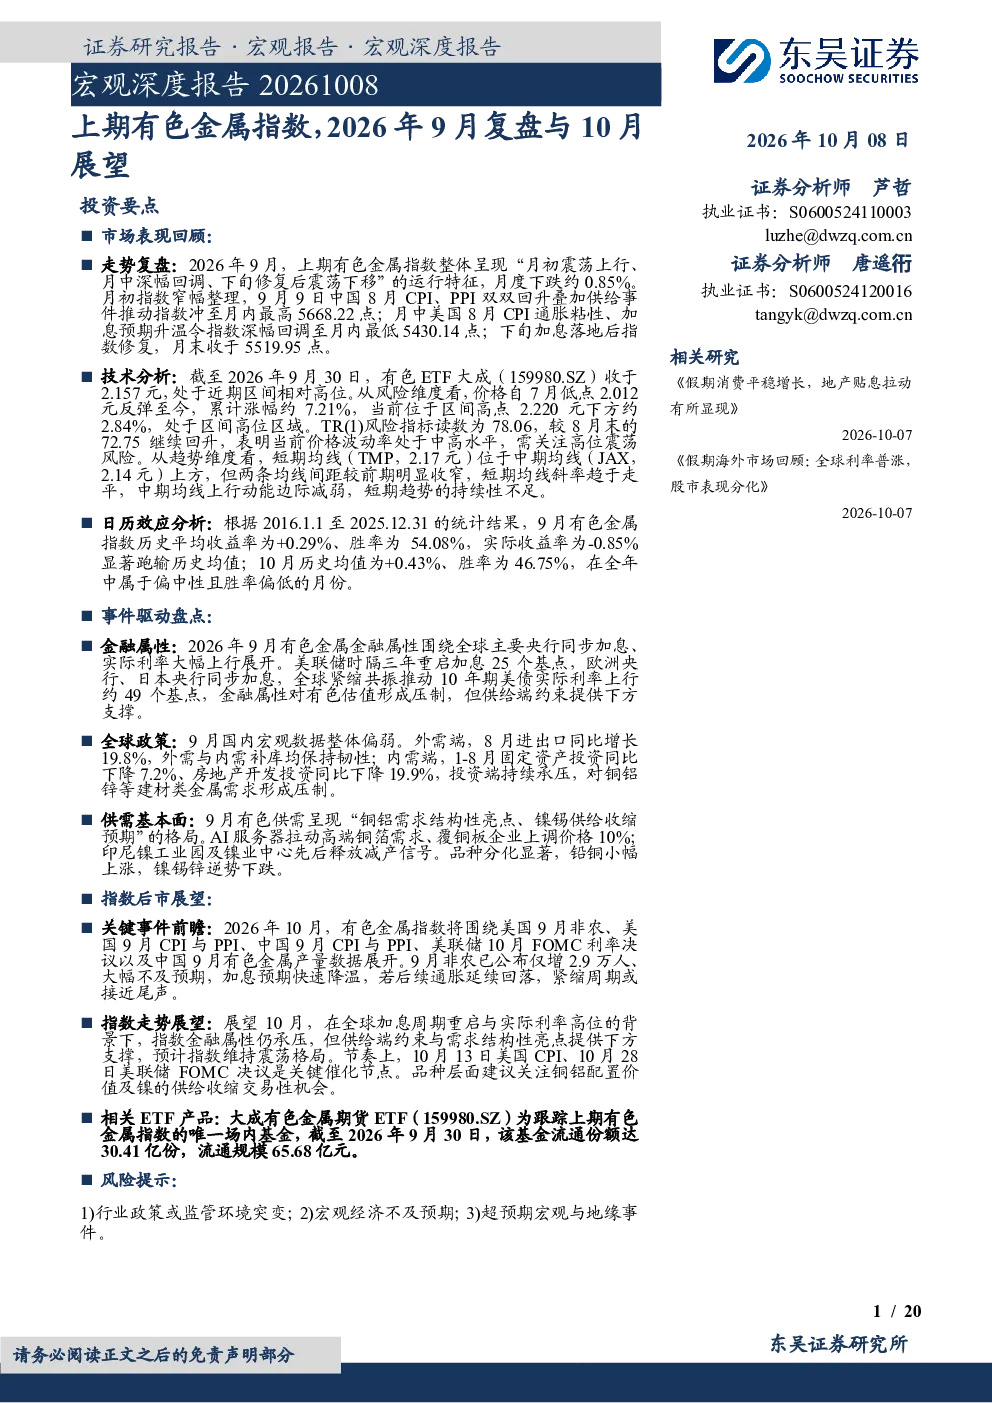
本报告复盘了2026年9月上期有色金属指数的市场表现,分析了指数的走势特征、细分品种表现、技术指标、日历效应以及事件驱动因素。同时展望了10月份的指数走势和投资品种配置建议。报告重点关注金融属性压制、政策利空和基本面支撑三大维度对有色金属市场的影响。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势受全球加息周期、实际利率水平、国内宏观经济政策以及供需关系等多重因素影响。当前金融属性压制仍是主要矛盾,但若后续通胀数据回落,紧缩周期可能接近尾声。行业需关注美国通胀数据、美联储利率决议、中国有色金属产量等关键事件。品种配置上建议关注铜、铝的配置价值及镍的供给收缩交易性机会。
报告重点分析了哪些方向?
报告重点分析了上期有色金属指数的月度复盘与展望,包括指数走势特征、细分品种表现(如铅铜领涨、铝锌锡镍下跌)、技术指标(如有色ETF大成处于近期区间相对高位)、日历效应(9月收益率跑输历史均值)以及事件驱动因素(金融属性压制、政策利空、基本面支撑)。
当前有色金属市场现状如何判断?
当前有色金属市场现状呈现分化走势,指数整体承压但存在结构性亮点。9月指数累计下跌0.85%,呈现震荡下移特征,量价结构偏弱。细分品种中铜受AI服务器拉动高端铜箔需求影响小幅上涨,铝受全球加息周期重启影响小幅下跌,铅延续超跌修复动能。金融属性压制仍是主要矛盾,但加息预期快速降温可能带来修复机会。
这份研报有哪些风险提示?
本报告提示的主要风险包括行业政策与监管环境突变风险、宏观经济不及预期风险以及超预期宏观与地缘事件风险。具体而言,需关注全球主要央行货币政策变化、国内宏观数据波动、地缘政治冲突等可能对有色金属市场产生的冲击。此外,有色金属品种的供需关系变化也可能带来价格波动风险。
你可能感兴趣
宏观深度报告:上期有色金属指数,2026年8月复盘与9月展望
东吴证券2026-09-03
宏观深度报告:上期有色金属指数,2026年7月复盘与8月展望
东吴证券2026-08-05
宏观深度报告:黄金ETF,2026年8月复盘与9月展望
东吴证券2026-09-08
宏观深度报告:黄金ETF,2026年4月复盘与5月展望
东吴证券2026-05-08
宏观深度报告:黄金ETF,2026年7月复盘与8月展望
东吴证券2026-08-04
宏观深度报告:黄金ETF,2026年5月复盘与6月展望
东吴证券2026-06-02
宏观深度报告:黄金ETF,2026年6月复盘与7月展望
东吴证券2026-07-03
宏观深度报告:黄金ETF,2026年3月复盘与4月展望
东吴证券2026-04-02
黄金ETF,2026年9月复盘与10月展望
东吴证券2026-10-08
金融产品深度报告:黄金ETF,10月复盘与11月展望
东吴证券2025-11-04