猜你想问
这份研报的核心内容是什么?
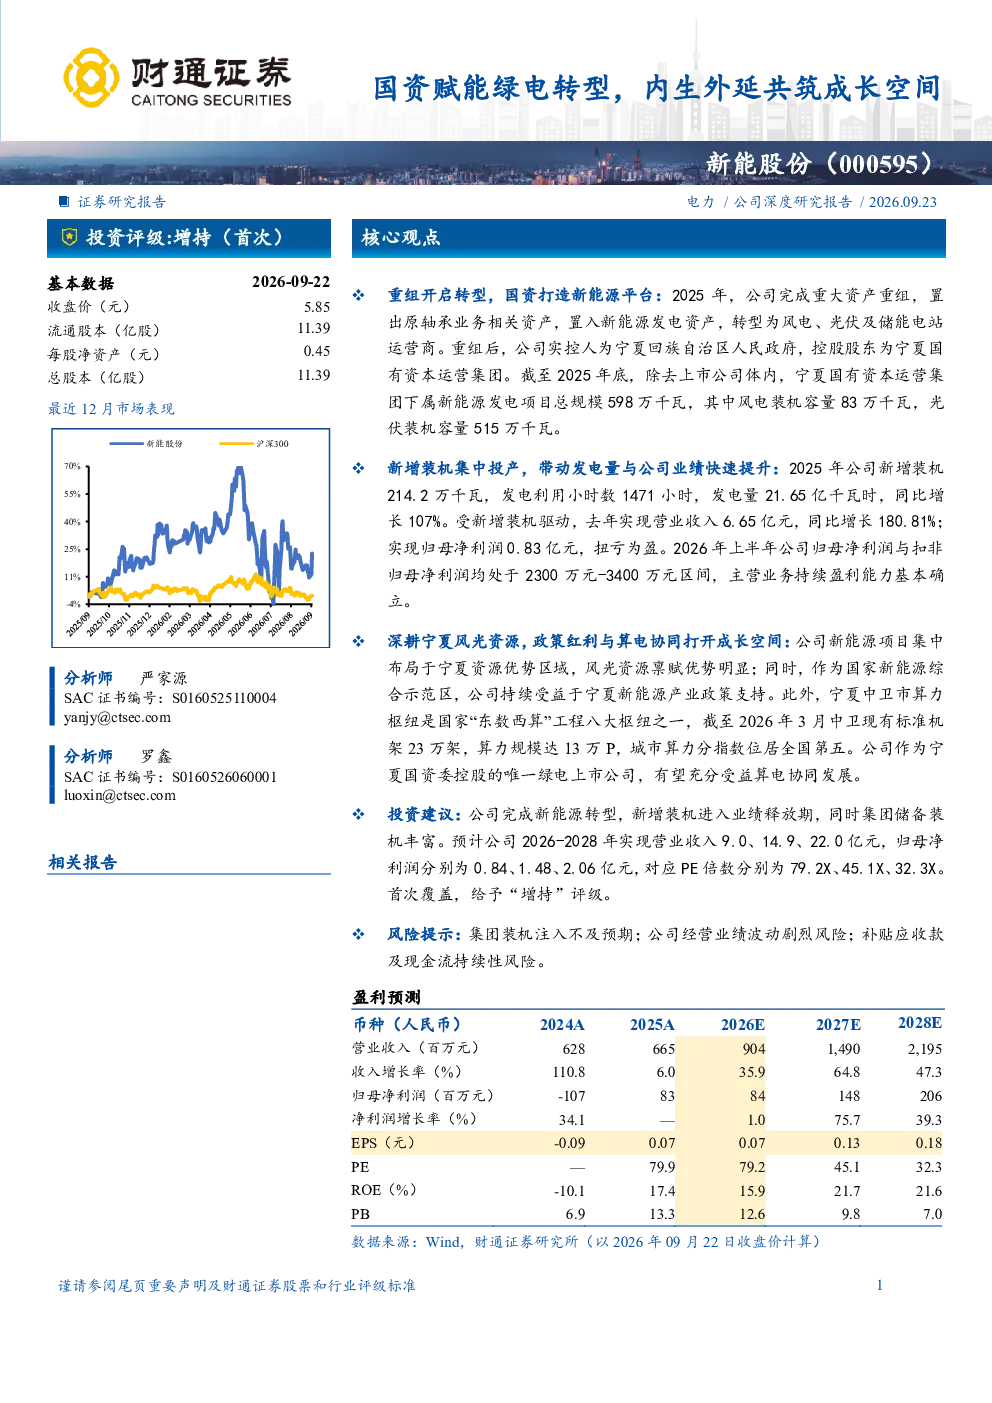
该研报分析了新能股份完成重大资产重组后的转型情况,公司已转型为风电、光伏及储能电站运营商,实控人为宁夏回族自治区人民政府。2025年公司新增装机214.2万千瓦,发电量同比增长107%,实现营业收入6.65亿元,同比增长180.81%,归母净利润扭亏为盈。公司深耕宁夏风光资源,受益于政策红利和算电协同发展,成长空间广阔。
绿电行业的发展趋势如何?
绿电行业受益于政策红利和能源结构转型需求,发展前景广阔。风电、光伏及储能电站运营商在政策支持下,装机规模和发电量持续增长。算电协同发展模式进一步提升了绿电项目的经济性,市场化交易电量占比提升,行业整体盈利能力增强。宁夏等地区风光资源丰富,政策支持力度大,为相关企业提供了良好的发展机遇。
研报重点分析了哪些方向?
研报重点分析了新能股份的转型后的业务发展情况,包括其风电、光伏及储能电站的运营情况,以及公司未来的成长空间。报告详细分析了公司2025年的发电利用小时数、发电量、光伏和风电装机比重、储能容量等关键数据,并评估了公司含税平均上网电价和市场化交易电量占比。此外,报告还分析了公司未来几年的营业收入和净利润预测,以及对应的PE倍数。
当前绿电市场的现状如何?
当前绿电市场处于快速发展阶段,风电、光伏装机规模持续扩大,储能技术不断成熟,市场化交易电量占比提升。宁夏等地区凭借丰富的风光资源,成为绿电发展的重要区域。政策红利为行业提供了有力支持,算电协同模式进一步提升了绿电项目的经济性。然而,行业也存在一些风险,如集团装机注入不及预期、经营业绩波动剧烈、补贴应收款及现金流持续性等风险。
研报提到了哪些风险提示?
研报提示了几个主要风险:一是集团装机注入不及预期风险,可能导致公司装机规模和发电量增长不及预期;二是公司经营业绩波动剧烈风险,受市场环境和政策变化影响较大;三是补贴应收款及现金流持续性风险,补贴政策调整可能影响公司现金流。此外,行业竞争加剧也可能对公司发展造成影响。