猜你想问
这份研报的核心内容是什么?
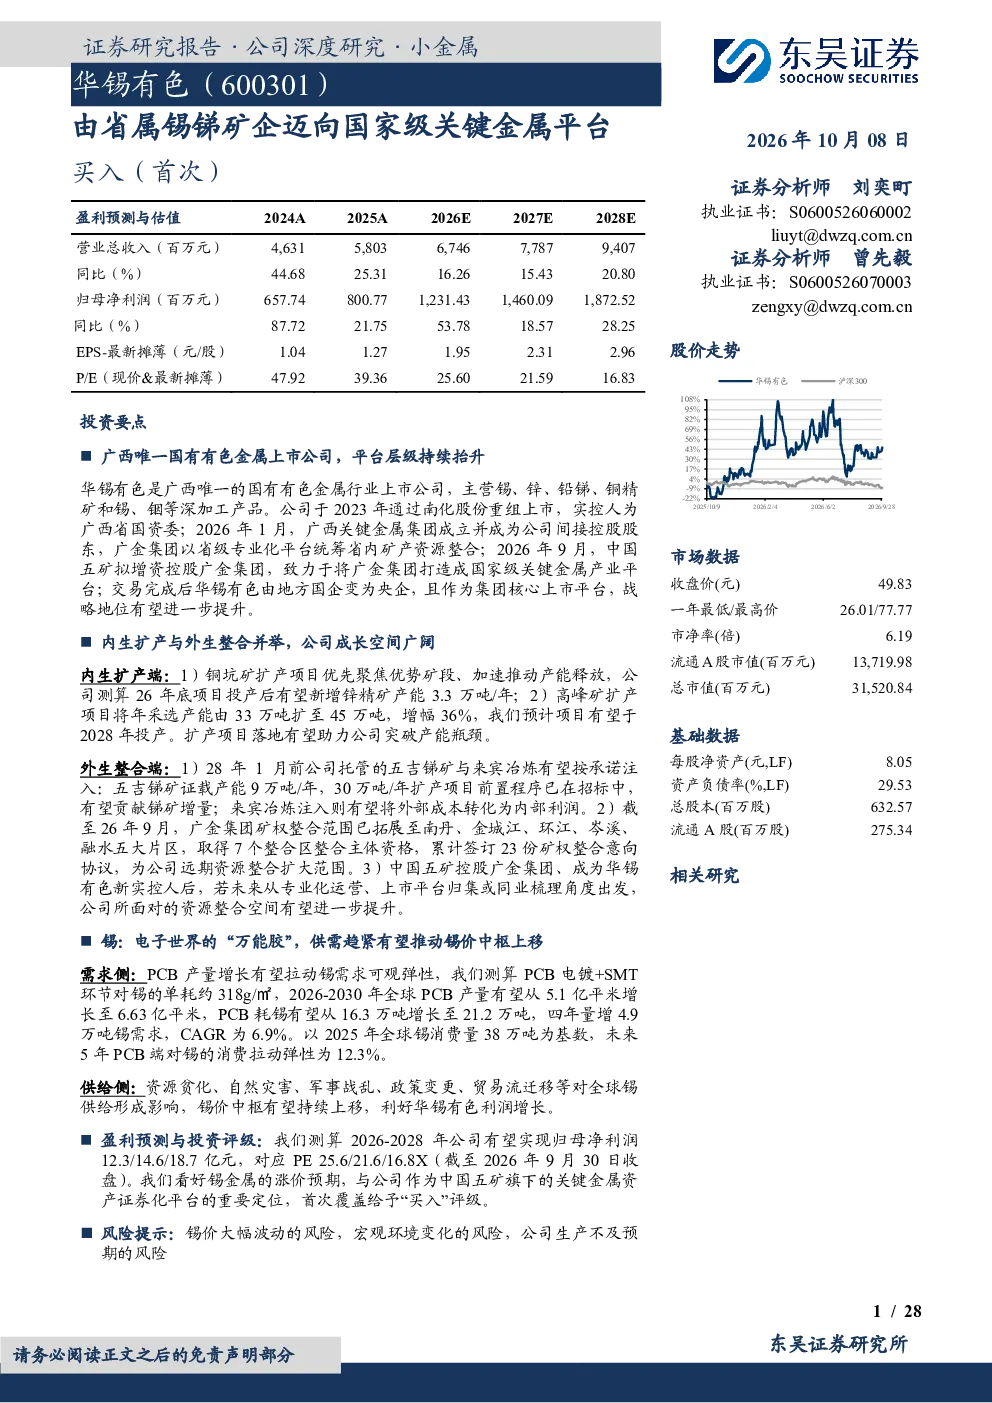
华锡有色作为广西唯一的国有有色金属上市公司,正通过内生扩产和外生整合实现成长。公司拥有亚洲最大的锡多金属矿选矿基地,锡、锑、锌矿产储量在国内排名前列。内生扩产方面,铜坑矿和高峰矿的扩产项目将分别于2026年和2028年投产,新增锌精矿和锡精矿产能。外生整合方面,五吉锑矿和来宾冶炼有望在2027年注入公司,并有望进一步整合广西关键金属资源。
锡行业的发展趋势如何?
锡价方面,PCB产量扩张将拉动锡需求增长,预计2026-2030年全球PCB产量将增长25%,锡需求量将增长4.9万吨,CAGR为6.9%。全球锡矿资源稀缺,静态储采比仅约20.7年,且多个锡主产国供应面临不稳定性,如中国产量下滑、印尼政策调整、刚果金生产扰动、缅甸资源枯竭等。因此,锡价中枢有望持续上移,利好华锡有色利润增长。
报告重点分析了哪些方向?
报告重点分析了华锡有色的内生扩产和外生整合战略。内生扩产方面,铜坑矿和高峰矿的扩产项目将分别于2026年和2028年投产,新增锌精矿和锡精矿产能。外生整合方面,五吉锑矿和来宾冶炼有望在2027年注入公司,并有望进一步整合广西关键金属资源。同时,报告也分析了锡价中枢上移对公司的利好影响。
当前锡市场现状如何?
当前锡市场面临资源稀缺和供应不稳定的问题。全球锡矿资源稀缺,静态储采比仅约20.7年,且多个锡主产国供应面临不稳定性,如中国产量下滑、印尼政策调整、刚果金生产扰动、缅甸资源枯竭等。锡价中枢有望持续上移,利好华锡有色利润增长。
研报提示了哪些风险?
研报提示了锡价大幅波动的风险、宏观环境变化的风险、公司生产不及预期的风险。锡价大幅波动可能影响公司盈利稳定性,宏观环境变化可能影响市场需求和公司经营,公司生产不及预期可能影响产能扩张和资源整合目标的实现。
你可能感兴趣
国金金属 华锡有色事件点评中国五矿拟入主 国家级关键金属平台将
未知机构2026-09-21
中国五矿拟入主,国家级关键金属平台将成
国金证券2026-09-20
三月金股华锡有色乘政策东风打造关键战略金属平台剑指十五五
未知机构2026-03-04
华锡有色(600301.SH)深度报告:广西关键金属产业平台
国联民生证券2026-07-30
华锡有色跟踪点评五矿或控Gμ关键金属集团 引入央企加速姿源整
未知机构2026-09-13
华锡有色跟踪点评五矿或控股关键金属集团 引入央企加速资源整合
未知机构2026-09-11
医药生物行业跟踪周报:AACR 2026:中国创新药由单点突破迈向平台化输出,关注君实生物、乐普生物等
医药生物东吴证券2026-04-19
基座型’ 低代码平台引领企业关键业务系统建设迈向新阶段——2024中国低代码平台市场现状与发展趋势研究报告
信息技术计世资讯2025-02-18
有色-能源金属行业周报:本周锂盐价格继续下跌,沪锡价格由涨转跌主要系采购情绪减弱明显
有色金属华西证券2023-11-18
全面爆发的关键金属板块强烈看好锡镍稀土等不再局限于
未知机构2026-03-03