猜你想问
这份研报主要分析了什么内容?
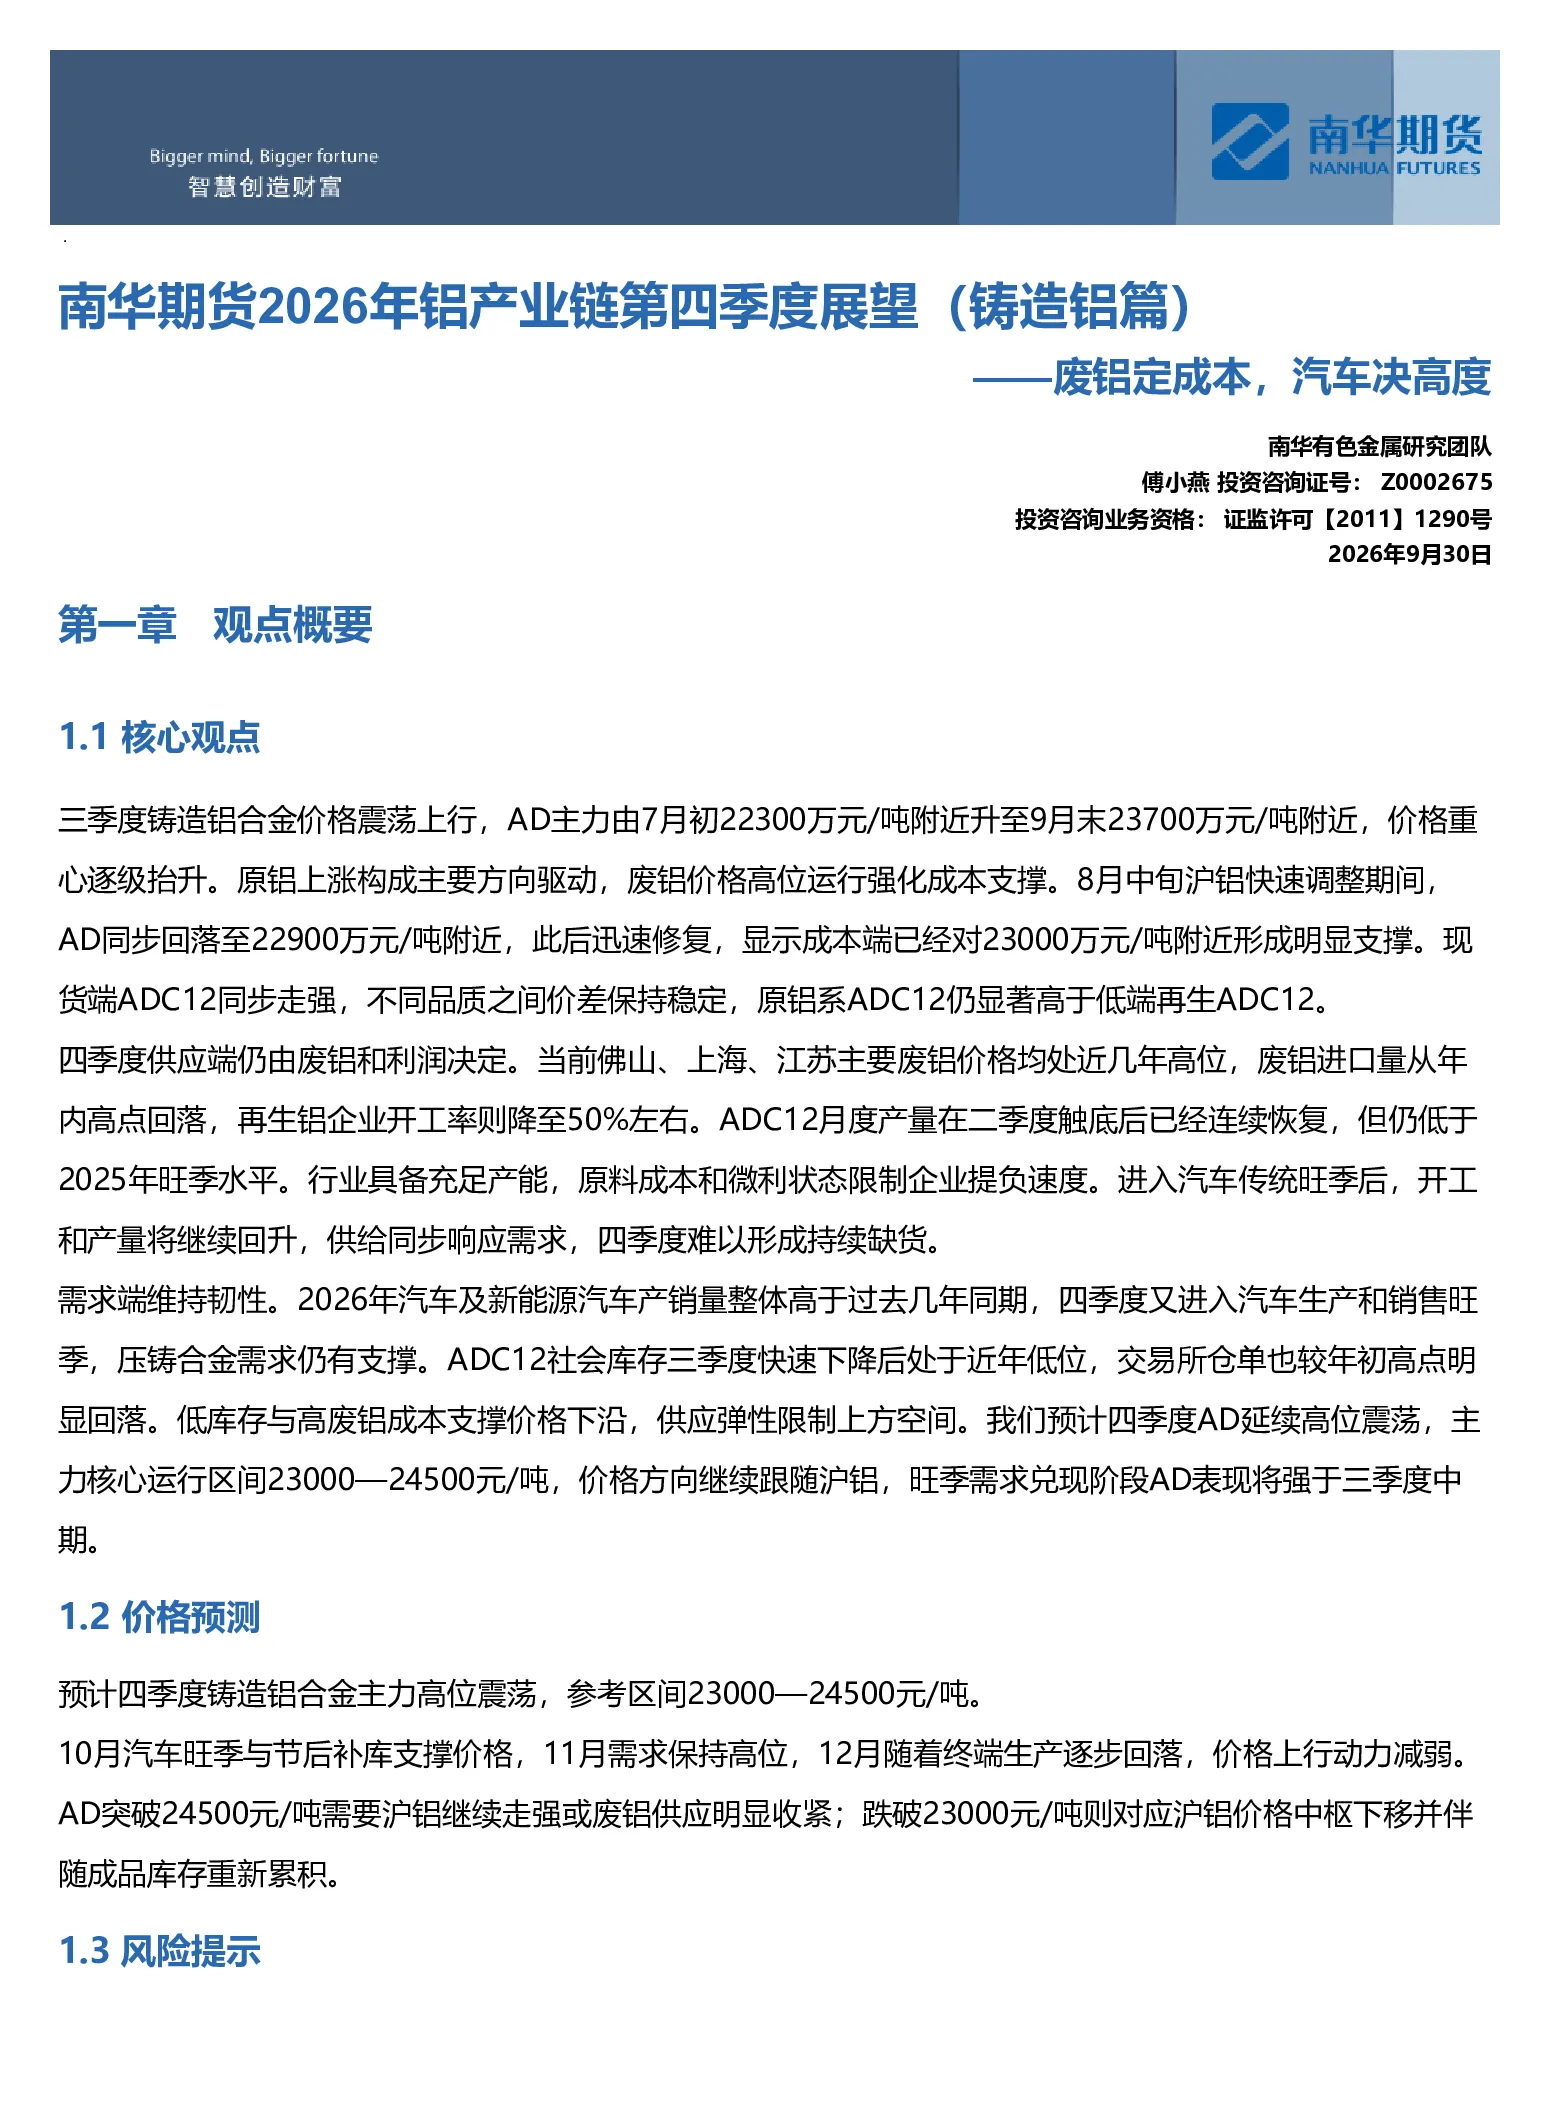
这份研报主要分析了2026年四季度铸造铝合金产业链的展望。报告指出三季度价格震荡上行,主要受原铝上涨和废铝高位成本支撑。四季度供应端由废铝和利润决定,当前废铝价格处于高位,再生铝企业开工率约50%,ADC12产量虽恢复但低于2025年旺季。需求端汽车及新能源汽车产销量预计高于往年同期,四季度汽车旺季将提供支撑。报告预计四季度AD价格延续高位震荡,主力运行区间23000—24500元/吨,旺季需求兑现阶段表现将强于三季度中期。
铸造铝合金行业未来发展趋势如何?
铸造铝合金行业未来发展趋势受多重因素影响。供应端,废铝成本高位运行将限制企业提负速度,行业具备充足产能,但难以形成持续缺货。需求端,2026年汽车及新能源汽车产销量预计高于往年同期,汽车传统旺季将提供需求支撑。价格方面,报告预计四季度AD价格高位震荡,运行区间23000—24500元/吨,价格方向跟随沪铝。低库存与高废铝成本支撑价格下沿,供应弹性限制上方空间。
研报重点分析了哪些方面?
研报重点分析了铸造铝合金四季度价格走势、供应端及需求端因素。价格方面,报告预测主力运行区间23000—24500元/吨,旺季需求兑现阶段表现将强于三季度中期。供应端关注废铝价格、再生铝企业开工率及ADC12产量,当前废铝价格处于高位,开工率约50%,产量虽恢复但低于2025年旺季。需求端则关注汽车及新能源汽车产销量及旺季需求支撑。
当前市场现状如何判断?
当前铸造铝合金市场现状表现为价格高位震荡,三季度价格重心逐级抬升,主要受原铝上涨和废铝高位成本支撑。供应端,废铝价格处于近几年高位,进口量从年内高点回落,再生铝企业开工率约50%,ADC12产量虽恢复但低于2025年旺季。需求端,汽车及新能源汽车产销量预计高于往年同期,ADC12社会库存处于近年低位,交易所仓单也较年初高点明显回落,低库存支撑价格下沿。
研报提示哪些风险?
研报提示的风险主要集中在供应和需求两端。供应端风险在于废铝价格波动可能影响企业开工意愿,若废铝供应明显收紧或沪铝价格持续走强,AD价格可能突破24500元/吨;若沪铝价格中枢下移并伴随成品库存重新累积,AD价格可能跌破23000元/吨。需求端风险在于汽车行业景气度变化可能影响压铸合金需求,但当前库存低位已限制价格上行空间。